حرکت بورس ایران خلاف جهت بورس جهان!
بهبود معاملات بورس تهران در شرايطي رقم خورد كه قيمتها در بازارهاي ارز و طلا نيز در سطوح بالايي قرار داشتند.

بهبود معاملات بورس تهران در شرايطي رقم خورد كه قيمتها در بازارهاي ارز و طلا نيز در سطوح بالايي قرار داشتند.
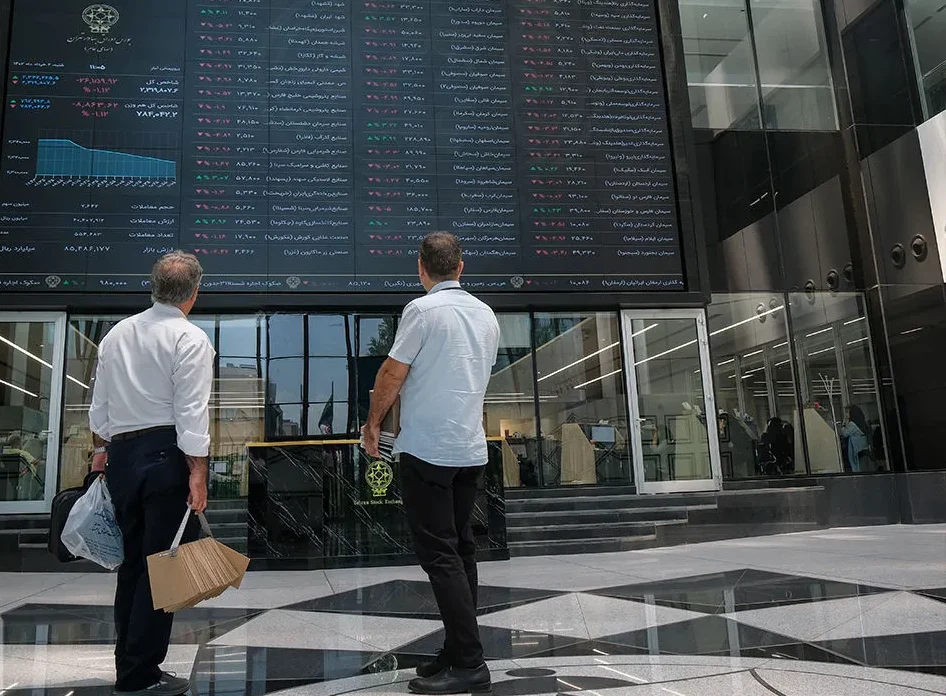
به گزارش رصد روز، شاخص کل بورس تهران در معاملات دوشنبه دوم شهریور ۱۴۰۵، پس از عقبنشینی سنگین در دقایق ابتدایی بازار، تغییر مسیر داد و با رشد نزدیک به ۳۰ هزار واحدی در ارتفاع ۶ میلیون و ۹۹ هزار واحد ایستاد. همزمان با برتری تعداد نمادهای مثبت و افزایش ارزش سفارشهای خرید، بازارهای جهانی زیر فشار رشد بازده اوراق قرضه، نگرانیهای تورمی، تحولات بازار نفت و افت سهام فناوری قرار گرفتند. معاملات بازار سهام در روز دوشنبه دوم شهریورماه، با وجود آغاز منفی و افزایش عرضهها، در نهایت با غلبه تقاضا و رشد شاخصهای اصلی پایان یافت. بورس تهران در شروع معاملات با فشار فروش قابلتوجهی روبرو شد؛ بهطوریکه شاخص کل در دقایق ابتدایی حدود ۴۳ هزار واحد کاهش ارتفاع داد و تا محدوده ۶ میلیون و ۲۷ هزار واحد عقب نشست. با این حال، این روند نزولی پایدار نماند و ورود تقاضای تازه به معاملات، زمینه بازگشت شاخص و جبران کامل افت ابتدای روز را فراهم کرد.
شاخص کل بورس در پایان معاملات با افزایش ۲۹ هزار و ۸۶۴ واحدی، معادل ۰.۴۹ درصد، در ارتفاع ۶ میلیون و ۹۹ هزار و ۸۸۳ واحد قرار گرفت. به این ترتیب، فاصله میان پایینترین سطح روزانه شاخص و رقم پایانی آن به بیش از ۷۲ هزار واحد رسید.
تغییر جهت شاخص کل از محدوده منفی به مثبت را میتوان مهمترین ویژگی معاملات روز دوشنبه دانست. در شرایطی که عرضهها در ابتدای بازار بر روند معاملات مسلط شده بودند، افزایش تقاضا در ادامه جلسه معاملاتی موجب شد بخش مهمی از سهام معاملهشده از محدوده منفی فاصله بگیرند. شاخص کل نیز پس از بازپسگیری سطح ۶ میلیون و ۱۰۰ هزار واحد، در نهایت تنها اندکی پایینتر از این مرز به کار خود پایان داد.
شاخص هموزن نیز روز دوشنبه عملکرد مثبتی ثبت کرد و حتی از نظر درصدی، بازدهی بیشتری نسبت به شاخص کل داشت. این نماگر با رشد ۹ هزار و ۷۹۸ واحدی، معادل ۰.۵۷ درصد، به سطح یک میلیون و ۷۴۰ هزار و ۷۴ واحد رسید. رشد بیشتر شاخص هموزن در مقایسه با شاخص کل نشان میدهد افزایش قیمتها فقط در چند نماد بزرگ و شاخصساز متمرکز نبوده و بخش گستردهتری از سهام بازار را دربر گرفته است. شاخص هموزن به دلیل اختصاص وزن یکسان به شرکتهای حاضر در بازار، تصویر دقیقتری از وضعیت عمومی نمادهای کوچک و متوسط ارایه میکند. بر همین اساس، پیشتازی این شاخص را میتوان نشانهای از توزیع نسبتاً فراگیر تقاضا در میان صنایع و گروههای مختلف دانست.
البته سبزپوشی شاخصها به معنای نبود فشار فروش نبود. معاملات روز دوشنبه با نوسان شدید همراه بود و بازگشت بازار پس از افت قابلملاحظه ابتدای روز، نشان داد که همچنان دیدگاههای متفاوتی درباره مسیر آتی قیمتها وجود دارد. بخشی از معاملهگران در قیمتهای منفی فروشنده بودند، اما افزایش جذابیت قیمتها در ادامه موجب فعالشدن خریداران و تغییر مسیر بازار شد.
آمار مربوط به وضعیت نمادها نیز برتری نسبی تقاضا را تأیید میکند. در پایان معاملات، ۴۹۹ نماد در محدوده مثبت قرار گرفتند و ۳۳۴ نماد با کاهش قیمت به کار خود پایان دادند. به این ترتیب، تعداد نمادهای مثبت ۱۶۵ مورد بیشتر از نمادهای منفی بود.در بخش صفهای معاملاتی نیز کفه ترازو به سود خریداران سنگینی کرد. در پایان بازار، ۲۷۱ نماد با صف خرید روبرو بودند؛ در مقابل، برای ۱۲۴ نماد صف فروش تشکیل شد. این ارقام نشان میدهد تعداد صفهای خرید بیش از دو برابر صفهای فروش بوده است. با وجود این، وجود ۱۲۴ صف فروش بیانگر آن است که بهبود تقاضا در همه بخشهای بازار یکسان نبوده و برخی نمادها همچنان با عرضه سنگین دستوپنجه نرم کردهاند.
ارزش سفارشهای خرید نیز به ۸ هزار و ۱۰ میلیارد تومان رسید، در حالی که ارزش سفارشهای فروش ۲ هزار و ۱۱۱ میلیارد تومان ثبت شد. بنابراین، ارزش سفارشهای خرید حدود ۳.۸ برابر سفارشهای فروش بود. این اختلاف قابلتوجه، تصویری روشنتر از تقویت تقاضا در دقایق پایانی و باقیماندن بخشی از نقدینگی در سمت خرید ارایه میدهد.
با این حال، برای ارزیابی پایداری روند صعودی، تنها بررسی تعداد صفها کافی نیست. تداوم حرکت بازار به عواملی نظیر ارزش معاملات خرد، میزان ورود یا خروج پول حقیقی، کیفیت تقاضا، حجم معاملات نمادهای بزرگ و واکنش بازار به متغیرهای اقتصادی بستگی دارد. از این منظر، معاملات روز دوشنبه را میتوان نشانهای از قدرت جذب عرضهها دانست، اما تأیید یک مسیر پایدار نیازمند تکرار این وضعیت در روزهای بعد است.
بهبود معاملات بورس تهران در شرایطی رقم خورد که قیمتها در بازارهای ارز و طلا نیز در سطوح بالایی قرار داشتند. براساس اطلاعات، قیمت دلار در بازار آزاد از ۲۰۰ هزار تومان عبور کرده است. قیمت سکه امامی نیز به حدود ۲۳۰ میلیون تومان رسیده و هر گرم طلا در محدوده ۲۲ میلیون تومان معامله میشود.
افزایش قیمت ارز و طلا از چند مسیر میتواند بر بازار سهام اثر بگذارد. رشد نرخ ارز ممکن است انتظارات تورمی را تقویت کرده و توجه سرمایهگذاران را به داراییهای سرمایهای افزایش دهد. همچنین شرکتهای صادراتمحور و بنگاههایی که درآمد ارزی دارند، ممکن است از منظر ارزش جایگزینی یا درآمدهای ریالی مورد توجه قرار گیرند. در مقابل، افزایش هزینه مواد اولیه، رشد مخارج مالی و بالا رفتن بهای تمامشده میتواند فشار مضاعفی بر شرکتهای وارداتمحور یا صنایع وابسته به تجهیزات خارجی وارد کند.
از سوی دیگر، بازدهی بازارهای موازی بهطور مستقیم بر تصمیم صاحبان نقدینگی اثر میگذارد. هرچه نوسانات ارز، طلا و سکه بیشتر شود، مقایسه بازده مورد انتظار این بازارها با سهام اهمیت بیشتری پیدا میکند. بنابراین، تقویت تقاضا در بورس در روزی که بازارهای موازی در قیمتهای بالا قرار دارند، میتواند نشاندهنده تلاش بخشی از معاملهگران برای بازتنظیم سبد داراییها باشد.
در بازارهای جهانی، فضای معاملات متفاوت بود. قراردادهای آتی سهام امریکا در ابتدای روز دوشنبه اندکی کاهش یافتند؛ روندی که بیش از همه تحت تأثیر افت سهام فناوری و ادامه فشار ناشی از افزایش بازده اوراق خزانهداری قرار داشت. قراردادهای آتی میانگین صنعتی داوجونز ۱۱ واحد کاهش یافتند. معاملات آتی شاخصهای ۵۰۰ S&P و نزدک ۱۰۰ نیز بهترتیب افت ۰.۱ و ۰.۵ درصدی را تجربه کردند. کاهش بیشتر قراردادهای نزدک نشان میدهد سهام فناوری، به دلیل حساسیت بیشتر به نرخ بهره و هزینه تأمین مالی، در مرکز فشار فروش قرار گرفتهاند.
واحدهای صندوق قابل معامله Technology Select Sector SPDR با نماد XLK در معاملات پیش از گشایش بازار نزدیک به یک درصد کاهش یافتند. در میان شرکتهای فناوری، سهام Coherent حدود پنج درصد و Lumentum نزدیک به ۴.۵ درصد افت کرد. سهام Sandisk نیز چهار درصد پایین آمد و Corning و Seagate هرکدام حدود سه درصد کاهش قیمت داشتند.
این عملکرد پس از هفتهای منفی برای شاخصهای اصلی والاستریت رقم خورد. داوجونز در هفته گذشته ۰.۸ درصد کاهش یافت و دومین عقبنشینی هفتگی متوالی خود را ثبت کرد. شاخص ۵۰۰ S&P نیز ۱.۴ درصد و نزدک دو درصد افت کردند و به روند صعودی سههفتهای خود پایان دادند.
بازارهای سهام آسیا نیز عمدتاً با فشار فروش مواجه شدند. شاخص نیکی ۲۲۵ ژاپن با کاهش ۰.۷۴ درصدی بسته شد و کاسپی کره جنوبی افت سنگین ۳.۱۲ درصدی را ثبت کرد. شاخص CSI ۳۰۰ چین نیز ۱.۲۱ درصد پایین آمد. در این میان، شاخص S&P/ASX ۲۰۰ استرالیا برخلاف مسیر عمومی بازارهای منطقه، ۰.۴۹ درصد افزایش یافت.
سهام شرکتهای بزرگ فناوری آسیایی از عوامل موثر بر افت بازارها بودند. سهام علیبابا پس از آغاز فروش ۱۰.۲ میلیارد دلاری سهام با هدف تأمین هزینههای مرتبط با هوش مصنوعی زیر فشار قرار گرفت. سهام سامسونگ نیز پس از آن کاهش یافت که برنامه بازگشت سرمایه به سهامداران این شرکت پایینتر از انتظار فعالان بازار ارزیابی شد.
افزایش بازده اوراق قرضه به یکی از مهمترین متغیرهای اثرگذار بر بازارهای مالی تبدیل شده است. بازده اوراق ۳۰ساله خزانهداری امریکا در هفته گذشته از ۵.۳ درصد عبور کرد و به سطحی رسید که در نزدیک به دو دهه گذشته مشاهده نشده بود. نرخ بازده اوراق در ژاپن، فرانسه و آلمان نیز به بالاترین سطوح چندساله رسید.
رشد بازده اوراق معمولاً جذابیت نسبی سهام، بهویژه شرکتهای رشدی و فناوری، را کاهش میدهد. با افزایش نرخهای بلندمدت، نرخ تنزیل جریانهای نقدی آینده نیز بالا میرود و ارزشگذاری سهام تحت فشار قرار میگیرد. از سوی دیگر، هزینه استقراض شرکتها و دولتها افزایش مییابد و نگرانی درباره شرایط مالی و مسیر تورم تشدید میشود. اسکات بسنت، وزیر خزانهداری امریکا، اقداماتی برای کمک به ثبات بخش بلندمدت منحنی بازده اعلام کرده است؛ با این حال، اثر آرامکننده این اقدامات کوتاهمدت ارزیابی شد. دیوید زرووس، استراتژیست ارشد بازار در جفریز، تصمیم خزانهداری برای افزایش بازخریدهای تاکتیکی اوراق بلندمدت را نوعی «عملیات پیچشی» تحت هدایت خزانهداری توصیف کرد. به گفته او، این سیاست برای مقابله با تغییرات شرایط کوتاهمدت بازار طراحی شده و نباید آن را شکلی از تسهیل کمی دانست. زرووس در عین حال معتقد است این بازخریدها، اگرچه ذخایر جدید ایجاد نمیکنند و فاقد کانال مستقیم چاپ پول هستند، میتوانند برای انبساط مالی فضا ایجاد کرده و برخی آثار تورمی مشابه تسهیل کمی داشته باشند.
بازار نفت نیز در کانون توجه معاملهگران قرار دارد. قراردادهای آتی نفت خام برنت پس از شش جلسه افزایش متوالی، در مسیر توقف این روند و ثبت کاهش قرار گرفتند. همزمان، دلار نیز بخشی از روند نزولی اخیر خود را متوقف کرد. فعالان بازار در انتظار جزییات اقدامات اقتصادی تازه واشنگتن علیه ایران هستند؛ موضوعی که میتواند بر عرضه نفت، قیمت انرژی و انتظارات تورمی اثرگذار باشد.
تداوم قیمتهای بالای نفت میتواند فشار تورمی را افزایش داده و مسیر کاهش نرخ بهره را دشوارتر کند. از این رو، معاملهگران علاوه بر تحولات بازار انرژی، دادههای اقتصادی و پیامهای بانک مرکزی امریکا را نیز با حساسیت دنبال خواهند کرد.
در این هفته، شاخص قیمت هزینههای مصرف شخصی ماه ژوئیه، به عنوان یکی از معیارهای مهم سنجش تورم مورد توجه فدرال رزرو، منتشر میشود. همچنین گردهمایی سالانه جکسون هول در وایومینگ برگزار خواهد شد و سخنرانی کوین وارش مورد توجه سرمایهگذاران قرار خواهد گرفت.
گزارش عملکرد شرکتهای فعال در حوزه هوش مصنوعی نیز اهمیت بالایی دارد. انویدیا و مارول تکنولوژی قرار است بهترتیب در روزهای چهارشنبه و پنجشنبه گزارشهای مالی خود را منتشر کنند. این گزارشها پس از آن ارایه میشوند که بلومبرگ نیوز به نقل از منابع خود اعلام کرد انویدیا به مشتریانش اطلاع داده است قیمت سرورهای مجهز به تراشههای Vera Rubin و Blackwell بیش از ۱۵ درصد افزایش خواهد یافت.
در مجموع، بورس تهران دوشنبهای پرنوسان اما مثبت را پشت سر گذاشت. جذب فشار فروش اولیه، رشد همزمان شاخص کل و هموزن، برتری نمادهای مثبت و فاصله معنادار ارزش سفارشهای خرید و فروش، مهمترین نشانههای افزایش قدرت تقاضا بودند. با این حال، همزمانی رکوردهای بازار ارز و طلا با افزایش نااطمینانی در بازارهای جهانی، رشد بازده اوراق و نوسان نفت نشان میدهد مسیر پیشروی بازار سهام همچنان بهشدت تحت تأثیر متغیرهای اقتصادی داخلی و تحولات بینالمللی خواهد بود.
برای عضویت در کانال رصد روز کلیک کنید