چشمانداز بازار جهانی طلا زیر سایه خریدهای چین
دادههای شورای جهانی طلا نشان میدهد کاهش قیمتها در چین همزمان با افزایش خرید بانک مرکزی، ورود سرمایه به صندوقهای قابل معامله در بورس و بهبود تقاضای فصلی برای طلای فیزیکی همراه شده است.

دادههای شورای جهانی طلا نشان میدهد کاهش قیمتها در چین همزمان با افزایش خرید بانک مرکزی، ورود سرمایه به صندوقهای قابل معامله در بورس و بهبود تقاضای فصلی برای طلای فیزیکی همراه شده است.
به گزارش رصد روز، در بازار طلا، افت قیمت همیشه به معنای عقبنشینی خریداران نیست؛ گاهی کاهش نرخها فرصتی برای ورود سرمایهگذاران و تقویت ذخایر بلندمدت فراهم میکند. رفتار خریداران بزرگ، بهویژه بانکهای مرکزی و صندوقهای سرمایهگذاری، از همین منظر اهمیت دارد؛ زیرا میتواند نشانهای از تغییر انتظارات درباره آینده طلا باشد. در شرایطی که مسیر قیمت این فلز گرانبها زیر تأثیر نرخ بهره آمریکا، تحولات ژئوپلیتیکی و نگرانیهای تورمی قرار دارد، عملکرد چین میتواند سرنخ مهمی از وضعیت تقاضای جهانی و چشمانداز بازار در ماههای پیش رو به دست دهد.
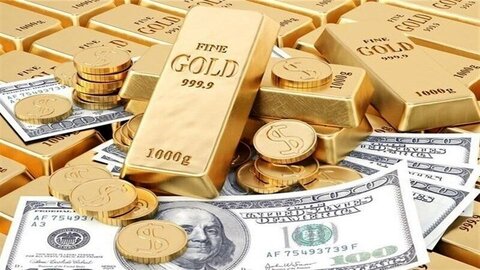
به گزارش کیتکو نیوز، بانک مرکزی چین در ماه سپتامبر ۲۳ تن طلا به ذخایر خود افزود و خریدهای فصلی این نهاد در سهماهه سوم به بالاترین سطح از سهماهه سوم سال ۲۰۲۳ رسید. همزمان، صندوقهای قابل معامله در بورس (ETF) طلای چین با ثبت رکورد تاریخی ذخایر، سهماهه قدرتمندی را پشت سر گذاشتند و کاهش قیمت طلا در آستانه تعطیلات و جشنوارههای اخیر، تقاضا برای جواهرات، شمش و سکه طلا را افزایش داد. این تحولات، چشمانداز تقاضای طلا در سهماهه چهارم را تقویت کرده است.
بر اساس تازهترین گزارش شورای جهانی طلا (World Gold Council – WGC) درباره بازار طلای چین، ری جیا، رئیس بخش تحقیقات این شورا در چین، اعلام کرد که اگرچه افت قیمت طلا در سپتامبر بخشی از رشد سهماهه سوم را کاهش داد، این فلز گرانبها در مجموع سهماهه همچنان بازدهی مثبت داشت.
ری جیا با اشاره به عملکرد طلا در ماه سپتامبر گفت قیمت طلا در این ماه عقبنشینی کرد؛ بهطوریکه قیمت عصرگاهی طلا در بازار لندن بر حسب دلار آمریکا (LBMA Gold Price PM) و شاخص قیمت طلا در بازار شانگهای بر حسب یوان چین (SHAUPM)، بهترتیب ۸.۵ و ۵.۵ درصد کاهش یافتند.
به گفته او، بر اساس مدل انتساب بازدهی طلا (GRAM) شورای جهانی طلا، افزایش شدید بازده اوراق خزانهداری آمریکا در پی اقدامات انقباضی فدرال رزرو و تقویت دلار، بر قیمت طلا فشار وارد کرد.
جیا توضیح داد که قیمت طلا بر حسب یوان چین، سهماهه سوم را با رشد ۳ درصدی به پایان رساند و در نتیجه، زیان آن از ابتدای سال به ۷ درصد کاهش یافت.
او افزود تشدید درگیری میان آمریکا و ایران، نگرانی سرمایهگذاران درباره تورم را در سطح بالایی نگه داشت و انتظارات برای افزایش بیشتر نرخ بهره فدرال رزرو را تقویت کرد. نرخ بهره آمریکا نیز در ماه سپتامبر ۲۵ واحد پایه افزایش یافت.
همزمان با این تحولات و در کنار مقاومتر از انتظار بودن رشد اقتصادی آمریکا، بازده اوراق خزانهداری کوتاهمدت این کشور بهشدت افزایش یافت. بازده اوراق بلندمدت نیز بالا رفت که عمدتاً ناشی از نگرانیهای مالی دولت و افزایش صرف سررسید (Term Premium) بود؛ عاملی که سرمایهگذاران برای پذیرش ریسک نگهداری اوراق بلندمدت مطالبه میکنند.
به گفته جیا، در میان این نیروهای متضاد، طلا سهماهه سوم را با افزایش اندک به پایان رساند.
قیمت طلا در اوایل اکتبر به ثبات نسبی رسید؛ بهطوریکه قیمت داخلی آن در چین در محدوده ۹۰۰ یوان بهازای هر گرم نوسان داشت و قیمت معیار بینالمللی نیز بالاتر از ۴۱۰۰ دلار در هر اونس باقی ماند.
او تأکید کرد که تنشهای ژئوپلیتیکی و تأثیر آنها بر قیمت انرژی، در کنار انتظارات سرمایهگذاران درباره تورم و مسیر آتی نرخ بهره فدرال رزرو، همچنان از عوامل کلیدی تعیینکننده نوسانات کوتاهمدت قیمت طلا هستند.
برخلاف افت قیمت طلا در سپتامبر، عملکرد صندوقهای قابل معامله در بورس طلای چین در این ماه مثبت بود. ورود سرمایه به این صندوقها به ۱۱ تن رسید و روند افزایش ماهانه ورود سرمایه برای سومین ماه متوالی ادامه یافت.
جیا اعلام کرد مجموع ذخایر طلای این صندوقها در پایان سپتامبر به ۳۰۴ تن رسید که یک رکورد تاریخی در پایان ماه محسوب میشود.
با این حال، ارزش کل داراییهای تحت مدیریت (AUM) صندوقهای طلای چین با کاهش ۲ درصدی به ۲۷۶ میلیارد یوان، معادل ۴۱ میلیارد دلار، رسید. ورود سرمایه به ارزش ۱۱ میلیارد یوان، معادل ۱.۶ میلیارد دلار، با کاهش قیمت طلا در همان ماه خنثی شد و در نتیجه ارزش کل داراییهای صندوقها کاهش یافت.
در مجموع سهماهه سوم، صندوقهای طلای چین ۳.۹ میلیارد دلار ورود سرمایه ثبت کردند. این جریان سرمایه، ارزش کل داراییهای تحت مدیریت را در مقیاس فصلی ۱۳ درصد افزایش داد و مجموع ذخایر طلای صندوقها را نیز ۲۷ تن بالا برد.
به گفته جیا، افزایش نیاز سرمایهگذاران به متنوعسازی سبد داراییها در پی سقوط بازار سهام داخلی، یکی از عوامل اصلی رشد تقاضا برای صندوقهای طلا در سهماهه سوم بود.
کاهش هزینه فرصت سرمایهگذاری در طلا نیز با ادامه افت بازده اوراق قرضه دولتی، تقاضا را تقویت کرد. علاوه بر این، اعلام مستمر خرید طلا از سوی بخش رسمی اقتصاد، از دیگر عوامل حمایتکننده از تقاضا برای صندوقهای طلای قابل معامله در بورس بود.
جیا خاطرنشان کرد که عملکرد مثبت سهماهه سوم، زیانهای سهماهه دوم را جبران کرد و ورود سرمایه به صندوقهای طلای چین از ابتدای سال را در مسیر ثبت رکورد سالانه قرار داد.
او افزود این روند در اوایل اکتبر نیز ادامه یافت؛ زیرا سرمایهگذاران داخلی در شرایط تداوم ضعف بازار سهام، همچنان به متنوعسازی سبد داراییهای خود روی آوردند.
بازار معاملات آتی طلا در چین نیز همزمان با افت قیمتها در سپتامبر سردتر شد.
به گفته جیا، میانگین حجم معاملات روزانه در بورس آتی شانگهای (SHFE) نسبت به ماه قبل ۹ درصد کاهش یافت و به ۳۶۰ تن در روز رسید.
همچنین، بر اساس دادههای در دسترس، مجموع موقعیتهای خرید خالص ۲۰ مشارکتکننده بزرگ بازار، در مقایسه با پایان ماه اوت، ۵ تن کاهش یافت و به ۱۴۹ تن رسید.
این کاهش فعالیت معاملاتی و موقعیتهای خرید خالص نشاندهنده تضعیف احساسات بازار بود؛ زیرا هم قیمت طلا و هم میزان نوسانات آن در طول سپتامبر کاهش یافتند.
با این حال، تصویر کلی سهماهه سوم متفاوت بود. مجموع موقعیتهای خرید خالص در این دوره ۵۹ درصد افزایش یافت و حجم معاملات نیز در مقیاس فصلی ۱۸ درصد رشد کرد.
جیا عملکرد بهتر قیمت طلا پس از سهماهه دوم، بهویژه در ماه اوت، را یکی از عوامل اصلی این تغییرات دانست.
تقاضای عمدهفروشی طلا در چین با کاهش قیمتها و افزایش تقاضای خردهفروشی، بهصورت فصلی تقویت شد.
جیا نوشت بانکها، جواهرفروشان و سایر فعالان بازار در ماه سپتامبر ۹۲ تن طلا از بورس طلای شانگهای (SGE) برداشت کردند که نسبت به ماه قبل ۴۸ درصد افزایش داشت.
به گفته او، بخش جواهرات معمولاً پیش از تعطیلات روز ملی چین در اوایل اکتبر، موجودی خود را برای فروش فصلی افزایش میدهد. این تعطیلات اغلب آغاز فصل اوج فروش جواهرات در سهماهه چهارم محسوب میشود و کاهش قیمت طلا نیز به تقویت تقاضا کمک کرده است.
شواهد غیررسمی بازار نشان میدهد فروش شمش طلا نیز بهبود یافته است؛ زیرا بسیاری از سرمایهگذاران، قیمتهای پایینتر را فرصت مناسبتری برای ورود به بازار تلقی کردند.
افت شدید بازار سهام داخلی، گزینههای سرمایهگذاری پیش روی سرمایهگذاران چینی را محدود کرد و تمایل آنها به داراییهای امن را افزایش داد. اعلام مستمر خرید طلا از سوی بانک مرکزی چین نیز این روند را تقویت کرد.
با وجود این، جیا تأکید کرد که مصرف جواهرات طلا در مقایسه با سالهای گذشته بهمراتب ضعیفتر بوده است. به همین دلیل، با وجود بازگشتهای مقطعی تقاضا، میزان برداشت طلا از بورس طلای شانگهای در سپتامبر همچنان پایینتر از میانگین تاریخی قرار داشت و نسبت به مدت مشابه سال قبل ۲۲ درصد کاهش یافت.
در مجموع سهماهه سوم، تقاضای عمدهفروشی طلا با افت ۲۱ درصدی نسبت به سال قبل به ۲۳۴ تن رسید. این میزان همچنین ۴۴ درصد کمتر از میانگین ۱۰ساله، معادل ۴۱۸ تن، بود.
جیا ضعف پایدار مصرف جواهرات را عامل اصلی کاهش تقاضای عمدهفروشی طلا در این دوره دانست.
بانک مرکزی چین نیز از کاهش قیمت طلا برای افزایش خریدهای خود استفاده کرد و در سهماهه سوم، بهویژه در ماه سپتامبر، بر میزان خریدهایش افزود.
جیا اعلام کرد بانک مرکزی چین (PBoC) در سپتامبر ۲۳ تن طلا خریداری کرد که بزرگترین خرید ماهانه این نهاد از اکتبر ۲۰۲۳ بود.
با این خرید، مجموع ذخایر رسمی طلای چین به ۲۴۱۰ تن رسید که معادل ۸.۵ درصد از کل ذخایر این کشور است.
او افزود ارزش کل ذخایر چین در سپتامبر با کاهش ۲ درصدی به ۳.۸ تریلیون دلار رسید؛ افتی که عمدتاً ناشی از کاهش ارزش داراییهای ارزی خارجی بود.
خرید سپتامبر، روند انباشت ماهانه طلا از سوی بانک مرکزی چین را به ۲۳ ماه متوالی رساند. همچنین، مجموع خرید این نهاد در سهماهه سوم به ۶۳ تن رسید که قویترین عملکرد فصلی آن از سهماهه سوم سال ۲۰۲۳ محسوب میشود.
جیا خاطرنشان کرد بانک مرکزی چین از ابتدای سال تاکنون ۱۰۳ تن طلا به ذخایر خود افزوده و همچنان یکی از فعالترین بانکهای مرکزی جهان در زمینه خرید طلاست.
ری جیا در ارزیابی چشمانداز بازار طلای چین اعلام کرد تعطیلات طولانی جشنواره نیمه پاییز در پایان سپتامبر و تعطیلات هفتروزه روز ملی چین در اوایل اکتبر، که هر دو انتظار میرفت فروش طلا را افزایش دهند، با بهبود محسوس تقاضا برای جواهرات، شمش و سکه طلا همراه شدند.
به گفته او، عقبنشینی قیمتها در آستانه این تعطیلات، خریداران را به استفاده از فرصت کاهش قیمت و ورود به بازار ترغیب کرد.
جیا افزود شرایط کلان اقتصادی کنونی همچنان میتواند از سرمایهگذاری در شمش طلا حمایت کند. در عین حال، فرارسیدن فصل سنتی اوج فروش در سهماهه چهارم میتواند تقاضای جواهرات را بهصورت فصلی افزایش دهد.
با این حال، او هشدار داد که محدودیت توان خرید مصرفکنندگان و پایین بودن اعتماد مصرفکننده ممکن است همچنان بر میزان تقاضای طلا از نظر وزنی فشار وارد کند.
در مجموع، دادههای شورای جهانی طلا نشان میدهد کاهش قیمتها در چین همزمان با افزایش خرید بانک مرکزی، ورود سرمایه به صندوقهای قابل معامله در بورس و بهبود تقاضای فصلی برای طلای فیزیکی همراه شده است؛ با این حال، ضعف مصرف جواهرات همچنان مانعی مهم برای بازگشت کامل تقاضای عمدهفروشی به میانگینهای تاریخی به شمار میرود.
برای عضویت در کانال رصد روز کلیک کنید