مسکن؛ دستنیافتنیتر از همیشه
مساله امروز بازار مسكن اين نيست كه خانه كمتر گران شده است؛ مساله اين است كه مردم هنوز نميتوانند خانهاي را كه كمتر گران ميشود، بخرند.

مساله امروز بازار مسكن اين نيست كه خانه كمتر گران شده است؛ مساله اين است كه مردم هنوز نميتوانند خانهاي را كه كمتر گران ميشود، بخرند.
به گزارش رصد روز، مسکن در ایران وارد مرحلهای شده که کاهش تورم هم دیگر لزوماً خبر خوبی برای مردم نیست؛ چراکه مساله اصلی از «سرعت گرانشدن خانه» عبور کرده و به «ناتوانی در خرید خانه» رسیده است. تورم نقطهبهنقطه مسکن در شهریورماه ۳۳.۵ درصد و اجارهبها ۳۲.۸ درصد رشد کرده، در حالی که معاون وزیر راه و شهرسازی از کاهش توان اقتصادی خانوارها و دشوارتر شدن دسترسی مردم به مسکن میگوید. در چنین شرایطی، پایین آمدن شتاب تورم را نمیتوان با بهبود بازار اشتباه گرفت؛ وقتی درآمد از قیمت مسکن عقب مانده، خانه حتی با تورم کمتر هم میتواند دورتر از دسترس مردم قرار بگیرد.
آمارهای شهریورماه نیز این واقعیت را تأیید میکند. تورم سالانه مسکن به ۳۲.۷ درصد و اجاره به ۳۲.۲ درصد رسیده است. بنابراین مساله امروز بازار فقط این نیست که قیمت خانه چقدر افزایش یافته، بلکه این است که درآمد خانوار تا چه اندازه توان همراهی با این افزایش را داشته است. در بازاری که قدرت خرید خانوار کاهش یافته و همزمان سرمایهگذاری در بخش مسکن نیز با افت تمایل مواجه شده، بحران دیگر صرفاً کمبود واحد مسکونی نیست؛ بحران اصلی، شکاف عمیق میان خانهای که ساخته میشود و مردمی است که توان خرید آن را ندارند.
اظهارات اخیر حبیبالله طاهرخانی، معاون مسکن و ساختمان وزیر راه و شهرسازی، نیز دقیقاً بر همین نقطه دست میگذارد. او با تأکید بر اینکه مساله مسکن صرفاً به میزان عرضه مربوط نمیشود، کاهش توان اقتصادی خانوارها را یکی از عوامل اصلی دشوارتر شدن دسترسی مردم به مسکن دانست.
این اظهارنظر از آن جهت اهمیت دارد که بخش قابل توجهی از ادبیات سیاستگذاری مسکن در سالهای گذشته حول یک گزاره مشخص شکل گرفته بود: ساخت بیشتر، یعنی دسترسی بیشتر. اما تجربه بازار نشان داده است که این رابطه همیشه برقرار نیست.
ممکن است تعداد واحدهای ساختهشده افزایش پیدا کند، اما اگر قیمت تمامشده، قیمت فروش یا اقساط تسهیلات با درآمد خانوار تناسب نداشته باشد، افزایش عرضه الزاماً به افزایش قدرت خرید منجر نمیشود.
طاهرخانی نیز با اشاره به تجربه اواخر دهه ۱۳۸۰ و اوایل دهه ۱۳۹۰ تأکید کرد که عرضه گسترده مسکن الزاماً به دسترسی مطلوبتر شهروندان منجر نشده و حتی بخشی از این سیاستها به افزایش تعداد واحدهای خالی یا عرضه واحدهایی منجر شده که با توان اقتصادی متوسط خانوارها تناسب نداشتهاند.
این تجربه یک پیام روشن برای سیاستگذار دارد: ساختن خانه بدون ساختن قدرت خرید، بحران مسکن را حل نمیکند.
در تحلیل وضعیت بازار مسکن، مقایسه نرخ تورم مسکن با نرخ رشد قیمتها در گذشته شاید اهمیت داشته باشد، اما مقایسه مهمتر، مقایسه میان هزینه مسکن و درآمد خانوار است. اگر قیمت مسکن در یک دوره ۳۳ درصد رشد کند، اما درآمد خانوار کمتر از این میزان افزایش یابد، قدرت خرید کاهش پیدا کرده است. حتی اگر تورم مسکن از ۵۰ درصد به ۳۳ درصد برسد، مادامی که درآمد و پسانداز خانوار توان جبران فاصله ایجادشده را نداشته باشد، بحران دسترسی پابرجا خواهد ماند. همین مساله در بازار اجاره با شدت بیشتری خود را نشان میدهد. مستأجر باید هزینه سکونت را همین امروز بپردازد. تورم ۳۲.۸ درصدی اجاره به این معناست که فشار هزینهای بر خانوار مستأجر همچنان ادامه دارد.در نتیجه، کاهش شتاب تورم اجاره نیز الزاماً به معنای کاهش فشار اقتصادی نیست. اگر اجارهبها همچنان با سرعتی بالا افزایش پیدا کند، سهم مسکن از درآمد خانوار میتواند افزایش یابد و منابع کمتری برای خوراک، آموزش، درمان، حملونقل و پسانداز باقی بماند.
اما بحران بازار مسکن تنها در سمت تقاضا نیست. طرف عرضه نیز با یک مشکل جدی مواجه شده است: کاهش تمایل به سرمایهگذاری.به گزارش ایسنا، معاون وزیر راه و شهرسازی اعلام کرد که در سال ۱۴۰۴ تحت تأثیر تحولات کشور، گرایش به سرمایهگذاری در حوزههای مختلف از جمله ساختمان و مسکن کاهش یافته است. این مساله در شرایطی رخ داده که بخش ساختمان با افزایش هزینه نهادههای تولید نیز مواجه بوده است.به گفته طاهرخانی، متوسط رشد قیمت نهادههای ساختمانی در ابتدای سال جاری به بیش از ۱۰۰ درصد رسیده است؛ افزایشی که اگرچه بخشی از آن بعداً تعدیل شده، اما آثار آن همچنان بر قیمت مسکن باقی مانده است.این وضعیت یک معادله دشوار ایجاد میکند: از یک سو خانوار قدرت خرید کافی ندارد و از سوی دیگر، سازنده با هزینههای بالاتر، ریسک بیشتر و افق نامطمئن سرمایهگذاری مواجه است.در چنین شرایطی، انتظار افزایش قابل توجه عرضه بدون اصلاح محیط سرمایهگذاری، چندان واقعبینانه نیست.
یکی از نکات مهم اظهارات معاون وزیر، اشاره به نقش محدود دولت در عرضه مسکن است. به گفته او، نهایتاً حدود ۲۰ درصد عرضه مسکن در اختیار دولت است و برای حل مساله باید بخش خصوصی فعال شود.این گزاره، در صورت پذیرش، یک نتیجه روشن دارد: سیاست مسکن نمیتواند صرفاً بر ساخت مستقیم توسط دولت متکی باشد.دولت میتواند زمین، زیرساخت، تسهیلات، مقررات و مشوقهای سرمایهگذاری را فراهم کند، اما بخش عمده ساختوساز در نهایت باید توسط بخش خصوصی انجام شود. بنابراین اگر ریسک سرمایهگذاری افزایش یابد، هزینه ساخت جهش کند، دسترسی به منابع مالی دشوار باشد و چشمانداز فروش واحدها نامطمئن شود، سیاستهای دولتی برای افزایش عرضه نیز با محدودیت مواجه خواهند شد.به عبارت دیگر، برای افزایش عرضه واقعی، صرفاً صدور مجوز یا تعیین هدف ساخت کافی نیست؛ باید سازنده نیز انگیزه و امکان ساخت داشته باشد و خریدار نیز توان خرید داشته باشد.
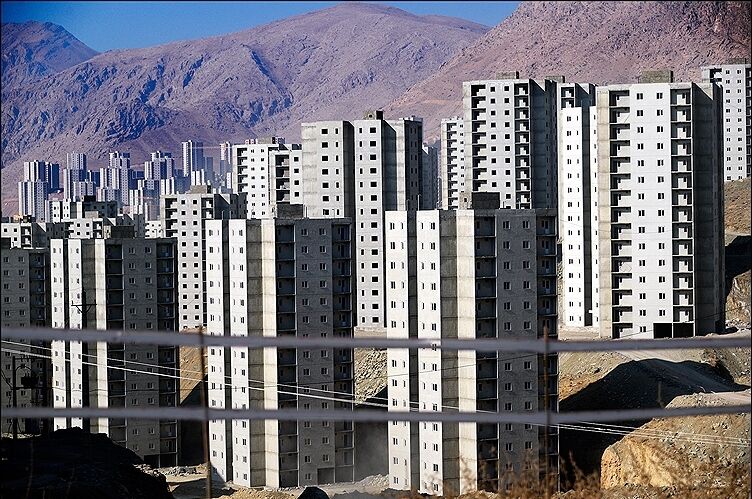
در عین حال، نباید از یک نکته مثبت نیز عبور کرد. طاهرخانی اعلام کرد که بخش ساختمان در سال گذشته، با وجود رشد منفی اقتصاد کلان و شرایط نامناسب برخی بخشهای تولیدی، رشد ۱.۴ درصدی داشته است. همچنین به گفته او، در حالی که سرمایهگذاری در ساختمانهای نوساز کاهش یافته، سرمایهگذاری در ساختمانهای نیمهتمام با هدف عرضه واحدهای مسکونی افزایش پیدا کرده است.این اتفاق میتواند نشانهای از تلاش بازار برای تکمیل پروژههای موجود و تبدیل سرمایههای راکد به واحدهای قابل عرضه باشد؛ اما پرسش اصلی همچنان باقی است: این واحدها در نهایت برای چه گروهی قابل خرید خواهند بود؟ اگر واحد تکمیلشده به دلیل قیمت بالا از توان مالی خانوارهای هدف خارج باشد، تکمیل آن اگرچه از نظر عرضه مفید است، اما لزوماً مشکل دسترسی را حل نمیکند.
بحران در کلانشهرها، بهویژه تهران، شکل پیچیدهتری دارد. از یک طرف فرصتهای شغلی و اقتصادی، مهاجرت را به سمت پایتخت و دیگر کلانشهرها افزایش داده و از طرف دیگر، قیمت زمین و مسکن در این مناطق فاصله زیادی با توان مالی بخش بزرگی از خانوارها ایجاد کرده است.
به گفته معاون وزیر راه و شهرسازی، افزایش مهاجرت عمدتاً با هدف دسترسی به مشاغل خدماتی، تقاضای مسکن در تهران و سایر کلانشهرها را افزایش داده و در نتیجه ناترازی میان عرضه مسکن و توان دسترسی مردم تشدید شده است.بنابراین مساله تهران تنها کمبود واحد مسکونی نیست؛ مشکل، ناترازی میان محل شکلگیری فرصتهای اقتصادی، محل سکونت خانوار و توان مالی آنهاست.وقتی شغل در مرکز شهر متمرکز است اما مسکن متناسب با درآمد در حاشیه قرار دارد، هزینه پنهان مسکن نیز افزایش مییابد؛ هزینهای که خود را در قالب زمان و قیمت رفتوآمد، فرسودگی، کاهش کیفیت زندگی و دور شدن خانوار از فرصتهای شغلی نشان میدهد.
در نهایت، اظهارات معاون وزیر راه و شهرسازی یک نکته مهم دیگر را برجسته میکند: سیاستگذار باید همزمان با دو مساله «دسترسی دشوار به مسکن» و «بدمسکنی» مقابله کند.
این دو مساله الزاماً یکی نیستند. ممکن است خانواری صاحب یا مستأجر یک واحد مسکونی باشد، اما آن واحد از نظر متراژ، کیفیت، ایمنی، موقعیت مکانی یا دسترسی به خدمات، شرایط مناسبی نداشته باشد. بنابراین حل بحران مسکن فقط به افزایش تعداد واحدها محدود نمیشود؛ کیفیت و تناسب واحدها با توان اقتصادی و نیاز خانوار نیز اهمیت دارد.
تصویر فعلی بازار را میتوان در سه شکاف خلاصه کرد: شکاف میان قیمت و درآمد، شکاف میان هزینه ساخت و توان خرید و شکاف میان عرضه و نیاز واقعی خانوار.
تورم ۳۳.۵ درصدی مسکن و ۳۲.۸ درصدی اجاره نشان میدهد فشار قیمتی همچنان بالاست. کاهش قدرت اقتصادی خانوارها نشان میدهد تقاضای موثر ضعیف شده و کاهش تمایل به سرمایهگذاری نیز سمت عرضه را با تهدید مواجه کرده است.
در چنین شرایطی، سادهسازی بحران مسکن به «کمبود عرضه» یا «گرانفروشی» نمیتواند راهحل موثری ایجاد کند. بازار در نقطهای قرار گرفته که هم خریدار توان خرید ندارد، هم مستأجر زیر فشار اجاره است و هم سازنده با افزایش هزینه و ریسک سرمایهگذاری مواجه است.بنابراین اگر سیاستگذار واقعاً به دنبال کاهش بحران است، باید همزمان سه مسیر را دنبال کند: تقویت قدرت خرید خانوار، کاهش ریسک و هزینه سرمایهگذاری و هدایت عرضه به سمت نیاز واقعی جامعه.در غیر این صورت، ممکن است آمار ساختوساز بهتر شود، رشد بخش ساختمان مثبت بماند و حتی شتاب تورم مسکن نیز کاهش پیدا کند، اما برای خانواری که هنوز توان خرید یک خانه متناسب با درآمد خود را ندارد، هیچکدام از این شاخصها به معنای «بهبود بازار» نخواهد بود.
مساله امروز بازار مسکن این نیست که خانه کمتر گران شده است؛ مساله این است که مردم هنوز نمیتوانند خانهای را که کمتر گران میشود، بخرند.
برای عضویت در کانال رصد روز کلیک کنید