بایدهای بودجه ۱۴۰۶
بودجه كارآمد بودجهاي نيست كه صرفاً ارقام آن با سال قبل تفاوت داشته باشد؛ بلكه بودجهاي است كه بتواند با منابع محدود، نتايج بهتر و قابل سنجشتري ايجاد كند.
بودجه كارآمد بودجهاي نيست كه صرفاً ارقام آن با سال قبل تفاوت داشته باشد؛ بلكه بودجهاي است كه بتواند با منابع محدود، نتايج بهتر و قابل سنجشتري ايجاد كند.
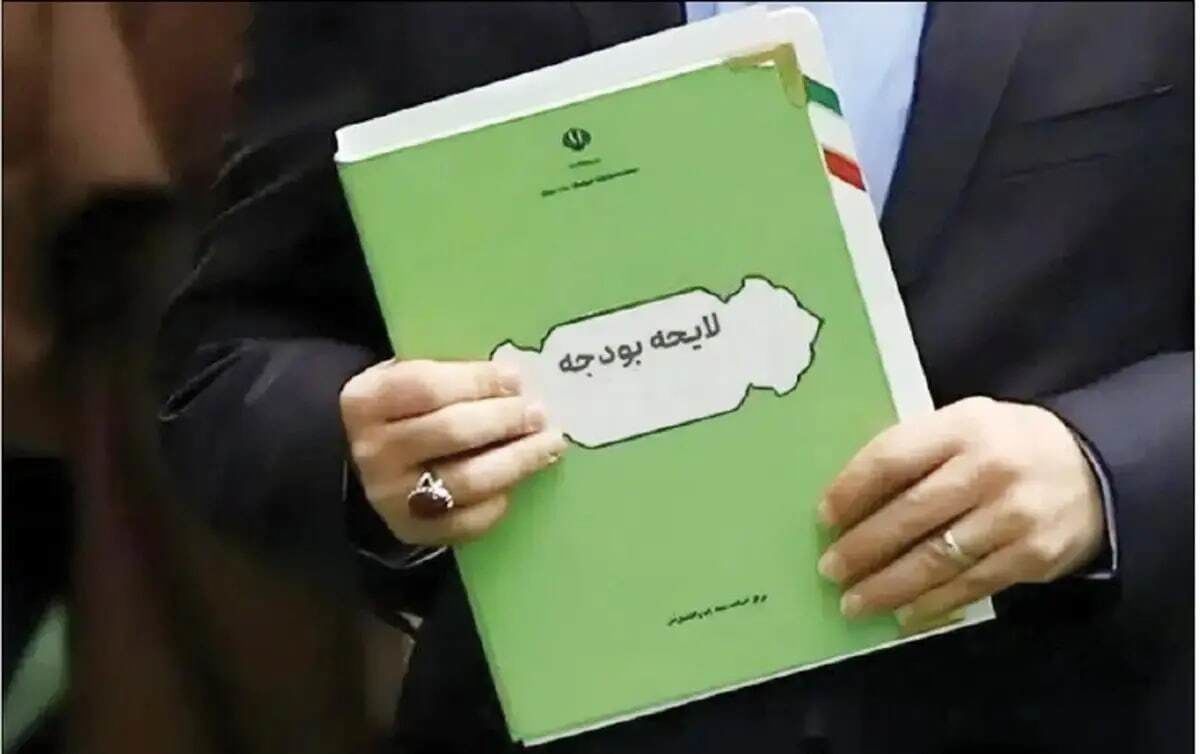
به گزارش رصد روز، با نزدیک شدن به فصل تدوین و بررسی لایحه بودجه، باردیگر یکی از مهمترین مسائل اقتصاد ایران در مرکز توجه قرار میگیرد؛ اصلاح ساختار بودجه و کاهش فاصله میان منابع و مصارف دولت. مطابق روال معمول، لایحه بودجه سالانه در نیمه آذرماه به مجلس شورای اسلامی ارایه میشود و دولت چهاردهم نیز در حال طراحی و تنظیم بودجه سال ۱۴۰۶ است.
این فرآیند در شرایطی انجام میشود که اقتصاد ایران همچنان با تورم مزمن، محدودیت منابع، ناترازیهای مالی و بانکی و ضرورت حمایت از قدرت خرید خانوارها روبهرو است. در چنین فضایی، اهمیت بودجه صرفاً به تعیین میزان درآمدها و هزینههای دولت محدود نمیشود؛ بلکه این سند باید مشخص کند منابع عمومی کشور چگونه تخصیص مییابند، کدام اولویتها در صدر برنامههای دولت قرار دارند و سیاست مالی چه نقشی در ثبات اقتصادی و مهار تورم ایفا خواهد کرد.
اصلاح بودجه سالهاست به یکی از مطالبات کارشناسان اقتصادی و از محورهای اصلی بحث درباره اصلاحات ساختاری در ایران تبدیل شده است. با این حال، تداوم کسری بودجه، تحققنیافتن بخشی از درآمدهای پیشبینیشده، گسترش تعهدات مالی دولت و باقی ماندن برخی ردیفهای هزینهای کمبازده نشان میدهد که فاصله معناداری میان ضرورت اصلاح و اجرای پایدار آن وجود دارد. در سالهای گذشته، بارها بر لزوم حذف یا ساماندهی نهادهای کمبازده، کاهش هزینههای غیرضروری، افزایش شفافیت و حرکت به سمت بودجهریزی مبتنی بر عملکرد تأکید شده، اما این اهداف هنوز به یک تحول فراگیر و پایدار در نظام بودجهریزی کشور منجر نشدهاند.
مساله اصلی این است که بودجه باید از فهرستی از ردیفهای درآمدی و هزینهای به برنامهای قابل ارزیابی برای اداره اقتصاد تبدیل شود. بودجهای که صرفاً بر اساس هزینههای سال قبل تنظیم شود و تغییرات محدودی در ارقام آن اعمال شود، نمیتواند بهتنهایی پاسخگوی نیازهای جدید کشور باشد. در مقابل، بودجه برنامهمحور باید ارتباط روشنی میان منابع تخصیصیافته، اهداف اقتصادی و اجتماعی، مسوولیت دستگاهها و نتایج قابل اندازهگیری برقرار کند. چنین رویکردی میتواند به دولت کمک کند تا در شرایط محدودیت منابع، هزینههای ضروری را از مخارج کماثر تفکیک کند و منابع عمومی را به سمت اولویتهایی هدایت کند که بیشترین بازده اقتصادی و اجتماعی را دارند.
یکی از مهمترین دلایل ضرورت اصلاح ساختار بودجه، ارتباط میان کسری بودجه و تورم مزمن است. هنگامی که درآمدهای دولت کمتر از میزان پیشبینیشده تحقق پیدا میکند، اما هزینهها و تعهدات مالی همچنان پابرجا هستند، دولت ناچار میشود برای تأمین شکاف منابع و مصارف به راهکارهای جایگزین متوسل شود. این راهکارها ممکن است شامل استقراض، انتشار بدهی، استفاده از منابع بانکی، جابهجایی اعتبارات یا تعویق پرداختها باشد. هر یک از این روشها آثار متفاوتی بر اقتصاد دارند، اما در صورت تداوم ناترازی و نبود یک برنامه معتبر برای اصلاح آن، فشار مالی دولت میتواند به بخشهای دیگر اقتصاد منتقل شود.
اگر کسری بودجه به شیوهای تأمین شود که به افزایش پایه پولی یا رشد نامتناسب نقدینگی منجر شود، فشار تورمی تشدید خواهد شد. حتی زمانی که تأمین مالی مستقیماً به خلق پول منجر نمیشود، افزایش بدهیها و تعهدات دولت میتواند منابع قابل استفاده برای بخش خصوصی را محدود کند یا هزینه تأمین مالی را افزایش دهد. بنابراین، کنترل تورم تنها با سیاستهای پولی یا دستورهای اداری در بازارها امکانپذیر نیست؛ سیاست مالی نیز باید در جهت کاهش فشارهای تورمی حرکت کند.
در این میان، مساله تحقق درآمدهای بودجه اهمیت ویژهای دارد. پیشبینی درآمد در لایحه بودجه با وصول واقعی آن تفاوت دارد. ممکن است دولت بر اساس برآوردهای اقتصادی، میزان مشخصی از درآمدهای مالیاتی، صادراتی یا سایر منابع را در نظر بگیرد، اما تحقق این ارقام به شرایط اقتصادی، ظرفیت اجرایی دستگاهها، وضعیت تجارت خارجی و عوامل متعدد دیگری وابسته است. اگر برآوردها بیش از ظرفیت واقعی اقتصاد باشند، بودجه از همان ابتدای اجرا با شکاف منابع مواجه خواهد شد. از این رو، یکی از محورهای اصلی اصلاح بودجه باید واقعبینانه کردن درآمدها باشد. بودجهای که بر پایه منابع قابل تحقق تنظیم شده باشد، امکان برنامهریزی دقیقتر و اجرای باثباتتر هزینهها را فراهم میکند. در مقابل، اتکا به درآمدهای خوشبینانه و تحققنیافته میتواند به انباشت بدهی، تأخیر در پرداخت مطالبات پیمانکاران و فعالان اقتصادی و کاهش کیفیت اجرای طرحهای عمرانی منجر شود. اصلاح بودجه به معنای کاهش بیهدف هزینهها نیست؛ بلکه در گام نخست، باید میان منابع واقعی و تعهدات مالی دولت تناسب برقرار شود.
یکی از موضوعاتی که در بحث اصلاح بودجه بارها مطرح شده، ضرورت بازنگری در ردیفهای هزینهای و ساماندهی نهادهایی است که عملکرد و میزان اثربخشی آنها با منابعی که دریافت میکنند، تناسب روشنی ندارد. این موضوع سالهاست در اظهارنظرهای کارشناسی و مباحث مربوط به بودجه مطرح میشود، اما تداوم ردیفهای متعدد و دشواری اصلاح آنها نشان میدهد که مساله فقط شناسایی هزینههای غیرضروری نیست؛ بلکه به سازوکار تصمیمگیری، ارزیابی عملکرد و پاسخگویی در نظام اداری نیز مربوط میشود. حذف یا ادغام یک نهاد زمانی میتواند به اصلاح واقعی بودجه منجر شود که وظایف آن بررسی شود، موازیکاریهای احتمالی شناسایی شوند و مشخص باشد حذف یک ردیف هزینهای چه اثری بر عملکرد کل دولت خواهد داشت.
صرف کاهش اعتبار یک دستگاه، بدون اصلاح ماموریتها و فرایندهای آن، ممکن است به افت کیفیت خدمات عمومی یا انتقال هزینه به بخش دیگری از بودجه منجر شود. در مقابل، ادامه تخصیص منابع به نهادهایی که خروجی مشخص و قابل سنجشی ندارند نیز با منطق استفاده بهینه از منابع عمومی سازگار نیست. بنابراین، اصلاح ساختار بودجه باید از ارزیابی مستمر عملکرد دستگاهها آغاز شود. هر نهاد باید ماموریت مشخص، شاخصهای ارزیابی و اهداف قابل اندازهگیری داشته باشد. تخصیص منابع نیز باید تا حد امکان با میزان تحقق این اهداف ارتباط پیدا کند. در چنین چارچوبی، استمرار بودجه یک دستگاه نباید صرفاً به سابقه فعالیت یا برخورداری آن از ردیف ثابت در سالهای گذشته وابسته باشد؛ بلکه لازم است کارآمدی، ضرورت وظایف و نتایج فعالیت آن بهصورت دورهای بررسی شود.
البته اصلاح هزینهها نباید صرفاً به نهادهای کوچک یا ردیفهایی محدود شود که حذف آنها از نظر اجرایی سادهتر است. بخش مهمی از منابع عمومی در قالب تعهدات مستمر، یارانهها، هزینههای جاری و طرحهای متعدد تخصیص پیدا میکند. اگر هدف اصلاح ساختار بودجه باشد، باید مجموعه هزینهها و تعهدات دولت با نگاهی یکپارچه بررسی شود. اصلاحات پراکنده ممکن است به صرفهجوییهایی محدود منجر شود، اما بدون بازنگری در سازوکار تولید و تخصیص هزینهها، احتمال بازگشت ناترازی در سالهای بعد همچنان وجود خواهد داشت.
یکی از راهکارهای مهم برای عبور از بودجهریزی سنتی، حرکت به سمت بودجهریزی برنامهمحور و مبتنی بر عملکرد است. در نظامی که عمدتاً بر تکرار ردیفهای سال قبل تکیه دارد، میزان اعتبار هر دستگاه ممکن است بیش از آنکه تابع نتایج عملکرد باشد، به سابقه بودجهای آن وابسته بماند. در چنین شرایطی، دستگاهها برای حفظ یا افزایش سهم خود از منابع عمومی تلاش میکنند، اما ارتباط میان افزایش اعتبار و بهبود خدمات یا تحقق اهداف توسعهای بهسادگی قابل سنجش نیست. بودجهریزی برنامهمحور میتواند این رابطه را تغییر دهد.
در این مدل، ابتدا اهداف و نتایج مورد انتظار مشخص میشوند، سپس برنامههای اجرایی متناسب با آنها طراحی و منابع مورد نیاز تعیین میشود. در مرحله بعد، عملکرد دستگاهها بر اساس شاخصهای روشن ارزیابی میشود تا مشخص شود اعتبار تخصیصیافته تا چه اندازه به تحقق اهداف منجر شده است. این رویکرد، علاوه بر افزایش شفافیت، امکان مقایسه عملکرد دستگاهها و شناسایی برنامههای کماثر را فراهم میکند.
برای مثال، در حوزه توسعه زیرساختها، صرف اختصاص اعتبار به یک طرح عمرانی نمیتواند معیار کافی برای موفقیت آن باشد. باید مشخص شود طرح با چه هزینهای، در چه زمانی و با چه میزان پیشرفت فیزیکی و اقتصادی اجرا شده و چه اثری بر دسترسی مردم به خدمات یا افزایش ظرفیت تولید گذاشته است. همین منطق باید در سایر حوزههای هزینهای نیز مورد توجه قرار گیرد.
البته استقرار بودجهریزی مبتنی بر عملکرد به تغییرات سازمانی، دسترسی به دادههای قابل اعتماد و ایجاد سازوکار پاسخگویی نیاز دارد. تعیین شاخصهای صوری یا غیرقابل اندازهگیری نمیتواند به اصلاح بودجه منجر شود. همچنین، دستگاهها باید در قبال نتایج مسوول باشند و امکان پیوند دادن ارزیابی عملکرد با تصمیمهای مربوط به تخصیص منابع وجود داشته باشد. در غیر این صورت، بودجهریزی برنامهمحور نیز ممکن است به مجموعهای از اسناد و شاخصها تبدیل شود که تأثیر محدودی بر تصمیمهای واقعی دارند.
در کنار بحث تدوین بودجه سال آینده، طرح سهفوریتی موسوم به اقتصاد مقاومتی که بهتازگی ازسوی برخی نمایندگان در قالب ۲۴ ماده مطرح شده، بار دیگر مساله رابطه میان اهداف سیاستگذاری و ابزارهای اجرایی را برجسته کرده است. براساس توضیحات ارایهشده درباره این طرح، هدفهایی مانند ایجاد ثبات اقتصادی، مهار تورم، تقویت ارزش پول ملی، اصلاح نظام ارزی و بانکی، حمایت از تولید داخلی و کاهش وابستگی به دلار دنبال میشود. این اهداف در شرایط فعلی اقتصاد ایران اهمیت دارند، اما دستیابی به آنها مستلزم انتخاب ابزارهایی است که با محدودیتهای واقعی اقتصاد و یکدیگر سازگار باشند.
در نقد این طرح، ولیالله سیف، رییسکل اسبق بانک مرکزی، نسبت به اتکای گسترده به مداخلات دستوری در بازار ارز، تثبیت نرخ رسمی، محدود کردن معاملات ارزی خارج از نرخ اعلامی بانک مرکزی و صفر کردن نرخ اسمی سود بانکی هشدار داده است. محور اصلی این نقد آن است که تعیین یک هدف مطلوب، بدون طراحی سازوکار اجرایی و تأمین منابع لازم، تضمینی برای تحقق آن ایجاد نمیکند. این نکته برای بودجهریزی نیز اهمیت اساسی دارد؛ زیرا هر سیاست اقتصادی، مستقیم یا غیرمستقیم، بر منابع عمومی، هزینههای دولت و تعهدات نظام بانکی اثر میگذارد. برای نمونه، تثبیت نرخ ارز در یک سطح مشخص برای دورهای طولانی، بدون روشن بودن میزان منابع ارزی قابل دسترس و سازوکار تعدیل در شرایط اضطراری، میتواند به ایجاد فاصله میان نرخ رسمی و شرایط واقعی بازار منجر شود.
تجربه سیاست ارز ترجیحی ۴۲۰۰ تومانی نیز نشان داد که حمایت از مصرفکننده از طریق تخصیص ارز ارزان، اگر با سازوکار شفاف توزیع، نظارت موثر و اطمینان از انتقال منفعت به مصرفکننده نهایی همراه نباشد، ممکن است به شکلگیری رانت و ناکارآمدی بینجامد. همین مساله درباره سیاستهای بانکی نیز صادق است. اگر نرخ اسمی سود بانکی بهصورت دستوری به صفر برسد و در عین حال سازوکار تجهیز منابع و تأمین هزینههای بانکها مشخص نباشد، ممکن است انگیزه نگهداری سپرده ریالی کاهش یابد و ناترازی بانکها تشدید شود. این تصمیمها، در صورت اجرا، میتوانند بر نقدینگی، تأمین مالی تولید و هزینههای احتمالی دولت اثر بگذارند. از این رو، اصلاح نظام بانکی و ارزی باید با برنامهای روشن برای مدیریت ناترازیها و کنترل کسری بودجه همراه باشد.
اهمیت این بحث برای بودجه ۱۴۰۶ در آن است که سیاستهای اقتصادی را نمیتوان مستقل از یکدیگر طراحی کرد. تثبیت قیمتها، کاهش هزینه اعتبار، حمایت از تولید و گسترش تعهدات حمایتی، همگی نیازمند ارزیابی دقیق منابع و پیامدهای مالی هستند. اگر دولت و مجلس اهدافی را تعیین کنند که منابع تحققپذیر برای اجرای آنها وجود نداشته باشد، احتمال دارد هزینه سیاستها به شکل بدهی، فشار بر نظام بانکی یا افزایش تورم در دورههای بعد ظاهر شود. بنابراین، هر برنامه اصلاحی باید در کنار اهداف خود، برآورد مالی، سازوکار اجرا و نحوه سنجش نتایج را نیز مشخص کند.
در کنار اصلاح ساختار هزینهها و حرکت به سمت بودجهریزی مبتنی بر عملکرد، بازتعریف رابطه مالی میان دولت مرکزی و استانها نیز میتواند بخشی از فرایند اصلاح بودجه باشد. در نشست تخصصی «تمرکززدایی و نظام نوین درآمد ـ هزینه استانی دادهمبنا با رویکرد +RBM» در سازمان برنامه و بودجه کشور، محمد قاسمی، معاون هماهنگی برنامه و بودجه این سازمان، با اشاره به پیشینه تلاشها برای واگذاری اختیارات به مناطق و استانها گفت که ایده تمرکززدایی از پیش از انقلاب وجود داشته و در دورههای مختلف، از جمله دهه ۱۳۶۰ و برنامه سوم توسعه، اقداماتی در این زمینه انجام شده است؛ هرچند این تلاشها با موفقیت کامل همراه نبودهاند.
به گفته قاسمی، با تأکید مسعود پزشکیان، رییسجمهور، بر تقویت استانها، برنامهای در سازمان برنامه و بودجه تدوین شده و در بخشنامه بودجه سال ۱۴۰۶ نیز پیوستی مستقل به این موضوع اختصاص یافته است. این جهتگیری میتواند زمینهای برای بازنگری در شیوه توزیع منابع و افزایش نقش استانها در تصمیمگیریهای مرتبط با توسعه منطقهای فراهم کند. در همین نشست، امیدعلی پارسا، رییس امور برنامه و بودجه استانهای سازمان برنامه و بودجه کشور، بر ضرورت بازتعریف مناسبات مرکز و استانها در اجرای بند «پ» ماده ۱۷ قانون برنامه هفتم پیشرفت تأکید کرد. به گفته او، تحقق نظام نوین درآمد و هزینه استانی مبتنی بر مدیریت نتایج، به تمرکززدایی عملیاتی و ایجاد توازن میان وظیفه، اختیار، مسوولیت و پاسخگویی نیاز دارد. بر اساس این رویکرد، دستگاههای مرکزی باید بیشتر بر سیاستگذاری، تعیین استانداردها، نظارت و ارزیابی عملکرد متمرکز شوند و بخش مهمی از تصمیمگیریهای اجرایی و مدیریت منابع در سطح استانها انجام گیرد.
تمرکززدایی مالی، در صورت طراحی صحیح، میتواند به استفاده بهتر از ظرفیتهای محلی کمک کند. نیازهای توسعهای استانها یکسان نیست و تصمیمگیری متمرکز ممکن است نتواند تفاوتهای جغرافیایی، اقتصادی و اجتماعی مناطق را بهطور کامل منعکس کند. اگر مدیران استانی از اختیار کافی برای اولویتبندی طرحها برخوردار باشند و در برابر نتایج عملکرد خود پاسخگو بمانند، امکان دارد منابع به سمت پروژههایی هدایت شود که با نیازهای واقعی هر منطقه تناسب بیشتری دارند.
در مدل مطرحشده، استفاده از مازاد درآمدهای وصولی، بهرهوری داراییها و ساماندهی هزینهها میتواند به تأمین منابع برای تکمیل طرحهای پیشران و توسعه متوازن مناطق کمک کند. با این حال، موفقیت چنین مدلی به طراحی قواعد روشن برای توزیع منابع و جلوگیری از تشدید نابرابری منطقهای وابسته است. استانهایی که از پایه اقتصادی قویتر یا ظرفیت درآمدزایی بیشتری برخوردارند، نباید صرفاً به دلیل برخورداری از منابع بیشتر، فاصله خود را با مناطق کمبرخوردار افزایش دهند. بنابراین، تمرکززدایی باید در کنار سازوکارهای همبستگی مالی ملی و معیارهای شفاف تخصیص منابع اجرا شود.
همچنین، انتقال اختیار بدون انتقال مسوولیت و تقویت نظام نظارتی، بهتنهایی اصلاح ساختاری محسوب نمیشود. هرچه اختیار مالی استانها افزایش پیدا کند، نیاز به انتشار اطلاعات، ارزیابی مستقل عملکرد و پاسخگویی درباره نحوه هزینهکرد منابع نیز بیشتر خواهد شد. در نتیجه، تمرکززدایی زمانی میتواند به بهرهوری بالاتر منجر شود که با نظام دادهمحور، شاخصهای عملکرد و نظارت موثر همراه باشد.
مجموع این مباحث نشان میدهد که اصلاح بودجه را نمیتوان به کاهش چند ردیف هزینهای، تغییر در شیوه تخصیص اعتبارات یا افزایش درآمدهای پیشبینیشده محدود کرد. اصلاح پایدار زمانی شکل میگیرد که نظام بودجهریزی، ساختار هزینههای دولت، شیوه برآورد درآمدها، نظام بانکی و سازوکار توزیع منابع میان مرکز و استانها در چارچوبی هماهنگ بازنگری شوند.
نخستین گام، واقعبینانه کردن منابع و پرهیز از تنظیم بودجه بر اساس درآمدهایی است که تحقق آنها با عدم قطعیت جدی مواجه است. گام بعدی، بررسی تعهدات و هزینهها با معیار ضرورت، بهرهوری و نتایج قابل سنجش است. در کنار آن، باید زمینه حرکت از بودجهریزی افزایشی به بودجهریزی برنامهمحور فراهم شود؛ بهگونهای که تخصیص اعتبار با اهداف روشن و عملکرد واقعی دستگاهها ارتباط داشته باشد.
همچنین، هرگونه برنامه اصلاحی در حوزه ارز، بانک و حمایت از تولید باید از نظر آثار مالی و ارتباط آن با بودجه عمومی ارزیابی شود. سیاستی که در ظاهر به دنبال کاهش هزینه مردم است، اگر بدون منابع پایدار اجرا شود، ممکن است در نهایت به افزایش کسری بودجه یا فشار تورمی منجر شود. از سوی دیگر، تمرکززدایی و افزایش اختیار استانها نیز باید با پاسخگویی، شفافیت و قواعدی برای توزیع متوازن منابع همراه باشد. نیمه آذرماه، طبق روال معمول، نقطه مهمی در تقویم بودجهای کشور است؛ اما اهمیت بودجه ۱۴۰۶ تنها به زمان ارایه آن به مجلس محدود نمیشود. این بودجه میتواند فرصتی برای روشن شدن میزان تعهد دولت به اصلاحات ساختاری باشد: اینکه آیا درآمدها بر اساس ظرفیت واقعی اقتصاد برآورد میشوند، آیا هزینههای کمبازده مورد ارزیابی جدی قرار میگیرند، آیا منابع به برنامههای دارای خروجی مشخص اختصاص مییابند و آیا رابطه میان سیاستهای اقتصادی و محدودیتهای مالی دولت بهدرستی دیده میشود یا خیر.
در نهایت، بودجه کارآمد بودجهای نیست که صرفاً ارقام آن با سال قبل تفاوت داشته باشد؛ بلکه بودجهای است که بتواند با منابع محدود، نتایج بهتر و قابل سنجشتری ایجاد کند. اصلاح ساختار بودجه، شرط لازم برای کاهش فشارهای مالی دولت و کمک به مهار تورم است، هرچند بهتنهایی برای حل تمام مشکلات اقتصادی کفایت نمیکند. اگر تدوین بودجه ۱۴۰۶ با واقعبینی در پیشبینی درآمدها، بازنگری در هزینههای کمبازده، استقرار بودجهریزی برنامهمحور و اصلاح سازوکارهای تخصیص منابع همراه شود، میتواند گامی مهم در جهت افزایش انضباط مالی و بهبود کیفیت سیاستگذاری اقتصادی باشد. در غیر این صورت، خطر آن وجود دارد که بسیاری از اهداف اصلاحی بار دیگر در سطح اسناد و وعدهها باقی بمانند و مساله مزمن کسری بودجه به سالهای بعد منتقل شود.
برای عضویت در کانال رصد روز کلیک کنید