خانهدار شدن غیرممکن شد؟
ممکن است قیمت خانه پایین آمده باشد، اما وضعیت درآمدی و شغلی خانوارها بیش از آن تضعیف شده باشد.

ممکن است قیمت خانه پایین آمده باشد، اما وضعیت درآمدی و شغلی خانوارها بیش از آن تضعیف شده باشد.
به گزارش رصد روز، برای بسیاری از خانوارهای ایرانی، خرید خانه دیگر فقط به معنای چند سال بیشتر پسانداز کردن نیست. وقتی درآمد خانوار صرف اجاره، خوراک، درمان و سایر هزینههای ضروری میشود، تامین آورده اولیه خرید مسکن هم دشوار خواهد بود. در چنین شرایطی، حتی کاهش قیمت خانه لزوما به معنای افزایش توان خرید نیست. پرسش این است که اگر وضعیت درآمد و تورم تغییر نکند، چه چشماندازی برای خانهدار شدن طبقه متوسط و کمدرآمد باقی میماند؟
حسین عبده تبریزی، اقتصاددان و صاحبنظر حوزه مسکن، در پاسخ به پرسشهای مطرحشده در یک گروه تلگرامی اقتصادی نسبت به آینده دسترسی خانوارهای متوسط و کمدرآمد به مسکن هشدار داده است.
او نوشته است: «اگر شرایط اصلی اقتصاد و حکمرانی تغییر نکند، من برای بهبود فراگیر دسترسی اقشار متوسط و کمدرآمد به مسکن، حتی در افق دهساله نیز خوشبین نیستم.»
عبده تبریزی تاکید کرده که این ارزیابی پیشگویی قطعی درباره همه سالها و شهرها نیست، بلکه هشداری نسبت به ادامه روندی است که درآمد واقعی و توان پسانداز خانوارها را تضعیف میکند.
عبده تبریزی معتقد است فاصله درآمد خانوارها با هزینه تأمین مسکن به اندازهای افزایش یافته که نمیتوان با چند پیشنهاد متعارف، چشمانداز امیدوارکنندهای ترسیم کرد. او میگوید حدود چهار سال است نسبت به شکلگیری بحرانی جدی و فراگیر در بخش مسکن هشدار میدهد و در چارچوب شرایط موجود، راهی نمیشناسد که بتواند در کوتاهمدت بخش بزرگی از کارگران، کارمندان و خانوارهای متوسط و کمدرآمد را خانهدار کند.
به اعتقاد او، مساله فقط گرانی مسکن نیست. وقتی درآمد یک خانوار حتی هزینههای ضروری زندگی را پوشش نمیدهد، توصیه به پسانداز بیشتر یا استفاده از وام بانکی عملا راهگشا نخواهد بود. خانواری که تمام درآمدش را صرف خوراک، اجاره، رفتوآمد، آموزش و درمان میکند، نه امکان تامین آورده اولیه دارد و نه لزوما میتواند اقساط تسهیلات را بپردازد.
او این وضعیت را نشانه ناتوانی ساختاری درآمد خانوار در تأمین هزینههای زندگی میداند؛ مشکلی که به اعتقادش با سیاستهای بخش مسکن بهتنهایی برطرف نمیشود.
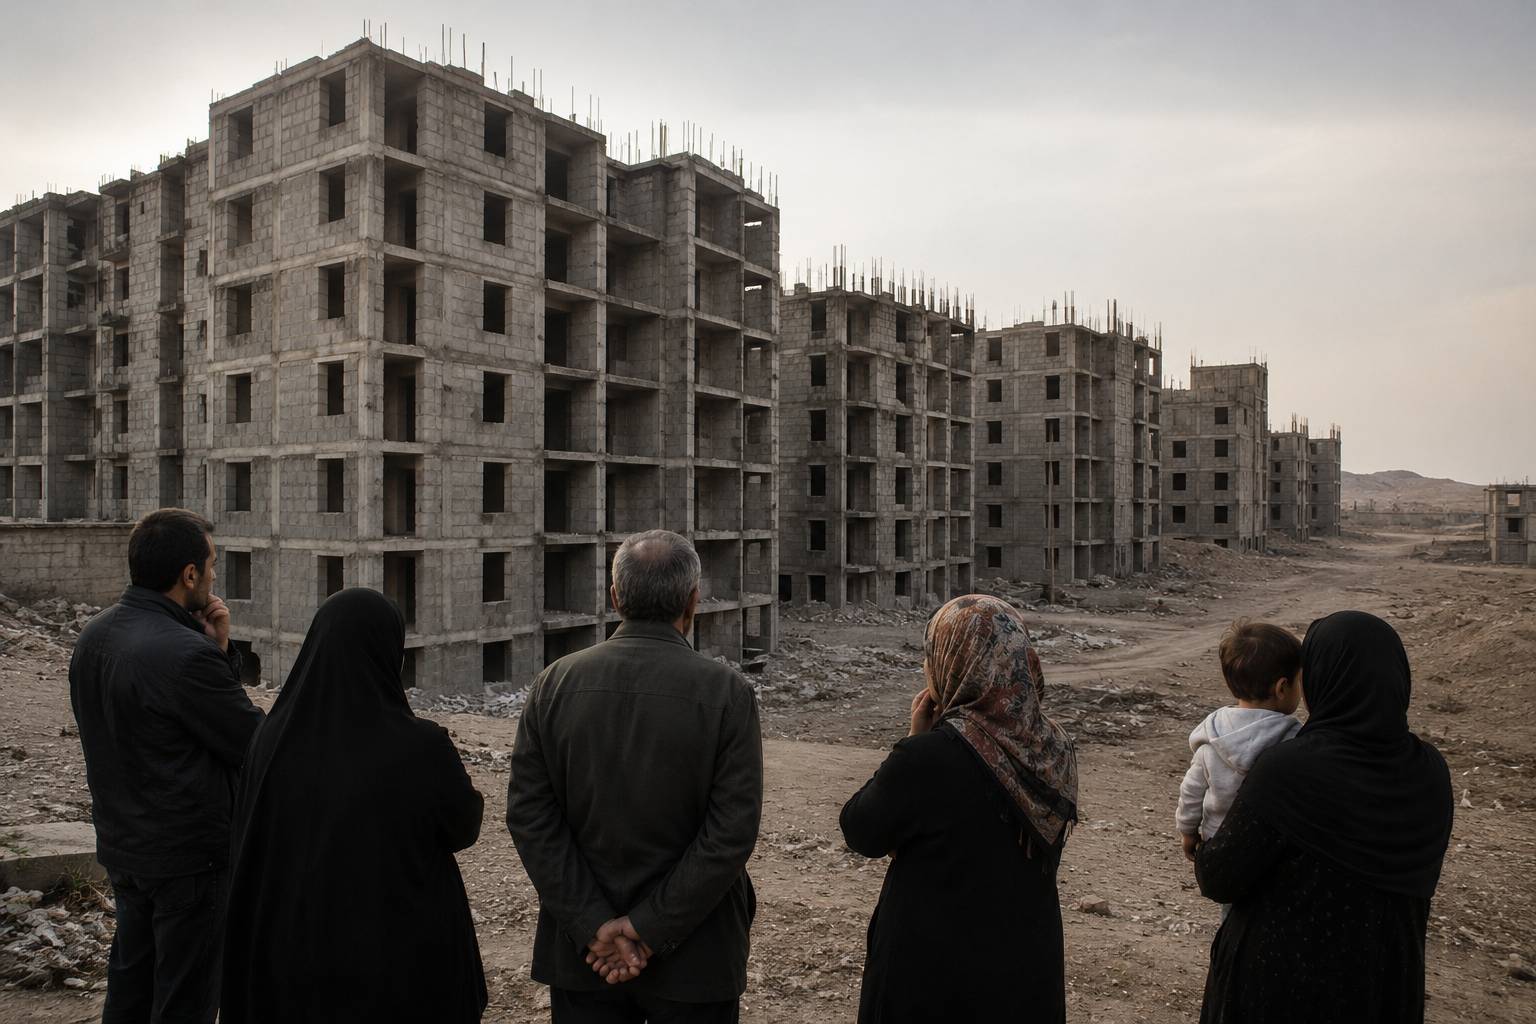
بخش دیگری از اظهارات عبده تبریزی به تجربه طرحهای دولتی ساخت مسکن مربوط است. او معتقد است فاصله میان اعلام برنامههای بزرگ ساختمانی تا تحویل خانه قابل سکونت، بسیار بیشتر از چیزی است که هنگام طرح وعدهها تصور میشود.
عبده تبریزی با اشاره به تجربه مسکن مهر نوشته است که اجرای این طرح از یک دولت فراتر رفت و تکمیل تعهدات آن به دولتهای بعد منتقل شد. به گفته او، در دوره پنجساله وزارت عباس آخوندی حدود یک میلیون و ۱۲۰ هزار واحد از تعهدات باقیمانده طرح مسکن مهر به مردم تحویل شد؛ تعهداتی که از برنامه ساخت دو میلیون واحدی دولت پیشین باقی مانده بود.
او همچنین به برنامه ساخت ۴۰۰ هزار واحد در قالب طرح اقدام ملی مسکن در سال ۱۳۹۸ اشاره کرده و یادآور شده است که در دولت ابراهیم رئیسی نیز وعده ساخت چهار میلیون واحد مسکونی نتوانست مشکلات تأمین منابع مالی، زمین مناسب، زیرساخت و توان پرداخت متقاضیان را از میان بردارد.
از نگاه عبده تبریزی، ثبتنام متقاضیان و دریافت آورده به معنای فراهم شدن امکان ساخت نیست. در شرایط تورمی، تأخیر در اجرای پروژهها هزینه تکمیل را افزایش میدهد و متقاضیان ممکن است بارها با درخواست پرداخت آورده بیشتر روبهرو شوند. او در همین زمینه به گزارش مهر ۱۴۰۴ درباره افزایش شدید آورده موردنیاز برخی متقاضیان نهضت ملی مسکن اشاره کرده است.
نگرانی او درباره دولت مسعود پزشکیان نیز به همین تعهدات باقیمانده مربوط میشود. عبده تبریزی میگوید بدون اطلاع دقیق از وضعیت مالی و اجرایی تکتک پروژهها، نمیتوان درباره تعداد واحدهایی که در دو سال آینده تحویل خواهند شد، حکم قطعی داد.
با این حال، هشدار میدهد ادامه ثبتنام و دریافت پول از متقاضیان، بدون مشخص بودن زمین، منابع مالی، هزینه نهایی و زمان تحویل، خطر افزایش تعهدات و فرسایش اعتماد مردم را به همراه دارد.
او معتقد است اولویت دولت باید تعیین تکلیف تعهدات موجود و تمرکز بر پروژههایی باشد که امکان واقعی تکمیل و تحویل دارند.
در کنار هشدار عبده تبریزی درباره محدودیت طرحهای دولتی، محمود اولاد، مسوول بازنگری طرح جامع مسکن، با استناد به آمار سرشماریهای عمومی نفوس و مسکن، محاسبهای درباره سهم ساختوساز دولتی و غیردولتی ارائه کرده است.
به گفته اولاد، سرشماری سال ۱۳۸۵ تعداد واحدهای مسکونی در تصرف خانوارها را حدود ۱۶ میلیون واحد ثبت کرده بود. این رقم در سرشماری سال ۱۳۹۵ به حدود ۲۳ میلیون واحد رسید. به این ترتیب، تعداد واحدهای در تصرف خانوارها طی یک دهه حدود هفت میلیون واحد افزایش یافت.
او توضیح میدهد که این افزایش، تمام ساختوسازهای انجامشده را نشان نمیدهد؛ زیرا بخشی از واحدهای جدید جایگزین ساختمانهای تخریبشده شدهاند.
اولاد با اشاره به اینکه به گفته او ۷۸ درصد ساختوسازها از مسیر تخریب و نوسازی انجام شده، فرض میکند بهجای هر واحد تخریبی، سه واحد جدید ساخته شده است. بر اساس محاسبه او، باید حدود دو میلیون واحد دیگر را به افزایش خالص موجودی مسکن اضافه کرد. در نتیجه، برآورد او از کل ساختوساز مسکن در فاصله سالهای ۱۳۸۵ تا ۱۳۹۵ به حدود ۹ میلیون واحد میرسد.
اولاد سپس این رقم را با عملکرد مسکن مهر مقایسه میکند. به گفته او، اجرای این طرح عملاً از سال ۱۳۸۶ آغاز شد و تا سال ۱۳۹۵ طرح دولتی دیگری در مقیاس مشابه وجود نداشت.
او تعداد کل واحدهای مسکن مهر را حدود ۲ میلیون و ۱۰۰ هزار واحد اعلام میکند که بیش از یک میلیون واحد آن خودمالکی بوده است. به گفته اولاد، بر اساس اظهارات مقامات، تا پایان سال ۱۳۹۵ حدود یک میلیون و ۵۰۰ هزار واحد مسکن مهر تحویل شده بود.
بر مبنای این مقایسه، اولاد سهم مداخله دولت در تولید و عرضه مسکن طی آن دهه را حدود ۱۵ درصد و سهم بازار را ۸۵ درصد برآورد میکند.
محمود اولاد از این محاسبه نتیجه میگیرد که بخش عمده ساختوساز مسکن در دهه مورد بررسی، بدون اتکا به طرحهای مستقیم دولتی انجام شده است.
او تاکید میکند که به اعتقادش تولید آن ۸۵ درصد، برخلاف طرحهای بزرگ دولتی، فشار مستقیمی بر بودجه عمومی و نظام بانکی تحمیل نکرده و منشأ تورم ناشی از تأمین مالی دولتی نبوده است.
اولاد معتقد است اگر فضای کسبوکار بهبود پیدا میکرد و موانع و محدودیتهای ساختوساز کاهش مییافت، بخش خصوصی احتمالاً میتوانست بخشی از تولیدی را که دولت از طریق مسکن مهر بر عهده گرفت نیز انجام دهد.
او با همین استدلال، ارزیابی بسیار انتقادی از مسکن مهر ارائه میکند. به گفته اولاد، برخلاف کسانی که معتقدند این طرح با وجود مشکلاتش دستکم گروهی را صاحب خانه کرد، او مسکن مهر را تجربهای پرهزینه و ناموفق میداند.
استدلال او این است که باید عملکرد طرح را نه فقط بر اساس تعداد واحدهای تحویلشده، بلکه در مقایسه با ظرفیت تولید بازار و هزینههایی که مداخله مستقیم دولت ایجاد کرده، ارزیابی کرد.
البته ارقام ۹ میلیون واحد ساختوساز و سهم ۱۵ درصدی دولت، حاصل محاسبات و فرضهای مطرحشده از سوی اولاد است. همچنین مقایسه واحدهای تحویلشده مسکن مهر با کل ساختوساز برآوردی، بهتنهایی برای تعیین سهم دقیق تمام مداخلات دولت یا هزینه اقتصادی آنها کافی نیست.
عبده تبریزی ضعف بازار تأمین مالی بلندمدت مسکن را یکی از مشکلات اساسی میداند، اما معتقد است افزایش سقف وام بهتنهایی بحران را حل نمیکند.
به گفته او، اگر تسهیلات جدید عمدتا صرف خرید خانههای موجود شود و عرضه مسکن نتواند افزایش پیدا کند، ممکن است بخشی از اثر وام در رشد قیمتها جذب شود. از سوی دیگر، اگر منابع این تسهیلات از مسیرهای تورمزا تأمین شوند، قدرت خریدی که قرار بوده تقویت شود، دوباره کاهش خواهد یافت.
او تأکید میکند که تسهیلات مؤثر باید اقساطی متناسب با درآمد خانوار داشته باشد و از منابع پایدار تأمین شود. همچنین اگر قرار است بخشی از هزینه وام با یارانه عمومی جبران شود، منابع این یارانه باید در بودجه مشخص و تأمین شده باشد.
عبده تبریزی درباره نقش دولت در ساخت مسکن نیز معتقد است دولت نمیتواند کارفرمای اصلی ساختوساز در سراسر کشور باشد. به گفته او، بخش مهمی از تولید مسکن ایران همواره توسط سازندگان خصوصی انجام شده و وظیفه دولت، تأمین زمین دارای خدمات، زیرساخت، قواعد روشن، امکان تأمین مالی و حمایت هدفمند از خانوارهای نیازمند است.
البته او واگذاری ساخت به بخش خصوصی را نیز راهحل کامل نمیداند؛ زیرا سازنده بدون پشتوانه مالی نمیتواند برای خانواری که توان پرداخت ندارد، مسکن تولید کند.
یکی از نکات مهم در اظهارات عبده تبریزی، تفاوت میان کاهش قیمت مسکن و افزایش توان خرید خانوارهاست.
او هشدار میدهد حتی اگر قیمت واقعی یا دلاری مسکن کاهش پیدا کند، لزوما نمیتوان نتیجه گرفت که حقوقبگیران به خرید خانه نزدیکتر شدهاند. ممکن است قیمت خانه پایین آمده باشد، اما وضعیت درآمدی و شغلی خانوارها بیش از آن تضعیف شده باشد.
عبده تبریزی همچنین معتقد است نزدیک شدن تعداد کل واحدهای مسکونی به تعداد خانوارها، بهخودیخود به معنای حل بحران نیست. خانه باید در محل موردنیاز، با کیفیت مناسب و قیمتی متناسب با توان پرداخت خانوار در دسترس باشد.
از نگاه او، ممکن است تعداد واحدهای مسکونی در آمار کافی به نظر برسد، اما خانوارهای زیادی همچنان از دسترسی به سکونت مناسب محروم باشند.
او میگوید کاهش سرعت رشد جمعیت میتواند بخشی از فشار تقاضای آینده را کم کند، اما تشکیل خانوارهای جدید، مهاجرت داخلی، فرسودگی ساختمانها و تمرکز فرصتهای شغلی همچنان نیاز به مسکن ایجاد میکنند.
عبده تبریزی یکی از مهمترین پیامدهای بحران مسکن را دشوارتر شدن استقلال نسل جوان میداند.
به گفته او، بسیاری از خانوادههای متوسط و پایینتر از متوسط بهسختی میتوانند زمینه زندگی مستقل فرزندان خود را فراهم کنند. وقتی جوان شغل پایدار و درآمد کافی ندارد، حتی اجارهنشینی مستقل نیز دشوار میشود؛ چه رسد به خرید خانه.
او طولانی شدن سکونت فرزندان در خانه والدین، تأخیر در تشکیل خانواده و افزایش فشار بر منابع محدود خانوار را از پیامدهای احتمالی این وضعیت میداند.
از این منظر، بحران مسکن دیگر فقط مساله قیمت زمین و ساختمان نیست، بلکه به امکان آغاز زندگی مستقل جوانان ارتباط پیدا کرده است.
عبده تبریزی درباره اهداف مسکن در برنامه هفتم توسعه نیز تاکید کرده که صرف درج اهداف در قانون، مبنایی برای خوشبینی نیست.
به اعتقاد او، هر هدف باید به منابع مالی، ظرفیت اجرایی، مسئولیت مشخص و امکان سنجش پیشرفت متصل باشد. باید معلوم شود کدام خانوار، با چه سطح درآمدی، در کدام شهر و با چه هزینهای میتواند به واحد مسکونی مناسب دسترسی پیدا کند.
او معتقد است تعداد ثبتنامها، زمینهای واگذارشده یا پروژههای آغازشده، بهتنهایی نشاندهنده موفقیت سیاستهای مسکن نیستند. معیار اصلی باید کاهش فشار هزینه مسکن بر زندگی مردم و بهبود دسترسی آنها به سکونت مناسب باشد.
عبده تبریزی با وجود ارزیابی نامساعد خود از چشمانداز بازار مسکن، معتقد است برخی اقدامات میتوانند از شدت آسیبها بکاهند.
نخستین پیشنهاد او تعیین تکلیف تعهدات موجود و تمرکز منابع بر پروژههای نزدیک به تکمیل است؛ همراه با اعلام شفاف هزینه نهایی، زمان تحویل و وضعیت آورده متقاضیان.
دومین پیشنهاد، حمایت هدفمند از مستأجران آسیبپذیر است. او معتقد است، چون خرید خانه برای همه این خانوارها در آینده نزدیک ممکن نیست، باید از امکان سکونت استیجاری آنها حمایت کرد. البته هشدار میدهد اگر این حمایت با حفظ و افزایش عرضه واحدهای اجارهای همراه نباشد، ممکن است بخشی از کمکها به افزایش اجارهبها تبدیل شود.
سومین پیشنهاد او کاهش موانع ساختوساز در محدودههای برخوردار از زیرساخت و دسترسی به شغل، تسهیل نوسازی و فراهم کردن امکان تولید واحدهای متناسب با توان مالی خانوارهاست؛ بدون آنکه ایمنی ساختمان و کیفیت زندگی قربانی شود.
با این حال، عبده تبریزی تأکید میکند این اقدامات جایگزین رشد درآمد واقعی و مهار تورم نیستند.
او بهبود پایدار وضعیت مسکن را نیازمند رونق اقتصادی، کاهش نااطمینانی، انضباط مالی و بانکی، امنیت سرمایهگذاری، تغییر در شیوه حکمرانی اقتصادی و روابط خارجی کمتنشتر میداند.
عبده تبریزی در پاسخ به پرسشی درباره آستانه تحمل خانوارها میگوید نمیتوان عدد یا تاریخ مشخصی برای آن تعیین کرد. به اعتقاد او، ادامه زندگی زیر فشار اقتصادی الزاماً به معنای برخورداری از شرایط قابل قبول نیست.
او توضیح میدهد که یک خانواده ممکن است با حذف هزینه درمان، کاهش کیفیت خوراک، فروش دارایی، بدهکار شدن، جابهجایی به خانهای نامناسبتر یا اتکای بیشتر به بستگان، همچنان هزینههای زندگی را تأمین کند.
اما هزینه این سازگاری در سلامت، آموزش، روابط خانوادگی و آینده فرزندان ظاهر میشود؛ پیامدهایی که لزوماً در آمار قیمت مسکن دیده نمیشوند.
عبده تبریزی تأکید میکند نباید منتظر آشکار شدن بحران ماند تا فرسایش توان زندگی خانوارها جدی گرفته شود.
او در پایان اظهارات خود، با اشاره به دشواری شرایط فعالان بخش ساختمان، بر ضرورت پرهیز از وعدههای فاقد پشتوانه تأکید کرده است. به اعتقاد او، امید به بهبود وضعیت مسکن باید بر تصمیمهایی متکی باشد که از ایجاد تعهدات تازه بدون منابع جلوگیری کنند، فشار بر آسیبپذیرترین خانوارها را کاهش دهند و زمینه بهبود پایدار اقتصاد ایران را فراهم کنند.
برای عضویت در کانال رصد روز کلیک کنید