سکته صنعت ساختمان! / چرا سازندهها پا پس کشیدند؟
سازندگان ساختمان بین دو آتش گیر افتادهاند: هزینههای ساخت که هر لحظه بالا میرود، و مشتریهایی که هر لحظه جیبشان خالیتر میشود.

سازندگان ساختمان بین دو آتش گیر افتادهاند: هزینههای ساخت که هر لحظه بالا میرود، و مشتریهایی که هر لحظه جیبشان خالیتر میشود.
به گزارش رصد روز، مرور جزئیات گزارش مرکز آمار ایران از وضعیت بخش ساختمان در کارنامه رشد اقتصادی مربوط به سه ماهه نخست امسال حاوی دو نکته مهم است: نکته اول اینجاست که این افت از دو مسیر کاملا مستقل تایید میشود. وقتی از مسیر «چقدر پیمانکاران کار انجام دادند» به قضیه نگاه میکنیم (یعنی ارزشافزوده بخش ساختمان)، به منفی ۶.۴ درصد میرسیم.
وقتی هم از مسیر «چقدر پول واقعا صرف احداث بنا شده» نگاه میکنیم (یعنی حجم سرمایهگذاری در ساختمان)، دقیقا به همین عدد میرسیم. این همگرایی تصادفی نیست و نشان میدهد که این افت یک واقعیت محکم اقتصادی است، نه نوسان یا خطای آماری.
برای فهم دقیق تر این اتفاق، باید دو گزارش اقتصادی را کنار هم بگذاریم. در گزارش تورم، گروه «مسکن، آب، برق، گاز» کمتورمترین گروه کل کشور بوده — فقط ۳۵.۹ درصد، در حالیکه شاخص کل قیمتها ۸۸.۶ درصد رشد کرده است. یعنی قیمت اجاره و خدمات مسکن بهکندی بالا رفته. اما در همان بازه، مصالح ساختمانی مثل سیمان و فولاد و دستمزد کارگر (که با تورم عمومی و نرخ ارز بالا و پایین میشوند ) خیلی سریعتر گران شدهاند.
حالا خودتان را جای یک سازنده بگذارید: هزینه ساختن با سرعت بالا زیاد میشود ولی قیمتی که میتواند برای فروش یا اجاره بگیرد، آنقدر بالا نمیرود. چرا؟ چون خانوارها هم پول کافی برای پرداخت آن ندارند، همان چیزی که در افت ۴.۰ درصدی مصرف خصوصی خانوار در همین فصل دیده میشود. پس سازنده بین دو آتش گیر افتاده: هزینهاش بالا میرود، ولی مشتریاش پول ندارد.
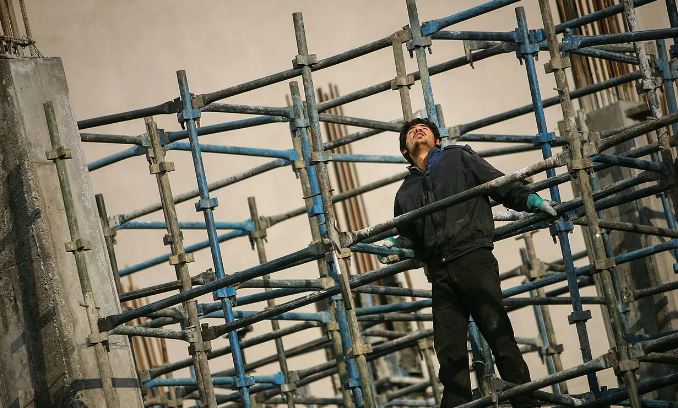
از همین رو به نظر می رسد منطقیترین تصمیم در این شرایط شروع نکردن پروژه جدید از سوی فعالان ساختمانی باشد. کارشناسان اقتصادی میگویند این دقیقا تفاوت ساختمان با بخشهای دیگر اقتصاد است: یک کارخانه میتواند تولیدش را کمی کم یا زیاد کند، اما یک ساختمان نیمهکاره را نمیشود نصفه رها کرد و بعد بهراحتی به آن برگشت.
بنابراین پولی که در پی یک ساختمان قفل میشود، سالها همانجا میماند. به همین دلیل وقتی آینده نامعلوم است (نرخ ارز، تحریم، تورم)، اولین کاری که سرمایهگذار میکند این است که تصمیم بلندمدت و برگشتناپذیر ساختمانی را عقب بیاندازد.
در کنار این فشار اقتصادی، زمانبندی این افت با یک رویداد مهم همپوشانی دارد: جنگ ۴۰ روزه. طبیعی است که در چنین بازهای، از ناامنی و آسیب زیرساختی گرفته تا اختلال در زنجیره تامین مصالح و نگرانی سازندگان از سرمایهگذاری در شرایط جنگی، فضای عملیاتی برای شروع پروژههای جدید بهشدت محدود شده باشد.
اما نکته مهم تر آنکه این توقف فقط برای خود ساختمانسازها نمیماند. ساختمان یکی از بخشهایی است که به بیشترین صنایع دیگر وابسته است: سیمان، فولاد، آجر، شیشه، و نیروی کار ساده که معمولا بیمه و قرارداد رسمی ندارد. زمانی که ساختوساز متوقف میشود، تقاضای همه اینها همزمان میافتد. به همین دلیل بخشی از افت شدید «صنایع و معادن» که منفی ۱۴.۷ درصد بوده، احتمالا از همین مسیر تغذیه میشود، به معنای دیگر رکود از بخش ساخت وساز به سایر بخش های اقتصادی پاس داده می شود.
علاوه بر این، یک نکته مهم دیگر هم اثربخشی این اتفاق بر روی بازار کار است. بررسی ها نشان می دهد: در طبقهبندی استاندارد بینالمللی، ساختمان یک بخش کاملا مستقل و جدا از معدن و صنعت بهحساب میآید، چراکه ماهیت آن با یک معدن یا کارخانه فرق دارد اما در گزارش رسمی مرکز آمار ایران، ساختمان زیرمجموعه «صنایع و معادن» گزارش میشود. یعنی بخش قابل توجهی از افت ۱۴.۷ درصدی صنایع و معادن مربوط به بخش ساختمان است، نه معدن یا کارخانه.
از همین رو، اثر این توقف روی بازار کار هم قابل چشمپوشی نیست: ساختمان یکی از بزرگترین جذبکنندگان نیروی کار غیررسمی کشور است. افتی به این اندازه در یک فصل، فشار مستقیمی به این بخش از بازار کار وارد میکند؛ فشاری که چون این نیروی کار عمدتا بدون بیمه و قرارداد رسمی است، معمولا با تاخیر در آمارهای رسمی بیکاری خودش را نشان میدهد. علاوه بر این، بخش قابلتوجهی از تسهیلات بانکی چه وام به سازندگان، چه وام مسکن در همین حوزه قفل شده است.
کاهش فعالیت ساخت وساز، ریسک معوقماندن این وامها و کیفیت دارایی بانکها را بالا میبرد. بنابراین از آنجاکه این توقف یک تصمیم بلندمدت است، برگشتش هم سریع نیست. برخلاف مصرف خانوار که اگر وضعیت کمی بهتر شود دوباره زود شروع به خرید میکند، پروژه ساختمانی متوقف شده ماهها یا حتی سالها طول میکشد تا دوباره راه بیافتد.
برای همین، این عدد ۶.۴ درصد اهمیتش بیشتر از سهم کوچکش در تولید ناخالص داخلی است. از نگاه کارشناسان اقتصادی این عدد به معنای آن است که بخشی از اقتصاد که وظیفهاش ساختن آینده کشور بود، فعلا تصمیم گرفته منتظر بماند و اثر این انتظار را باید نهفقط در رشد اقتصادی فصلهای آینده، بلکه در بازار کار و سلامت نظام بانکی هم دنبال کرد.
برای عضویت در کانال رصد روز کلیک کنید