رشد ساختوساز مسکن؛ رونق واقعی یا تورم آماری؟
بازار مسكن بيش از هر زمان ديگري به يك بازنگري جدي در سياستهاي كلان نياز دارد.
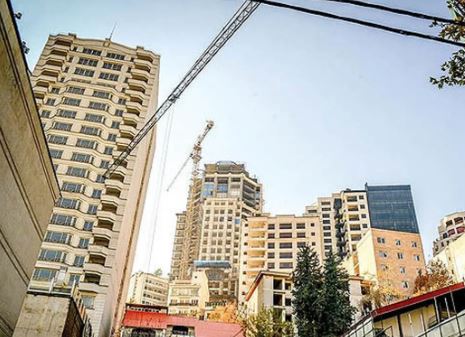
بازار مسكن بيش از هر زمان ديگري به يك بازنگري جدي در سياستهاي كلان نياز دارد.
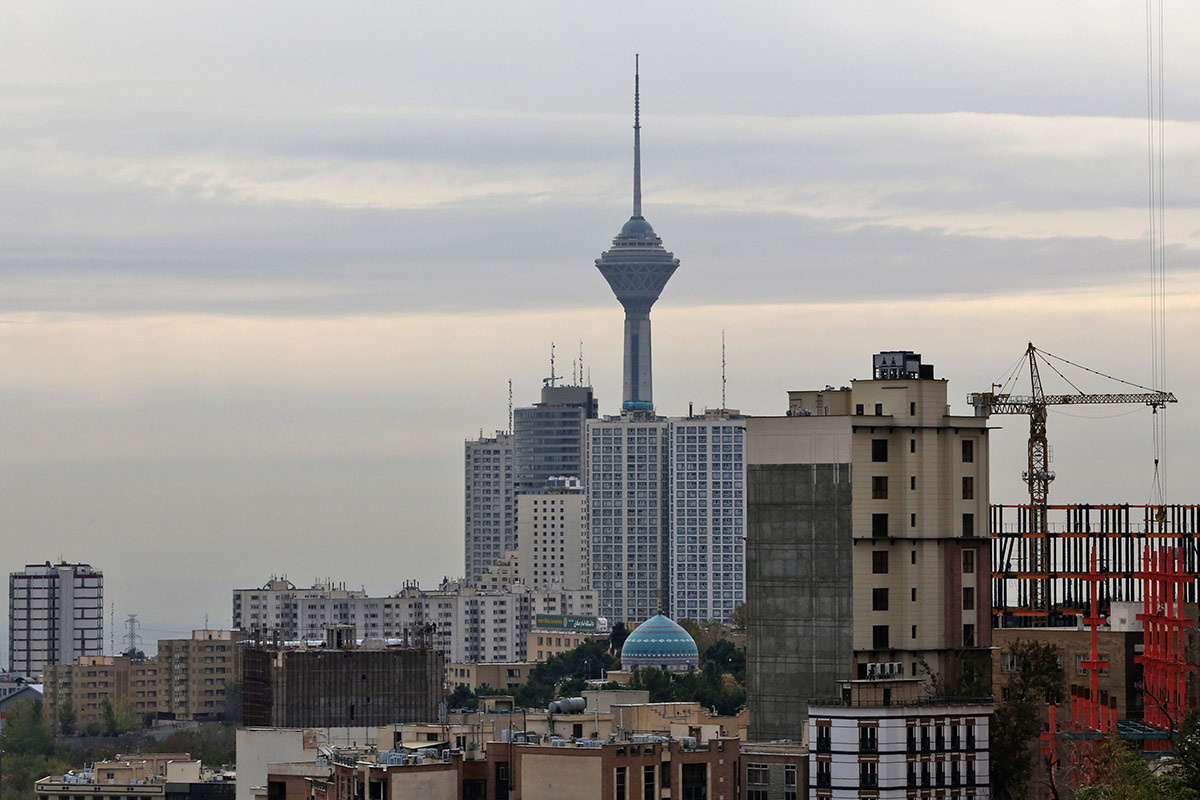
به گزارش رصد روز، بازار مسکن ایران در بهار ۱۴۰۵ با سه تصویر متفاوت اما بههمپیوسته روبروست؛ از یکسو آمارهای رسمی از جهش کمسابقه صدور پروانههای ساختمانی در تهران خبر میدهد، از سوی دیگر انبوهسازان نسبت به حبس سرمایه در پروژههای نیمهتمام و خانههای خالی هشدار میدهند و همزمان فعالان صنعت ساختمان از عملکرد نظام بانکی در تأمین مالی ساختوساز ابراز نارضایتی میکنند. ترکیب این سه روایت، تصویری پیچیده از بازار مسکن ارایه میدهد؛ بازاری که ظاهراً در بخش صدور مجوزهای ساخت جان گرفته، اما همچنان با بحران نقدینگی، ناکارآمدی سیاستگذاری و ضعف بهرهبرداری از ظرفیتهای موجود دستوپنجه نرم میکند. بر اساس اعلام مرکز آمار ایران، در پاییز سال ۱۴۰۴ تعداد ۲۵ هزار و ۶۵۸ واحد مسکونی در پروانههای صادر شده برای احداث بنا در شهر تهران پیشبینی شده است؛ رقمی که نسبت به فصل قبل ۹۵.۱ درصد و نسبت به مدت مشابه سال قبل ۹۱.۶ درصد افزایش نشان میدهد.
این رشد چشمگیر، در نگاه اول میتواند نشانهای از بازگشت سازندگان به بازار و افزایش انتظارات برای رونق ساختوساز تلقی شود؛ بهویژه آنکه مجموع زیربنای پروانههای صادر شده در تهران نیز به بیش از ۴ میلیون و ۵۹۶ هزار متر مربع رسیده که نسبت به فصل قبل ۹۳.۵ درصد و نسبت به سال قبل ۹۳.۴ درصد افزایش داشته است. همچنین شهرداری تهران در پاییز ۱۴۰۴ تعداد ۱۹۰۳ پروانه احداث بنا صادر کرده که نسبت به فصل گذشته ۲۸.۴ درصد و نسبت به سال قبل ۷ درصد رشد داشته است. متوسط تعداد واحد مسکونی در هر پروانه نیز ۱۳.۵ واحد اعلام شده؛ آماری که نشان میدهد بخش مهمی از ساختوسازهای جدید به پروژههای نسبتاً بزرگ و چندواحدی مربوط میشود. اما پشت این اعداد، پرسش مهمی وجود دارد: آیا افزایش پروانههای ساختمانی به معنای رونق واقعی بازار مسکن است یا صرفاً واکنشی به تورم و تلاش برای حفظ ارزش سرمایه؟
بخش قابل توجهی از کارشناسان معتقدند جهش صدور پروانهها الزاماً به معنای افزایش قطعی عرضه مسکن در آینده نزدیک نیست. تجربه سالهای اخیر نشان داده بسیاری از پروژههایی که مجوز ساخت دریافت میکنند، به دلیل کمبود نقدینگی یا مشکلات تأمین مالی، هرگز به مرحله تکمیل نمیرسند یا سالها نیمهتمام باقی میمانند. افزایش شدید قیمت زمین، مصالح ساختمانی و دستمزدها باعث شده سرمایهگذاران برای حفظ ارزش داراییهای خود به سمت اخذ مجوز ساخت حرکت کنند؛ حتی اگر اجرای پروژه با ابهام همراه باشد. در واقع، در شرایط تورمی، پروانه ساختمانی خود به یک دارایی ارزشمند تبدیل شده است.
از سوی دیگر، آمار کل کشور تصویر متفاوتی را نشان میدهد. طبق دادههای مرکز آمار، در پاییز ۱۴۰۴ تعداد واحدهای مسکونی پیشبینیشده در پروانههای ساختمانی کل نقاط شهری کشور ۱۰۳ هزار و ۲ واحد بوده که نسبت به فصل قبل ۲۵.۳ درصد افزایش اما نسبت به سال گذشته ۴.۷ درصد کاهش داشته است. همچنین تعداد پروانههای صادر شده در کل کشور با افت ۱۹.۱ درصدی نسبت به سال قبل همراه بوده است. این اختلاف میان تهران و سایر شهرها نشان میدهد رونق ساختوساز فعلاً بیشتر در پایتخت متمرکز شده و هنوز به یک روند فراگیر ملی تبدیل نشده است.
همزمان با انتشار آمار رشد پروانههای ساختمانی، رییس انجمن انبوهسازان استان تهران نسبت به وضعیت پروژههای نیمهکاره و خانههای خالی هشدار داده است؛ موضوعی که میتواند یکی از مهمترین موانع اثرگذاری واقعی افزایش ساختوساز باشد. رامین گوران با اشاره به وضعیت کنونی بازار مسکن گفت: امروز با یک واقعیت دوگانه در بازار مسکن مواجه هستیم؛ از یکسو کمبود عرضه موثر و افزایش قیمتها و از سوی دیگر، حجم قابلتوجهی از پروژههای نیمهتمام و واحدهای خالی که عملاً از چرخه بهرهبرداری خارج ماندهاند. او معتقد است سیاستگذار بهجای تمرکز بر احیای ظرفیتهای موجود، همچنان به تعریف پروژههای جدید تمایل دارد؛ رویکردی که به گفته او موجب اتلاف منابع ملی میشود. گوران تصریح کرد: در شرایطی که منابع مالی، انرژی و ظرفیت اجرایی کشور محدود است، شروع پروژههای جدید بدون تعیین تکلیف پروژههای رها شده، تصمیمی قابل دفاع نیست. به اعتقاد او، پروژههایی که ۵۰ یا ۶۰ درصد پیشرفت فیزیکی دارند، با هزینه و زمان بسیار کمتری نسبت به پروژههای تازه قابل تکمیلاند و از منظر اقتصادی منطقیتر هستند.
یکی دیگر از محورهای مهم اظهارات رییس انجمن انبوهسازان تهران، موضوع خانههای خالی بود؛ مسالهای که سالهاست به یکی از چالشهای ساختاری بازار مسکن ایران تبدیل شده است. گوران در این باره گفت: خانههای خالی نیز بخشی از همین معادله هستند. این واحدها به دلایل مختلف از جمله نگاه سرمایهای به مسکن یا نبود سیاستهای تنظیمی موثر، وارد بازار مصرف نمیشوند. او تأکید میکند که اگر سیاستگذاری مناسبی برای هدایت این واحدها به بازار وجود داشته باشد، میتوان بخشی از فشار بازار را کاهش داد، بدون آنکه نیاز فوری به ساخت انبوه پروژههای جدید باشد. این تحلیل در شرایطی مطرح میشود که طی سالهای اخیر، سیاستهایی مانند مالیات بر خانههای خالی نتوانسته تأثیر محسوسی بر افزایش عرضه واقعی مسکن داشته باشد. بسیاری از کارشناسان معتقدند ضعف بانک اطلاعاتی، نبود شفافیت مالکیتی و ناکارآمدی نظام اجرایی از جمله دلایل شکست این سیاستها بوده است.
در کنار مشکلات سیاستگذاری، مساله تأمین مالی نیز به یکی از جدیترین موانع ساختوساز تبدیل شده است.
به گزارش تسنیم، فرشید پورحاجت، دبیر کانون سراسری انبوهسازان کشور، با صراحت از عملکرد نظام بانکی انتقاد کرد و گفت: صادقانه بگویم از سیستم بانکی ناامید شدهایم.
او با مقایسه وضعیت ایران و کشورهای توسعهیافته توضیح داد: در حالی که در بسیاری از کشورهای توسعهیافته تا ۷۰ درصد هزینه تولید از طریق تسهیلات بانکی تأمین میشود، این رقم در ایران بسیار پایین است و حتی شاید به حدود ۵ درصد هم نرسد. این اظهارات در حالی مطرح میشود که هزینه ساختوساز طی دو سال اخیر جهش شدیدی داشته است. به گفته پورحاجت، در حال حاضر هزینه ساخت هر متر مربع حدود ۵۰ میلیون تومان برآورد میشود؛ به این معنا که ساخت یک واحد ۱۰۰ متری حدود ۵ میلیارد تومان هزینه دارد، در حالی که وامهای ساخت در بهترین حالت حدود یک میلیارد تومان است. او تأکید کرد: این اعداد باید متناسب با واقعیتهای اقتصادی کشور اصلاح شود.
یکی از مهمترین انتقادهای انبوهسازان به شبکه بانکی، نحوه پرداخت تسهیلات است.پورحاجت در این زمینه گفت: سازوکار موجود که بر اساس آن ابتدا باید پروژه ساخته شود و سپس وام پرداخت شود، منطقی نیست و در هیچ نظام کارآمدی چنین مدلی وجود ندارد. به گفته او، سازندگان در مراحل ابتدایی پروژه بیشترین نیاز را به نقدینگی دارند، اما بانکها معمولاً پس از پیشرفت پروژه اقدام به پرداخت وام میکنند؛ موضوعی که فشار مالی سنگینی به فعالان ساختمانی وارد میکند. او همچنین یادآور شده که حدود ۹۶ درصد ساختوسازهای کشور توسط بخش خصوصی انجام میشود و بدون حمایت موثر مالی، امکان جهش واقعی تولید مسکن وجود ندارد.
مجموع این تحولات نشان میدهد بازار مسکن ایران با یک تناقض اساسی مواجه است؛ از یکسو آمارهای صدور پروانه در تهران از افزایش تمایل به ساخت حکایت دارد و از سوی دیگر، انبوهی از پروژههای نیمهتمام، خانههای خالی و بحران تأمین مالی، مسیر تبدیل این مجوزها به واحدهای قابل سکونت را دشوار کرده است.
در واقع، مشکل اصلی بازار مسکن صرفاً کمبود ساخت نیست؛ بلکه ناکارآمدی در تکمیل، تأمین مالی و بهرهبرداری از ظرفیتهای موجود است. اگر سیاستگذار همچنان بر تعریف پروژههای جدید بدون حل مشکلات ساختاری تمرکز کند، احتمالاً بخش مهمی از پروانههای جدید نیز به سرنوشت پروژههای نیمهتمام امروز دچار خواهند شد؛ پروژههایی که سرمایه ملی را در خود حبس کردهاند. اکنون به نظر میرسد بازار مسکن بیش از هر زمان دیگری به یک بازنگری جدی در سیاستهای کلان نیاز دارد؛ بازنگریای که همزمان سه هدف را دنبال کند: فعالسازی خانههای خالی، تکمیل پروژههای نیمهتمام و اصلاح نظام تأمین مالی ساختوساز. بدون تحقق این سه محور، حتی رشد ۹۰ درصدی صدور پروانههای ساختمانی نیز بعید است بتواند بحران مزمن مسکن در ایران را درمان کند.
برای عضویت در کانال رصد روز کلیک کنید