طوفان سودآوری در «بیمه آسیا»؛ پوشش کامل سود سال گذشته تنها در ۶ ماه و آمادهباش برای رالی افزایش سرمایه
«بیمه آسیا» با جهش ۵ برابری سود عملیاتی، رشد ۲.۵ برابری سود ناخالص بیمهای و انباشت بیش از ۹ همت سود، عملکردی خیرهکننده در نیمه نخست ۱۴۰۵ به نمایش گذاشت. این غول بیمهای بدون داشتن حتی یک ریال هزینه مالی، با پتانسیل جهش سودآوری تا ۴۰۰ تو...
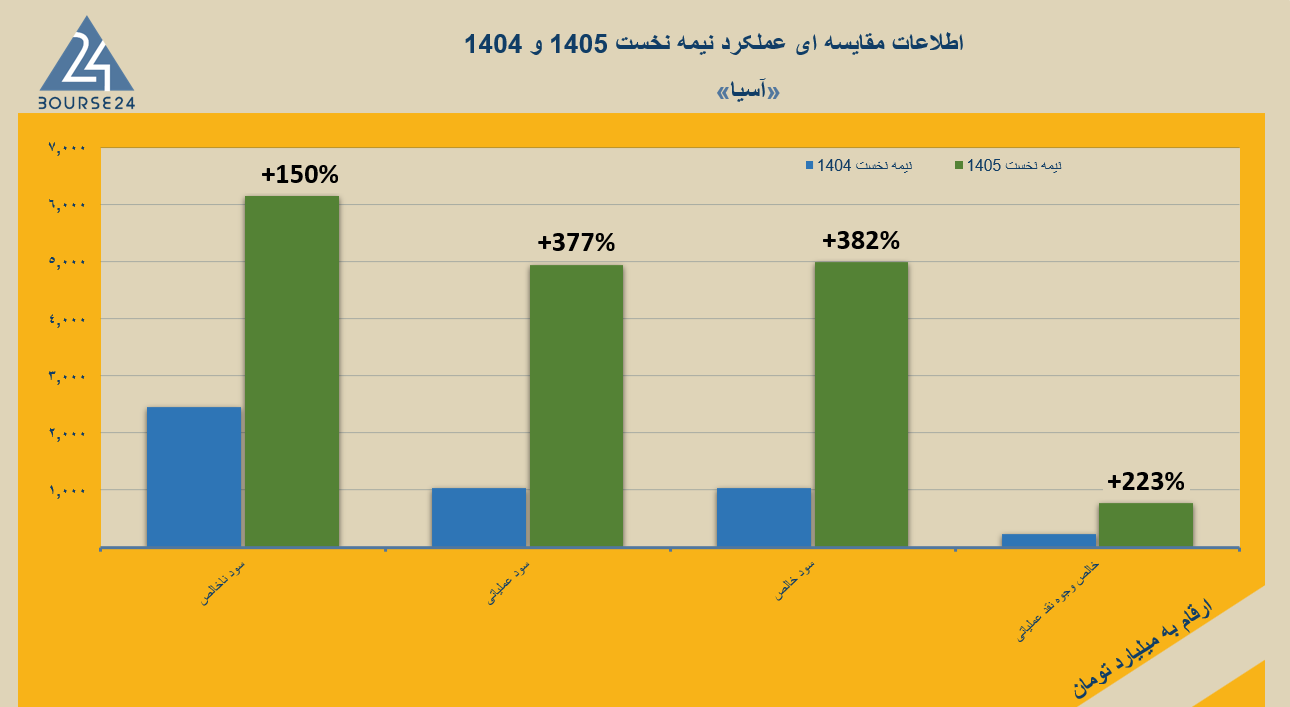
به گزارش رصد روز، «بیمه آسیا» این روزها در بورس تهران مارکت کپ تقریبا ۱۹ هزار میلیاردی دارد و در جدیدترین صورت های مالی از رشد قابل ملاحظه پارامتر های سنجش سود رونمایی کرده است؛ برای مثال در نیمه نخست ۱۴۰۵ سود ناخالص فعالیت های بیمه ای بیش از ۶.۱۵ هزار میلیارد تومان گزارش شده که نسبت به دوره مشابه، رشد ۲.۵ برابری را نشان می دهد؛ از ۲.۴۶ به ۶.۱۵ همت. البته توجه فرمایید که سود ناخالص فعالیت های بیمه ای در سال مالی ۱۴۰۴ برابر با ۳.۴۸ همت بوده و عملا «آسیا» توانسته ظرف مدت ۶ ماه، تمام سود ناخالص سال مالی قبل را کاور کند.
نظر به آنکه در هر دو دوره مقایسه ای یعنی نیمه نخست ۱۴۰۴ و ۱۲ ماهه ۱۴۰۴ شاهد حوادث تلخ و بزرگی نظیر جنگ های تحمیلی، انفجار بندر شهید رجایی، آتش سوزی کارخانه های کاله و مدیران خودرو و … بودیم، برهمین اساس رقم خسارات پرداختی «بیمه آسیا» بالا بوده و اکنون در نیمه نخست ۱۴۰۵ که توانسته سرفصل سود ناخالص در قیاس با دوره ۱۴۰۴ رشد دهد، دستاورد بنیادی قابل ملاحظه ای محسوب می شود.
در یک سال اخیر، سرفصل سود عملیاتی در «آسیا» جهش ۴.۷ برابری داشته و از ۱ همت به بیش از ۴.۹۳ هزار میلیارد تومان رسیده است. بر خلاف بسیاری از شرکتهای بورسی که در سایه تورم، رشد های سنگین سه رقمی در سرفصل هزینه های عمومی اداری گزارش می دهند، هزینه های اداری تشکیلاتی در «آسیا» عقب ماندگی جذابی را نسبت به تورم ثبت کرده ؛ بدین صورت که با وجود تورم حداقل ۹۰% در محیط اقتصادی، هزینه های عمومی اداری در «آسیا» تنها ۶۲% رشد داشته اند که خب! از دید سهامداران، چنین کنترل اثربخشی بر هزینه های عمومی اداری بسیار مطلوب است.
همزمان با رشد تقریبا ۵ برابری سود عملیاتی، سرفصل وجوه نقد عملیاتی نیز رشد سنگینی داشته و عملا ۳.۲ برابر شده است؛ از ۲۳۷ به ۷۶۶ میلیارد تومان؛ رشدی که مبین کیفیت بالای سود و البته وضعیت مطلوب نقدینگی در «آسیا» است. در این خصوص توجه فرمایید که یکی از مهمترین پوینت های مثبت بنیادی «آسیا» آن است که در دوره جاری همانند سال مالی قبل، خروجی نقدی از بابت هزینه های مالی شناسایی نشده است. به بیان دیگر، سرفصل هزینه های مالی در صورت سود و زیان و تسهیلات مالی در صورت وضعیت مالی، مانده صفر را نشان می دهند و تمام دستاوردهای عملیاتی شرکت از محل منابع داخلی حاصل شده است (عدم وابستگی به منابع تامین مالی خارجی).
نمودار تغییرات سرفصل های سود ناخالص، سود عملیاتی، سود خالص و وجوه نقد عملیاتی به شرح زیر ارائه شده است:
پی بر ای گذشته نگر بسیار کمتر از صنعت
سود خالص «آسیا» در نیمه نخست ۱۴۰۵ را با ارفاق می توان ۵ همت در نظر گرفت؛ عددی که نسبت به دوره مشابه رشد ۳۸۱% را نشان می دهد و توجه فرمایید که کل سود خالص دوره ۱۲ ماهه ۱۴۰۴ برابر با ۵.۶۳ همت بوده و این یعنی در ۶ ماهه نخست ۱۴۰۵ تقریبا ۸۹% از سود خالص سال قبل کاور شده است.
درحال حاضر، نسبت پی بر ای گذشته نگر یا همان P/E TTM در صنعت بیمه برابر با ۴.۲۹ بوده، حال آنکه در «بیمه آسیا» این نسبت برابر با ۱.۹۵ است! عملا پی بر ای ۱۲ ماه اخیر «آسیا» از نصف پی بر ای صنعت نیز کمتر است؛ موقعیتی که در تعداد انگشت شماری از نمادهای بورسی دیده می شود.
نکته قابل ملاحظه در ساختار سرمایه «آسیا» آن است که با کسب این میزان سود، مانده حساب سود انباشته به بیش از ۹ هزار میلیارد تومان رسیده است. این در حالیست که سرمایه اسمی برابر با ۴ همت بوده و در نتیجه سود انباشته شرکت معادل ۲.۵ برابر سرمایه اسمی بوده و عملا فرصت یک افزایش سرمایه ۱۰۰% محل سود انباشته در این غول بیمه ای دیده می شود.
البته اخیرا پروسه افزایش سرمایه ۵۰۰ میلیاردی از محل سود انباشته تکمیل شده (از ۳.۵ به ۴ همت) و قرار است فاز دوم افزایش سرمایه از محل تجدید ارزیابی دارای ها به رقم ۱۴.۹ همت نیز تکمیل شود و مانده سرمایه اسمی در مجموع به حوالی ۱۹ همت برسد. برآورد شده پس از اجرای پلن افزایش سرمایه، نسبت توانگری مالی «آسیا» در انتهای ۱۴۰۵ به ۱۵۰% خواهد رسید.
ارزنده ترین پی بر ای فوروارد صنعت
با احتساب سرمایه اسمی ۴ همتی در نیمه نخست ۱۴۰۵ سود هر سهم سهامداران «آسیا» تقریبا ۱۲۵ تومان محاسبه شده و قیمت امروز هر سهم در بورس تهران برابر با ۴۷۵ تومان است. در یک سناریو محتمل، اگر «آسیا» در دوره ۱۴۰۵ تقریبا ۲۰۰ تومان سود به ازای هر سهم بسازد، پی بر ای فوروارد دوره ۱۴۰۵ یعنی ۵ ماه آینده در کانال ۲ قرار می گیرد و اگر نرخ رشد سود در ۱۴۰۶ را همپای تورم فرض کنیم (رشد ۸۰ الی ۹۰% سود)، برای دوره ۱۴۰۶ حداقل ۳۵۰ الی ۳۶۰ تومان سود هر سهم برآورد می شود و بر همین اساس، پی برای فوروارد «آسیا» در دوره ۱۴۰۶، در کانال ۱ قرار دارد. (در این سناریو، سرمایه اسمی ۴ همت فرض شده و اجرای افزایش سرمایه و رساندن این حساب به ۱۹ همت، تاثیری در پی برای فوروارد محاسبه شده نخواهد داشت).
«آسیا» در بهار مجموعا ۱۷.۹ همت حق بیمه فروخته بود. در تابستان این رقم را به ۲۶ همت رساند و اکنون در مهر ماه بالغ بر ۱۰.۵ همت فروش حق بیمه ثبت شده است. در نظر داشته باشید که متوسط فروش ماهانه حق بیمه در نیمه نخست برابر با ۷.۳ همت در ماه بوده و اکنون در نخستین ماه نیمه دوم، فروش ۱۰.۵ همتی ثبت شده است. برآورد شده مجموعا در ۶ ماهه دوم ۱۴۰۵ تقریبا ۵۰ همت حق بیمه فروخته شود که در این سناریو، رقم فروش حق بیمه ها در اسکیل سالانه به بیش از ۹۴ همت خواهد رسید.
خرید ارزنده در سناریو اصلاح بازار
اگر اصلاح بازار سرمایه در هفته آینده نیز ادامه داشته باشد، خرید «آسیا» در حوالی قیمت ۴۰۰ تومان یکی از ارزنده خرید های بازار خواهد بود. در نظر داشته باشید با همین سرمایه ۴ همتی، سهم در سال آینده پتانسیل ساخت ۴۰۰ تومان سود به ازای هر سهم را خواهد داشت!! حد ضرر این موقعیت را نیز می توان حوالی ۳۶۰ الی ۳۵۰ تومان در نظر گرفت، البته موقعیت مذکور مناسب نگهداری بلندمدت (یک سال آینده) است و خرید های پله ای در سهم، تصمیم منطقی خواهد بود.
«بیمه آسیا» این روزها در بورس تهران مارکت کپ تقریبا ۱۹ هزار میلیاردی دارد و در جدیدترین صورت های مالی از رشد قابل ملاحظه پارامتر های سنجش سود رونمایی کرده است؛ برای مثال در نیمه نخست ۱۴۰۵ سود ناخالص فعالیت های بیمه ای بیش از ۶.۱۵ هزار میلیارد تومان گزارش شده که نسبت به دوره مشابه، رشد ۲.۵ برابری را نشان می دهد؛ از ۲.۴۶ به ۶.۱۵ همت. البته توجه فرمایید که سود ناخالص فعالیت های بیمه ای در سال مالی ۱۴۰۴ برابر با ۳.۴۸ همت بوده و عملا «آسیا» توانسته ظرف مدت ۶ ماه، تمام سود ناخالص سال مالی قبل را کاور کند.
نظر به آنکه در هر دو دوره مقایسه ای یعنی نیمه نخست ۱۴۰۴ و ۱۲ ماهه ۱۴۰۴ شاهد حوادث تلخ و بزرگی نظیر جنگ های تحمیلی، انفجار بندر شهید رجایی، آتش سوزی کارخانه های کاله و مدیران خودرو و … بودیم، برهمین اساس رقم خسارات پرداختی «بیمه آسیا» بالا بوده و اکنون در نیمه نخست ۱۴۰۵ که توانسته سرفصل سود ناخالص در قیاس با دوره ۱۴۰۴ رشد دهد، دستاورد بنیادی قابل ملاحظه ای محسوب می شود.
در یک سال اخیر، سرفصل سود عملیاتی در «آسیا» جهش ۴.۷ برابری داشته و از ۱ همت به بیش از ۴.۹۳ هزار میلیارد تومان رسیده است. بر خلاف بسیاری از شرکتهای بورسی که در سایه تورم، رشد های سنگین سه رقمی در سرفصل هزینه های عمومی اداری گزارش می دهند، هزینه های اداری تشکیلاتی در «آسیا» عقب ماندگی جذابی را نسبت به تورم ثبت کرده ؛ بدین صورت که با وجود تورم حداقل ۹۰% در محیط اقتصادی، هزینه های عمومی اداری در «آسیا» تنها ۶۲% رشد داشته اند که خب! از دید سهامداران، چنین کنترل اثربخشی بر هزینه های عمومی اداری بسیار مطلوب است.
همزمان با رشد تقریبا ۵ برابری سود عملیاتی، سرفصل وجوه نقد عملیاتی نیز رشد سنگینی داشته و عملا ۳.۲ برابر شده است؛ از ۲۳۷ به ۷۶۶ میلیارد تومان؛ رشدی که مبین کیفیت بالای سود و البته وضعیت مطلوب نقدینگی در «آسیا» است. در این خصوص توجه فرمایید که یکی از مهمترین پوینت های مثبت بنیادی «آسیا» آن است که در دوره جاری همانند سال مالی قبل، خروجی نقدی از بابت هزینه های مالی شناسایی نشده است. به بیان دیگر، سرفصل هزینه های مالی در صورت سود و زیان و تسهیلات مالی در صورت وضعیت مالی، مانده صفر را نشان می دهند و تمام دستاوردهای عملیاتی شرکت از محل منابع داخلی حاصل شده است (عدم وابستگی به منابع تامین مالی خارجی).
نمودار تغییرات سرفصل های سود ناخالص، سود عملیاتی، سود خالص و وجوه نقد عملیاتی به شرح زیر ارائه شده است:
پی بر ای گذشته نگر بسیار کمتر از صنعت
سود خالص «آسیا» در نیمه نخست ۱۴۰۵ را با ارفاق می توان ۵ همت در نظر گرفت؛ عددی که نسبت به دوره مشابه رشد ۳۸۱% را نشان می دهد و توجه فرمایید که کل سود خالص دوره ۱۲ ماهه ۱۴۰۴ برابر با ۵.۶۳ همت بوده و این یعنی در ۶ ماهه نخست ۱۴۰۵ تقریبا ۸۹% از سود خالص سال قبل کاور شده است.
درحال حاضر، نسبت پی بر ای گذشته نگر یا همان P/E TTM در صنعت بیمه برابر با ۴.۲۹ بوده، حال آنکه در «بیمه آسیا» این نسبت برابر با ۱.۹۵ است! عملا پی بر ای ۱۲ ماه اخیر «آسیا» از نصف پی بر ای صنعت نیز کمتر است؛ موقعیتی که در تعداد انگشت شماری از نمادهای بورسی دیده می شود.
نکته قابل ملاحظه در ساختار سرمایه «آسیا» آن است که با کسب این میزان سود، مانده حساب سود انباشته به بیش از ۹ هزار میلیارد تومان رسیده است. این در حالیست که سرمایه اسمی برابر با ۴ همت بوده و در نتیجه سود انباشته شرکت معادل ۲.۵ برابر سرمایه اسمی بوده و عملا فرصت یک افزایش سرمایه ۱۰۰% محل سود انباشته در این غول بیمه ای دیده می شود.
البته اخیرا پروسه افزایش سرمایه ۵۰۰ میلیاردی از محل سود انباشته تکمیل شده (از ۳.۵ به ۴ همت) و قرار است فاز دوم افزایش سرمایه از محل تجدید ارزیابی دارای ها به رقم ۱۴.۹ همت نیز تکمیل شود و مانده سرمایه اسمی در مجموع به حوالی ۱۹ همت برسد. برآورد شده پس از اجرای پلن افزایش سرمایه، نسبت توانگری مالی «آسیا» در انتهای ۱۴۰۵ به ۱۵۰% خواهد رسید.
ارزنده ترین پی بر ای فوروارد صنعت
با احتساب سرمایه اسمی ۴ همتی در نیمه نخست ۱۴۰۵ سود هر سهم سهامداران «آسیا» تقریبا ۱۲۵ تومان محاسبه شده و قیمت امروز هر سهم در بورس تهران برابر با ۴۷۵ تومان است. در یک سناریو محتمل، اگر «آسیا» در دوره ۱۴۰۵ تقریبا ۲۰۰ تومان سود به ازای هر سهم بسازد، پی بر ای فوروارد دوره ۱۴۰۵ یعنی ۵ ماه آینده در کانال ۲ قرار می گیرد و اگر نرخ رشد سود در ۱۴۰۶ را همپای تورم فرض کنیم (رشد ۸۰ الی ۹۰% سود)، برای دوره ۱۴۰۶ حداقل ۳۵۰ الی ۳۶۰ تومان سود هر سهم برآورد می شود و بر همین اساس، پی برای فوروارد «آسیا» در دوره ۱۴۰۶، در کانال ۱ قرار دارد. (در این سناریو، سرمایه اسمی ۴ همت فرض شده و اجرای افزایش سرمایه و رساندن این حساب به ۱۹ همت، تاثیری در پی برای فوروارد محاسبه شده نخواهد داشت).
«آسیا» در بهار مجموعا ۱۷.۹ همت حق بیمه فروخته بود. در تابستان این رقم را به ۲۶ همت رساند و اکنون در مهر ماه بالغ بر ۱۰.۵ همت فروش حق بیمه ثبت شده است. در نظر داشته باشید که متوسط فروش ماهانه حق بیمه در نیمه نخست برابر با ۷.۳ همت در ماه بوده و اکنون در نخستین ماه نیمه دوم، فروش ۱۰.۵ همتی ثبت شده است. برآورد شده مجموعا در ۶ ماهه دوم ۱۴۰۵ تقریبا ۵۰ همت حق بیمه فروخته شود که در این سناریو، رقم فروش حق بیمه ها در اسکیل سالانه به بیش از ۹۴ همت خواهد رسید.
خرید ارزنده در سناریو اصلاح بازار
اگر اصلاح بازار سرمایه در هفته آینده نیز ادامه داشته باشد، خرید «آسیا» در حوالی قیمت ۴۰۰ تومان یکی از ارزنده خرید های بازار خواهد بود. در نظر داشته باشید با همین سرمایه ۴ همتی، سهم در سال آینده پتانسیل ساخت ۴۰۰ تومان سود به ازای هر سهم را خواهد داشت!! حد ضرر این موقعیت را نیز می توان حوالی ۳۶۰ الی ۳۵۰ تومان در نظر گرفت، البته موقعیت مذکور مناسب نگهداری بلندمدت (یک سال آینده) است و خرید های پله ای در سهم، تصمیم منطقی خواهد بود.