ناترازی گاز؛ خطر توقف فعالیت پتروشیمیها جدیتر از همیشه
توقف واحد اول پتروشیمی زاگرس را باید هشداری جدی درباره شکنندگی تولید صنعتی دربرابر ناترازی انرژی دانست.

توقف واحد اول پتروشیمی زاگرس را باید هشداری جدی درباره شکنندگی تولید صنعتی دربرابر ناترازی انرژی دانست.
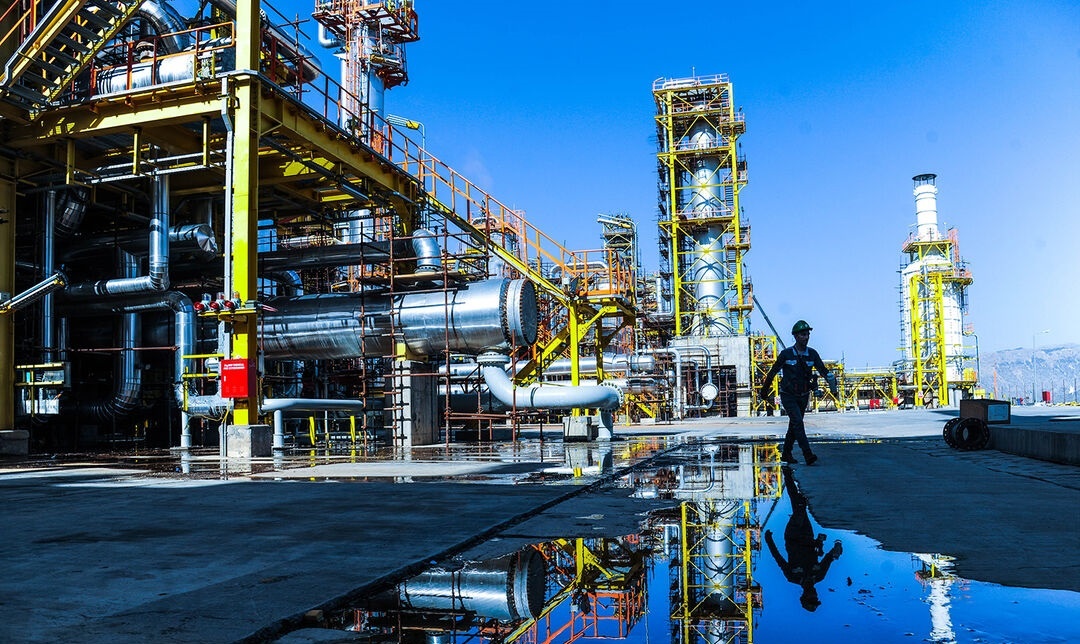
به گزارش رصد روز، توقف فعالیت واحد اول پتروشیمی زاگرس بهدنبال قطع گاز ورودی این مجتمع، بار دیگر مساله ناترازی انرژی و پیامدهای آن برای صنایع بزرگ کشور را به کانون توجه فعالان اقتصادی و بازار سرمایه بازگردانده است. این اتفاق که براساس اطلاعیه منتشرشده شرکت در سامانه کدال در ۲۳آبان۱۴۰۵ رخ داده، در ظاهر یک رویداد عملیاتی در یکی از مجتمعهای بزرگ متانول کشور به شمار میرود اما در واقع میتواند نشانهای از عمیقتر شدن چالش تامین انرژی در بخش تولید باشد؛ چالشی که آثار آن فراتر از یک شرکت و یک صنعت، به زنجیره تولید، صادرات غیرنفتی و حتی درآمدهای ارزی کشور تسری پیدا میکند.
براساس توضیحات منتشرشده، پتروشیمی زاگرس درپی اعلام شرکت ملی گاز ایران درباره ضرورت قطع جریان گاز ورودی، ناچار به توقف فعالیت تولیدی واحد اول خود شده است. شرکت، برودت هوا، مدیریت مصرف و شرایط اضطراری شبکه گاز را از دلایل این تصمیم اعلام کرده و زمان مشخصی نیز برای بازگشت واحد به مدار تولید ارائه نشده است. نکته مهم در این اطلاعیه آن است که توقف اعلامشده مربوط به واحد اول مجتمع است و نباید آن را بهمعنای توقف کامل فعالیت پتروشیمی زاگرس تلقی کرد. با این حال، نامشخص بودن مدت محدودیت، ارزیابی آثار مالی این اتفاق را برای سهامداران و تحلیلگران دشوارتر میکند.
اهمیت این رویداد زمانی روشنتر میشود که جایگاه گاز طبیعی در ساختار تولید پتروشیمیها موردتوجه قرار گیرد. در بسیاری از مجتمعهای پتروشیمی، گاز صرفا یک حامل انرژی نیست بلکه ماده اولیه و خوراک اصلی تولید محسوب میشود.
بههمیندلیل، قطع یا کاهش جریان گاز میتواند مستقیما به کاهش ظرفیت تولید منجر شود؛ مسالهای که برخلاف افزایش هزینههای معمول تولید، در برخی موارد امکان جبران سریع از طریق تغییر ترکیب سوخت یا استفاده از منابع جایگزین را ندارد. به بیان دیگر، در صنعتی که گاز هم نقش خوراک و هم نقش انرژی را ایفا میکند، محدودیت تامین آن میتواند به توقف زنجیره تولید منتهی شود.
از سوی دیگر، توقف تولید در واحدهای پتروشیمی تنها بهمعنای کاهش حجم محصول تولیدی نیست بلکه میتواند بر درآمد فروش، تعهدات صادراتی، جریان نقد عملیاتی و برنامه تامین ارز شرکتها نیز اثر بگذارد. در مورد زاگرس، اهمیت موضوع از آن جهت بیشتر است که متانول یکی از محصولات اصلی این مجتمع به شمار میرود و عملکرد تولیدی آن با وضعیت بازار جهانی متانول و میزان تقاضای خریداران خارجی ارتباط مستقیم دارد. در صورتی که توقف واحد طولانی شود، شرکت ممکن است بخشی از فرصت فروش در بازارهای صادراتی را ازدستبدهد یا برای ایفای تعهدات خود ناچار به مدیریت موجودی انبار و برنامه تحویل محصولات شود. البته میزان دقیق اثر مالی این توقف به مدت قطعی گاز، ظرفیت عملیاتی واحد، موجودی محصول و شرایط فروش شرکت بستگی دارد و تا زمان انتشار اطلاعات تکمیلی نمیتوان برآورد قطعی از میزان کاهش درآمد ارائه کرد.
مساله مهمتر آن است که توقف واحد اول زاگرس را نمیتوان بدون توجه به وضعیت کلی شبکه گاز کشور تحلیل کرد. هشدارهای منتشرشده درباره زمستان امسال نشان میدهد ناترازی انرژی همچنان یکی از ریسکهای جدی اقتصاد ایران است. براساس گزارشهای منتشرشده در نیمه آبان، حدود ۱۳۰میلیونمترمکعب از ظرفیت آسیبدیده تولید گاز کشور همچنان به مدار بازنگشته و احتمال اعمال محدودیت در برخی مناطق و صنایع مطرح شده است همچنین رویترز در گزارشی در ۱۱نوامبر۲۰۲۶، بهنقل از مقامهای ایرانی، از احتمال افزایش کسری گاز در زمستان و دشوارتر شدن تامین نیاز مصرفکنندگان داخلی خبر داده است. مجموعه این دادهها نشان میدهد که محدودیت گاز پتروشیمی زاگرس را باید در چارچوب یک مساله ساختاری و نه صرفا یک اختلال مقطعی بررسی کرد.
در چنین شرایطی، پتروشیمیها و فولادسازان در شمار آسیبپذیرترین صنایع بورسی قرار میگیرند چراکه بخش مهمی از فعالیت این شرکتها به تامین مستمر انرژی وابسته است. با افزایش مصرف گاز در بخش خانگی و تجاری طی ماههای سرد سال، معمولا فشار بیشتری بر شبکه تامین انرژی وارد میشود و صنایع در معرض محدودیت قرار میگیرند. این در حالی است که کاهش تولید در صنایع بزرگ، علاوه بر اثرگذاری بر عملکرد مالی شرکتها، میتواند عرضه محصولات در بازار داخلی و خارجی را نیز محدود کند. بههمیندلیل، تکرار چنین اتفاقاتی ممکن است به کاهش بهرهوری ظرفیتهای نصبشده صنعتی و افزایش فاصله میان ظرفیت اسمی و تولید واقعی کشور منجر شود.
از منظر بازار سرمایه، نخستین اثر این خبر بر انتظارات سهامداران درباره سودآوری زاگرس ظاهر میشود. سرمایهگذاران برای ارزشگذاری شرکتهای پتروشیمی، تنها به قیمت جهانی محصولات یا نرخ ارز توجه نمیکنند بلکه استمرار تولید، دسترسی به خوراک و میزان بهرهبرداری از ظرفیت اسمی نیز از متغیرهای تعیینکننده است.
بنابراین هرگونه اختلال در تامین گاز میتواند بر برآورد سود عملیاتی و جریان نقدی آینده شرکت اثر بگذارد. در عین حال، شدت این اثر به مدت توقف و میزان تولید ازدسترفته وابسته است و نمیتوان صرف انتشار خبر توقف یک واحد را معادل افت قطعی و مشخص سود سالانه شرکت دانست.
با این حال، پیامدهای این رویداد ممکن است به نماد زاگرس محدود نماند. در صورتی که محدودیتهای گاز به سایر مجتمعهای متانولی، اورهساز و تولیدکنندگان محصولات پایه پتروشیمی تسری پیدا کند، بازار سرمایه با ریسک گستردهتری در صنعت مواجه خواهد شد.
در چنین سناریویی، کاهش تولید میتواند درآمد صادراتی شرکتها را تحتفشار قرار دهد و در کنار آن، عرضه محصولات پتروشیمی در بورس کالا و بازارهای داخلی را نیز با تغییراتی روبهرو کند. البته میزان آسیبپذیری شرکتها یکسان نیست و به نوع خوراک، ترکیب محصولات، دسترسی به منابع جایگزین و موقعیت جغرافیایی هر مجتمع بستگی دارد.
نکته قابلتامل دیگر، اثر این محدودیتها بر سیاست ارزی کشور است. پتروشیمیها از مهمترین تامینکنندگان ارز صادراتی ایران محسوب میشوند و هرگونه کاهش تولید و صادرات آنها میتواند بر میزان عرضه ارز در چرخه اقتصادی اثرگذار باشد.
در شرایطی که سیاستگذار برای مدیریت بازار ارز به درآمدهای صادراتی شرکتهای بزرگ متکی است، اختلال در تولید این بنگاهها میتواند فشار مضاعفی بر منابع ارزی وارد کند. به این ترتیب، مساله ناترازی گاز از یک چالش صنعتی فراتر میرود و به موضوعی مرتبط با تجارت خارجی، ثبات ارزی و سیاستهای کلان اقتصادی تبدیل میشود.
در این میان، استفاده از سوختهای جایگزین نیز نمیتواند راهکاری کامل و پایدار برای حل مشکل باشد. برخی صنایع امکان استفاده محدود از سوختهای جایگزین را دارند اما در مجتمعهایی که گاز نقش خوراک اصلی را ایفا میکند، جایگزینی آن با سوخت مایع عملا امکانپذیر نیست یا دستکم نمیتواند استمرار تولید را تضمین کند. بنابراین اتکا به راهکارهای کوتاهمدت در شرایطی که مساله اصلی به کمبود عرضه و ناترازی ساختاری بازمیگردد، نمیتواند امنیت انرژی صنایع را تضمین کند.
از منظر سیاستگذاری، تداوم این وضعیت ضرورت بازنگری در اولویتبندی مصرف گاز، توسعه ظرفیت تولید و انتقال، افزایش بهرهوری انرژی و طراحی سازوکارهای قابلاتکا برای تامین خوراک صنایع را برجسته میکند. در واقع، نمیتوان از صنایع انتظار داشت در شرایط محدودیت انرژی، برنامههای توسعهای و تعهدات صادراتی خود را بدون اختلال اجرا کنند همچنین لازم است سازوکار جبران خسارت ناشی از محدودیتهای تحمیلی بر تولیدکنندگان شفافتر شود تا هزینه ناکارآمدی شبکه انرژی بهطورکامل بر دوش بنگاههای تولیدی و سهامداران آنها قرار نگیرد.
در نهایت، توقف واحد اول پتروشیمی زاگرس را باید هشداری جدی درباره شکنندگی تولید صنعتی دربرابر ناترازی انرژی دانست. اگر این اتفاق محدود به یک واحد و یک بازه زمانی کوتاه باقی بماند، احتمالا آثار مالی آن قابل مدیریت خواهد بود اما اگر محدودیتها در هفتههای آینده گسترش یابد و سایر مجتمعهای پتروشیمی و فولادی را نیز دربرگیرد، مساله از سطح یک خبر شرکتی فراتر رفته و به ریسکی جدی برای سودآوری صنایع بزرگ و بازار سرمایه تبدیل خواهد شد. آنچه در روزهای آینده اهمیت دارد، نه صرفا زمان بازگشت واحد اول زاگرس به مدار تولید بلکه روشن شدن چشمانداز تامین گاز سایر مجتمعها و میزان توان شبکه انرژی کشور برای عبور از فصل سرد بدون تحمیل خسارت گسترده به بخش تولید است.
به نظر میرسد بازار سرمایه در ماههای پیشرو بیش از آنکه صرفا تحتتاثیر قیمتهای جهانی محصولات پتروشیمی قرار گیرد، باید ریسک دسترسی پایدار به خوراک و انرژی را نیز در محاسبات خود وارد کند زیرا در اقتصادی که تولید به انرژی وابستگی بالایی دارد حتی برخورداری از بازار صادراتی مناسب و قیمتهای مطلوب جهانی نیز بدون استمرار تولید، تضمینی برای تحقق سود شرکتها نخواهد بود.
برای عضویت در کانال رصد روز کلیک کنید