بازار سرمایه در پساتوافق
اگر تنشهاي سياسي كاهش يابد و مسير تعامل اقتصادي هموارتر شود، احتمال شكلگيري موجهاي جديد ورود سرمايه به بورس و صندوقهاي سرمايهگذاري افزايش مييابد.
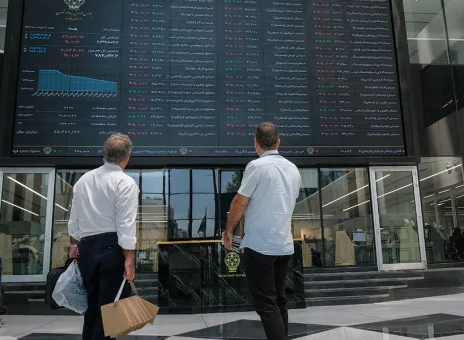
اگر تنشهاي سياسي كاهش يابد و مسير تعامل اقتصادي هموارتر شود، احتمال شكلگيري موجهاي جديد ورود سرمايه به بورس و صندوقهاي سرمايهگذاري افزايش مييابد.
به گزارش رصد روز، بازار سرمایه ایران سالهاست زیر سایه تحریمها، ریسکهای سیاسی و محدودیتهای اقتصادی نفس میکشد. با این حال همین بازار، با وجود همه فشارها همچنان زنده مانده و به حرکت خود ادامه داده است.
اگر فرض کنیم که در نتیجه تحولات سیاسی و مذاکرات خارجی، فضای اقتصادی کشور بازتر شود و بخشی از محدودیتها برداشته شود، پرسش مهم این است که چه اتفاقی برای شرکتها و در نهایت بازار سرمایه خواهد افتاد؟ پاسخ دقیق به این سوال شاید با مدلهای مالی و اکسلهای تحلیلی به راحتی ممکن نباشد، اما منطق اقتصادی نشان میدهد که چنین گشایشی میتواند سودآوری شرکتها، انتظارات سرمایهگذاران و در نهایت ارزشگذاری بازار را دگرگون کند.
برای درک بهتر تأثیر گشایشهای سیاسی بر بازار سرمایه، میتوان چند فرض ساده را در نظر گرفت.
۱) فرض نخست این است که ترک تخاصم محقق شده و محاصره دریایی برداشته شود. در چنین شرایطی شرکتها قادر خواهند بود تجهیزات و فناوریهای مورد نیاز خود را بدون محدودیت وارد کنند. بسیاری از صنایع ایران سالهاست با فناوریهای قدیمی و خطوط تولید فرسوده فعالیت میکنند و به دلیل محدودیتهای تحریمی امکان بهروزرسانی جدی نداشتهاند. اگر این مانع برطرف شود، طبیعی است که بنگاهها به سمت توسعه خطوط تولید، افزایش سرمایه برای اجرای طرحهای توسعه و بهینهسازی فرآیندهای تولید حرکت کنند.
در صنایعی مانند خودرو، دارو، پتروشیمی یا حتی صنایع فلزی، ورود تکنولوژیهای جدید میتواند به طور مستقیم بهرهوری را افزایش بدهد. کاهش هزینه تولید، افزایش کیفیت محصولات و افزایش ظرفیت تولید، همه عواملی هستند که در نهایت به رشد سودآوری شرکتها منجر میشوند. شاید نتوان با دقت عددی مشخص کرد که این تحولات دقیقا چه مقدار سود شرکتها را افزایش میدهد، اما تقریبا بدیهی است که مسیر کلی به سمت بهبود خواهد بود.
۲) فرض دوم، گشایش در حوزه صادرات است. یکی از مهمترین آسیبهای تحریم برای اقتصاد ایران، محدود شدن دسترسی شرکتها به بازارهای جهانی بوده است. حتی در مواردی که صادرات امکانپذیر بوده، هزینههای حملونقل، بیمه و نقلوانتقال پول به شدت افزایش یافته و سود واقعی شرکتها را کاهش داده است. اگر تنشهای سیاسی کاهش یابد و محدودیتهای بانکی و تجاری کمتر شود، شرکتها میتوانند با سهولت بیشتری به بازارهای خارجی دسترسی پیدا کنند.
در چنین شرایطی نهتنها حجم صادرات افزایش مییابد، بلکه هزینههای مرتبط با صادرات نیز کاهش پیدا میکند. شرکتها دیگر مجبور نخواهند بود از مسیرهای پیچیده و پرهزینه برای انتقال پول یا حمل کالا استفاده کنند. همین عامل میتواند حاشیه سود بسیاری از صنایع صادراتی را افزایش بدهد. دوباره ممکن است محاسبه دقیق اثر این تغییرات دشوار باشد، اما جهت کلی تغییر روشن است: سودآوری بیشتر و پایداری بالاتر درآمدهای ارزی.
۳) فرض سوم به ورود سرمایه خارجی مربوط میشود. در صورت کاهش تنشها و بهبود روابط اقتصادی، امکان حضور شرکتهای بینالمللی در اقتصاد ایران افزایش خواهد یافت. تصور کنید شرکتهایی مانند رنو، پژو، فیات، بنز یا بیامو به دنبال مشارکت در صنعت خودرو باشند یا غولهای انرژی مانند توتال و شل در پروژههای نفت و گاز سرمایهگذاری کنند. حتی احتمال ورود سرمایهگذاران بزرگ منطقهای به صنایع پالایشی یا پتروشیمی نیز میتواند مطرح شود.
چنین اتفاقی تنها به معنای تزریق سرمایه مالی نیست؛ بلکه انتقال دانش فنی، استانداردهای مدیریتی و شبکههای فروش جهانی را نیز به همراه دارد. نتیجه طبیعی این فرآیند، تحول ساختاری در بسیاری از صنایع خواهد بود. شرکتهایی که امروز با محدودیتهای متعدد فعالیت میکنند، در چنین فضایی میتوانند به بازیگران رقابتیتری در بازارهای منطقهای و جهانی تبدیل شوند.
حال اگر این سه عامل بهطور همزمان رخ بدهد، یعنی رفع نسبی تحریمها، گسترش صادرات و ورود سرمایه خارجی، اثر آن بر سود شرکتها و تولید ملی بسیار چشمگیر خواهد بود. در چنین شرایطی، بازار سرمایه نیز واکنش خود را نشان میدهد. در واقع آنچه تغییر میکند فقط سود شرکتها نیست، بلکه «انتظارات» سرمایهگذاران نیز دگرگون میشود.
در ادبیات مالی، یکی از مهمترین شاخصهای ارزشگذاری بازار نسبت قیمت به سود یا همان P/E است. در شرایطی که اقتصاد با ریسکهای بالا و نااطمینانیهای سیاسی روبروست، سرمایهگذاران معمولا حاضر نیستند برای سود شرکتها ارزشگذاری بالایی انجام بدهند. اما وقتی چشمانداز اقتصاد روشنتر میشود و ریسک سیستماتیک کاهش مییابد، بازار به طور طبیعی P/E بالاتری میپذیرد.
به بیان سادهتر، سرمایهگذاران حاضر میشوند برای هر واحد سود شرکتها قیمت بیشتری پرداخت کنند. به همین دلیل است که در دورههای گشایش سیاسی، گاهی رشد بازار سرمایه تنها ناشی از افزایش سود شرکتها نیست، بلکه افزایش ضریب ارزشگذاری نیز در آن نقش مهمی دارد. در چنین شرایطی حتی تحلیلهای سنتی و مدلهای اکسل هم گاهی از توضیح کامل رفتار بازار ناتوان میشوند، زیرا عامل «انتظارات» نقش تعیینکنندهای پیدا میکند.
اما در این میان یک سوال مهم باقی میماند: نقش دلار در این تحولات چیست؟ در سالهای اخیر بخش مهمی از تحلیلهای بازار سرمایه بر پایه نرخ ارز و قیمتهای جهانی شکل گرفته است. بسیاری از سرمایهگذاران رشد یا افت بورس را به تغییرات دلار گره میزنند. با این حال، اگر فضای سیاسی بهبود یابد، دو تحول مهم میتواند رخ بدهد.
نخست کاهش انتظارات تورمی است. وقتی ریسکهای سیاسی کاهش پیدا میکند و نرخ ارز به ثبات نسبی میرسد، بخشی از تقاضای سفتهبازی از بازارهای موازی مانند ارز، طلا و خودرو خارج میشود. در چنین شرایطی بورس میتواند به یکی از گزینههای جذاب برای جذب سرمایه تبدیل شود.
دوم اینکه بهبود شرایط سیاسی، ریسک سیستماتیک اقتصاد را کاهش میدهد و همین مساله میتواند به عنوان سوختی برای رشد بازار سرمایه عمل کند. در واقع حتی اگر رشد سود شرکتها به تدریج اتفاق بیفتد، کاهش ریسک میتواند زمینه افزایش ارزشگذاری بازار را فراهم کند.
البته این به معنای توقف کامل رشد دلار نیست. نرخ ارز در اقتصاد ایران معمولا تحت تأثیر دو عامل اصلی یعنی تورم و ریسک سیاسی حرکت میکند. اگرچه ممکن است با کاهش تنشهای سیاسی، فشار ناشی از ریسک کمتر شود، اما تا زمانی که سیاستهای پولی تورمزا ادامه داشته باشد، دلار نیز به تدریج و متناسب با تورم رشد خواهد کرد. تفاوت در این است که سرعت رشد آن احتمالا کمتر و باثباتتر خواهد بود. در چنین فضایی، بازار سرمایه میتواند وارد مرحلهای تازه شود. اگر تنشهای سیاسی کاهش یابد و مسیر تعامل اقتصادی هموارتر شود، احتمال شکلگیری موجهای جدید ورود سرمایه به بورس و صندوقهای سرمایهگذاری افزایش مییابد. در آن صورت شاخصهای بازار نیز میتوانند به سمت سطوح بالاتری حرکت کنند.
برای عضویت در کانال رصد روز کلیک کنید