بورس زیر سایه ریسکها و رقبا!
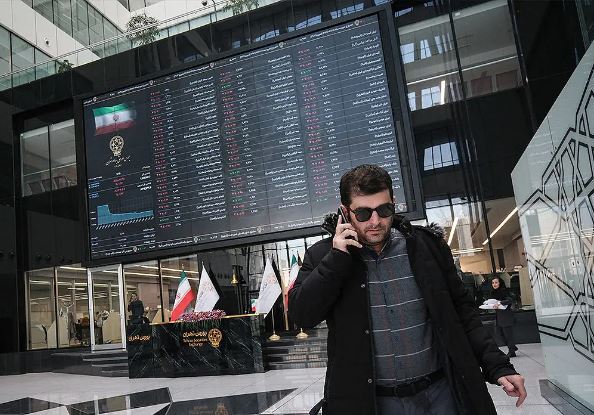
در هفته و در اوج معاملات بازار زماني كه شاخص كل بورس در آستانه ۶.۷ ميليوني قرار گرفته بود.
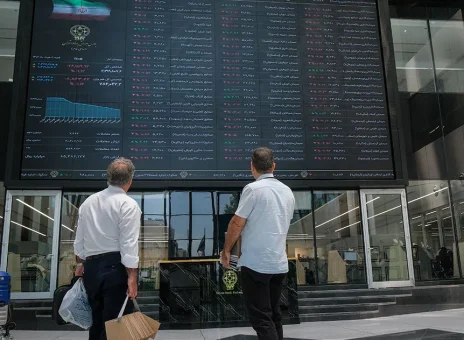
در هفته و در اوج معاملات بازار زماني كه شاخص كل بورس در آستانه ۶.۷ ميليوني قرار گرفته بود.
به گزارش رصد روز، بازار سهام اینبار برخلاف هفتههای گذشته نتوانست در ثبت بازدهی رکوردشکن شود؛ اما همچنان مثبت بود و تنها با افزایش عرضهها مواجه شد. برخی از کارشناسان دلیل این موضوع را استراحت شاخص بیان کردند و برخی دیگر اختلال هسته معاملات را دلیل اصلی ریزش بازار دانستند.
در هفته و در اوج معاملات بازار زمانی که شاخص کل بورس در آستانه ۶.۷ میلیونی قرار گرفته بود، هسته معاملات با اختلال مواجه شد و نتوانست شرایط خوبی را تجربه کند و این مسیر نوسانی طی روزهای آتی ادامه داشت. به گفته این گروه از کارشناسان اختلال در هسته معاملات باعث ایجاد بیاعتمادی در بازار شده و ادامه این روند باعث خروج نقدینگی از بازار شد.
در مقابل گروهی از تحلیلگران عقیده دارند که تنش و جنگ در جنوب کشور باعث شد که بازار واکنشی منفی داشته باشد و شاهد روند نوسانی و حتی خروج نقدینگی از بازار باشیم. در اصل بازار سهام نسبت به جنگ واکنش نشان دادو با روند نسبتاً منفی مواجه و از رکوردهای خود فاصله گرفت. اما مساله اساسی اینجاست که این روزها قیمت دلار در بازار غیررسمی یا همان بازار آزاد تا همان محدوده ۲۲۰ هزار تومان رسیده است. این موضوع باعث میشود که تمامی بازارها واکنش نشان دهند و حتی نقدینگی از بورس و سایر بازارهای موازی جمع شده و به سمت این بازار هدایت شود. درست است رییس بانک مرکزی عقیده دارند بهزودی این قیمت کاهش پیدا میکند؛ ولی باور بازار چیز دیگری است، سرمایهگذاران بازارهای مالی معمولاً به مقوله سرمایهگذاری و جنگ بهگونهای دیگر نگاه میکنند و همین موضوع باعث شده که طی روزهای گذشته شاهد افزایش ورود نقدینگی به بازار دلار باشیم و بهنوعی این بازار جذبکننده نقدینگی باشد.
البته بازار طلا نیز از این تبوتاب صعود جانمانده و بررسیها نشان میدهد که قیمت طلا تا محدوده ۲۳ میلیون تومان رسیده که برخی از فعالان بازارهای مالی عقیده دارند به علت نوسان در این بازار، این بازار نیز میتواند نقدینگیهای قابل توجهی را جذب خود کند.
درنهایت به نظر میرسد در این روزها بازارهای طلا و دلار توانستهاند یک رغیب بسیار قدرتمند برای بورس باشند و اگر روند اینچنین پیش رود احتمالاً طی روزها و هفتههای آتی نقدینگی موجود در بازار را نیز جذب خود کنند، باید صبور بود و دید که شرایط سیاسی و اقتصادی کشور در کوتاهمدت چه تغییراتی خواهد کرد و بازارها برایناساس چه مسیری را طی میکنند.
شاخص کل بورس که آخرین روز معاملاتی هفته گذشته در ارتفاع ۶ میلیون و ۳۸۶ هزار واحد ایستاده بود، پایان هفته را در سطح ۶ میلیون و ۵۰۳ هزار و ۹۶۲ واحد به سر برد؛ یعنی رشدی حدود ۱.۸۵ درصدی که برای نخستینبار این شاخص را بالاتر از مرز ۶.۵ میلیون واحد تثبیت کرد.
در مقابل، شاخص هموزن که هفته گذشته در سطح یک میلیون و ۸۰۲ هزار واحد قرار داشت، این هفته به یک میلیون و ۷۹۸ هزار و ۷۵۳ واحد رسید و حدود ۰.۱۸ درصد کسر شد؛ به این معنا که برخلاف شاخص کل، میانگین عملکرد نمادهای بازار در مجموع هفته اندکی منفی بود.
۱۱ هزار و ۶ میلیارد تومان از سهام، حقتقدم و صندوقهای سهامی خارج شد. بااینحال، بازار همچنان از ارزش معاملات بالایی برخوردار بود و مجموع گردش معاملات سهام، حقتقدم و صندوقهای سهامی به حدود ۱۹۰ هزار و ۷۷۰ میلیارد تومان رسید.
هفته معاملاتی با ادامه روند صعودی بازار آغاز شد. در روز شنبه ۷ شهریور، شاخص کل با رشد ۲.۰۳ درصدی برای نخستینبار وارد کانال ۶.۵ میلیون واحد شد و در ارتفاع ۶ میلیون و ۵۱۶ هزار واحد قرار گرفت. پس از آن، بازار در روز دوشنبه نیز رشد کرد و شاخص کل با افزایش ۰.۴۹ درصدی به ۶ میلیون و ۵۴۷ هزار واحد رسید. روز سهشنبه نیز شاخص کل ۰.۵۵ درصد تقویت شد و تا سطح ۶ میلیون و ۵۸۳ هزار و ۹۳۲ واحد پیش رفت؛ بالاترین سطح هفته. اما چهارشنبه شرایط کاملاً تغییر کرد. فشار فروش سنگین در دقایق ابتدایی معاملات موجب شد شاخص کل حتی حدود ۱۵۱ هزار واحد افت کند، هرچند در ادامه با بهبود تقاضا بخشی از این افت جبران شد. در نهایت شاخص کل ۱.۲۱ درصد کاهش یافت و در ارتفاع ۶ میلیون و ۵۰۳ هزار و ۹۶۲ واحد به کار خود پایان داد.
در مجموع، باوجود افت سنگین روز پایانی، شاخص کل همچنان توانست بازدهی هفتگی مثبتی را ثبت کند؛ بازدهیای که همانطور که خواهد آمد، بیش از آنکه حاصل تلاش گسترده بازار باشد، محصول حرکت نمادهای بزرگ و شاخص ساز بود.
یکی از مهمترین تغییرات این هفته در جریان نقدینگی حقیقیها دیده شد. در مجموع چهار روز معاملاتی، حدود ۱۱ هزار و ۶ میلیارد تومان پول حقیقی از سهام، حقتقدم و صندوقهای سهامی خارج شد.
روز شنبه ۹۵۸ میلیارد تومان پول حقیقی وارد بازار شد، اما از روز دوشنبه روند خروج پول آغاز شد؛ بهگونهای که در این روز ۲ هزار و ۷۴ میلیارد تومان، در روز سهشنبه ۴ هزار و ۱۹۲ میلیارد تومان و در روز چهارشنبه ۵ هزار و ۶۹۹ میلیارد تومان پول حقیقی از بازار خارج شد. بهاینترتیب، اگرچه هفته با ورود پول حقیقی آغاز شد، خروج نقدینگی در سه روز بعد برآیند هفتگی را به خروج حدود ۱۱ همت رساند. از نظر عملکرد شاخص کل، شنبه ۷ شهریور بهترین روز معاملاتی هفته بود. شاخص کل در این روز ۱۲۹ هزار و ۵۸۳ واحد، معادل ۲.۰۳ درصد رشد کرد و بازار با برتری محسوس خریداران به کار خود پایان داد. در مقابل، چهارشنبه ۱۱ شهریور ضعیفترین روز هفته بود؛ شاخص کل در این روز ۷۹ هزار و ۹۶۸ واحد، معادل ۱.۲۱ درصد افت کرد و شاخص هموزن نیز در همین روز ۱.۴۶ درصد کسر شد تا فشار فروش در بخش گستردهای از بازار نمایان شود.
از سوی دیگر قدرت خریداران و فروشندگان نیز درروزهای هفته قابلتوجه بود. قدرت خرید حقیقیها در روز دوشنبه با ثبت عدد ۱.۱۸ به بالاترین سطح هفته رسید و پس از آن، شنبه با ۱.۱۶ قرار داشت. اما در روز سهشنبه قدرت خرید به منفی ۱.۶۲ رسید که نشاندهنده برتری قابلتوجه فروشندگان بود؛ چهارشنبه نیز این شاخص در محدوده منفی ۱.۴۶ قرار گرفت؛ بنابراین، سهشنبه را میتوان از نظر قدرت فروشندگان ضعیفترین روز هفته دانست؛ درحالی که دوشنبه بیشترین برتری نسبی خریداران را به ثبت رساند.
ارزش معاملات نیز یکی از نکات قابلتوجه بازار در هفته اخیر بود. در روز شنبه ارزش معاملات ۳۹ هزار و ۷۲۶ میلیارد تومان بود، اما روز دوشنبه با افزایش قابلتوجه به ۵۱ هزار و ۵۹۷ میلیارد تومان رسید. این روند در روز سهشنبه نیز ادامه پیدا کرد و ارزش معاملات سهام، حقتقدم و صندوقهای سهامی به ۵۸ هزار و ۹۱۶ میلیارد تومان رسید؛ بالاترین رقم ثبتشده در این هفته.
در روز چهارشنبه ارزش معاملات به ۴۰ هزار و ۵۳۱ میلیارد تومان کاهش یافت، اما همچنان در سطح مناسبی قرار داشت. بهاینترتیب، بازار در هر چهار روز معاملاتی ارزش معاملات بالایی داشت و مجموع ارزش معاملات این گروه از داراییها به حدود ۱۹۰ هزار و ۷۷۰ میلیارد تومان رسید؛ رقمی که نشان میدهد باوجود افزایش عرضه و خروج پول حقیقی، گردش معاملات در بازار همچنان قابلتوجه بوده است.
یکی از مهمترین نکات این هفته، اختلاف عملکرد شاخص کل و شاخص هموزن بود. شاخص کل حدود ۱.۸۵ درصد رشد کرد، اما شاخص هموزن حدود ۰.۱۸ درصد افت کرد.
این واگرایی نشان میدهد که رشد شاخص کل در این هفته بیشتر تحتتأثیر عملکرد نمادهای بزرگ و شاخص ساز بوده و قدرت صعود در بخش گستردهای از بازار بهاندازه هفته گذشته نبوده است. این موضوع بهویژه در معاملات دوشنبه و چهارشنبه بیشتر دیده شد؛ بهطوری که در برخی مقاطع نمادهای بزرگ توانستند شاخص کل را در محدوده مثبت نگه دارند، درحالی که تعداد قابل توجهی از نمادهای کوچک و متوسط با فشار عرضه مواجه بودند.
روند معاملات چهارروزه نشان میدهد که بازار از یک شروع قدرتمند به سمت افزایش عرضه حرکت کرده است. شنبه خریداران باقدرت بالایی وارد بازار شدند و ۴۲۲ نماد با صف خرید به کار خود پایان دادند، درحالی که تنها ۳۵ نماد صف فروش داشتند. اما در روز سهشنبه شرایط به شکل محسوسی تغییر کرد و تعداد صفهای خرید به ۱۱۹ نماد کاهش یافت، درحالی که ۳۸۱ نماد در صف فروش قرار گرفتند.
چهارشنبه نیز اگرچه تقاضا نسبت به دقایق ابتدایی بهبود پیدا کرد و صف فروش برخی نمادها جمع شد، اما در پایان ۲۷۵ صف فروش در مقابل ۱۹۲ صف خرید ثبت شد.
در واقع، رفتار بازار در پایان هفته نشان داد که عرضهها افزایشیافته، اما هنوز نمیتوان از شکلگیری یک موج فروش فراگیر و کنترل کامل بازار توسط فروشندگان سخن گفت. مهمترین نشانه این موضوع، بهبود تقاضا در جریان معاملات چهارشنبه و جبران بخشی از افت سنگین شاخص در ابتدای روز بود؛ نکتهای که هفته آینده معاملاتی را در آستانه یک آزمون مهم برای تثبیت تقاضا قرار میدهد.
برای عضویت در کانال رصد روز کلیک کنید