استطاعت مردم؛ ترمز تورم مسکن
بازار مسكن با دو مساله همزمان روبروست: از يك طرف خانوارها توان خريد واحدهاي موجود را ندارند و از طرف ديگر سازندگان نيز با افزايش هزينهها و ريسك فروش مواجهاند.

بازار مسكن با دو مساله همزمان روبروست: از يك طرف خانوارها توان خريد واحدهاي موجود را ندارند و از طرف ديگر سازندگان نيز با افزايش هزينهها و ريسك فروش مواجهاند.
به گزارش رصد روز، بازار مسکن ایران در آستانه سال ۱۴۰۶ با معادله ای پیچیده مواجه است؛ معادله ای که در یک سوی آن افزایش هزینه ساخت، تورم مصالح و نهادههای ساختمانی و نااطمینانی اقتصادی قرار دارد و در سوی دیگر، خانوارهایی ایستادهاند که قدرت خریدشان بهشدت کاهش یافته و دیگر توان همراهی با موجهای جدید افزایش قیمت را ندارند. در چنین شرایطی، برخلاف برخی بازارهای دارایی که قیمتها میتوانند با انتظارات تورمی و تحولات ارزی رشد کنند، بازار مسکن بیش از هر زمان دیگری با محدودیت تقاضای موثر روبروست.
این تقابل میتواند مسیر متفاوتی برای تورم مسکن در سال آینده رقم بزند؛ بهگونهای که حتی افزایش هزینههای تولید نیز لزوماً به افزایش متناسب قیمت فروش منجر نشود. برآورد یک پژوهشگر مسکن و شهرسازی نشان میدهد تورم مسکن در سناریوهای مختلف سال ۱۴۰۶ ممکن است از محدوده نزدیک به صفر تا حداکثر نصف تورم عمومی متغیر باشد؛ پیشبینیای که البته به تحولات سیاسی، شرایط اقتصاد کلان، بازار ارز و مهمتر از همه استطاعت خانوارها وابسته است.
علی فرنام، پژوهشگر مسکن و شهرسازی، در گفتوگو با تسنیم با اشاره به دشواری پیشبینی وضعیت بازار مسکن در سال آینده میگوید: به جرأت میتوان گفت طی سالهای اخیر پیشبینی بازارها و بهویژه بازار مسکن در سال ۱۴۰۶ دشوارتر از همیشه است، چراکه در این بازار چندین مولفه متفاوت و حتی متضاد وجود دارد که هرکدام آثار کاهشی یا افزایشی بر بازار میگذارند.به گفته او، از یک سو بازارهای موازی وجود دارند که سرمایه را به سمت خود جذب میکنند و موجب کاهش ورود پول به بخش تولید و سرمایهگذاری در حوزه مسکن میشوند. از سوی دیگر، افزایش قابل توجه تورم نهادههای ساختمانی بر قیمت تمامشده اثر میگذارد و مساله استطاعت خانوارها نیز باعث میشود بسیاری از متقاضیان با قیمتهای فعلی اساساً از بازار خرید مسکن خارج شوند.
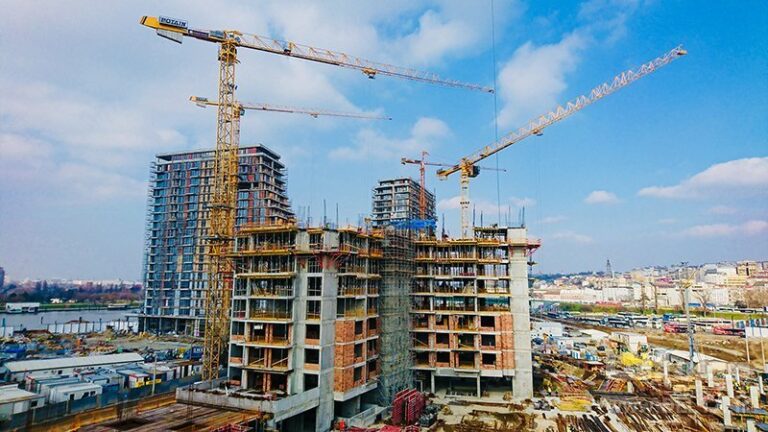
این وضعیت یک تناقض اساسی را در بازار ایجاد کرده است؛ هزینه تولید مسکن افزایش مییابد، اما امکان فروش با قیمتهای متناسب با این افزایش وجود ندارد. در واقع، سازنده با هزینههای بالاتری برای تکمیل پروژه مواجه است، در حالی که سمت تقاضا توان پرداخت قیمتهای جدید را ندارد. نتیجه چنین شرایطی میتواند کاهش انگیزه سرمایهگذاری، تعویق پروژههای ساختمانی و عمیقتر شدن رکود عرضه باشد.فرنام در همین زمینه میگوید: تداوم نااطمینانی از آینده بازار، افزایش قیمت نهادهها و کاهش استطاعت مردم، روند منفی سرمایهگذاری در بخش مسکن را که بخشی از آمار بخش ساختمان را تشکیل میدهد تشدید کرده است. به گفته او، این موضوع در آمار نگرانکننده رشد منفی بخش ساختمان مرکز آمار ایران و بانک مرکزی در سهماهه نخست سال ۱۴۰۵ نیز قابل مشاهده است.
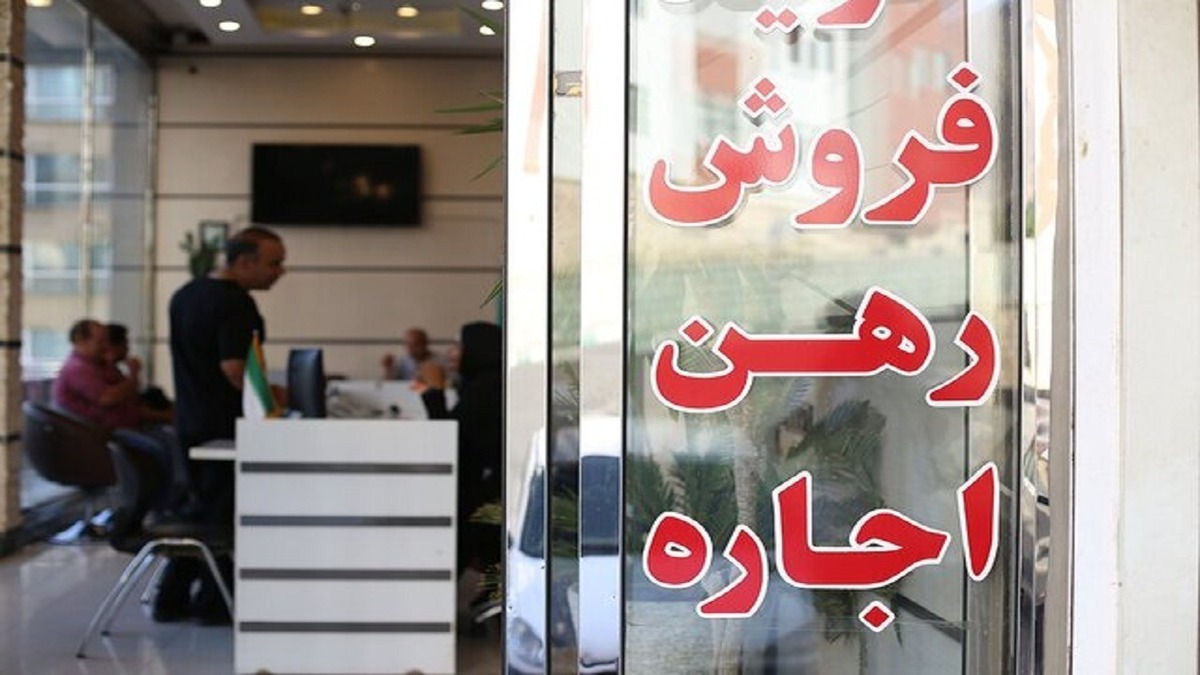
یکی از مهمترین شواهدی که میتواند فرضیه محدود شدن رشد قیمت مسکن را تقویت کند، وضعیت بازار اجاره است. در شرایطی که تورم عمومی و قیمت بسیاری از کالاها و خدمات افزایش قابل توجهی داشته، رشد اجارهبها با محدودیتهایی مواجه شده است؛ محدودیتهایی که به اعتقاد فرنام، ریشه اصلی آن را باید در کاهش توان مالی خانوارها جستوجو کرد.این پژوهشگر مسکن با اشاره به شواهد مربوط به تغییر میزان رشد قیمت مسکن در مقایسه با اجارهبها اضافه میکند: در وهله نخست میتوان رشد کمتر اجارهبها نسبت به مسکن، سایر اقلام و تورم عمومی را به مساله استطاعت خانوارها نسبت داد. در کنار آن، موضوع کنترل اجارهبها نیز احتمالاً بهطور محدود اثرگذار بوده است.
فرنام ادامه میدهد: طی یک سال تا یک سال و نیم گذشته با وجود تورم ۳۰ تا ۴۰ درصدی در حوزه اجاره، رشد اجارهبها نسبت به برخی اقلام دیگر و تورمهای دورقمی و حتی بالای سهرقمی کمتر بوده است که دلیل اصلی آن را باید در محدودیت استطاعت خانوارها جستوجو کرد.این پژوهشگر مسکن توضیح میدهد: زمانی که استطاعت خانوار بهطور عمومی محدود میشود، اگر صاحبخانه بخواهد اجارهبها را افزایش دهد، احتمال خالی ماندن واحد مسکونی وجود دارد.
حتی اگر این افزایش اتفاق بیفتد، سهم هزینه مسکن از سبد هزینه خانوار به اندازهای بالا میرود که دیگر امکان کاهش سایر هزینههای خانوار مانند خوراک، حملونقل، آموزش و درمان وجود ندارد و در نهایت به جابهجایی خانوار از آن واحد مسکونی، محله یا حتی شهر منجر میشود.به گفته فرنام، تکرار گسترده چنین رفتاری از سوی موجران، واحدهای مسکونی را در معرض خالی ماندن قرار میدهد و مالکان نیز با ریسک کاهش درآمد مواجه میشوند. در صورت تکرار گسترده چنین رفتاری از سوی موجران، واحدهای مسکونی خالی میمانند و موجران نیز از محل عدمالنفع ناشی از خالی ماندن واحد، هزینههای موردنیاز بازسازی، هزینههای مبادلاتی و احتمال شناسایی و شمول مالیات بر خانه خالی، با ریسک و کاهش درآمد کوتاهمدت مواجه میشوند.این پژوهشگر مسکن معتقد است نوعی تعادل بر اساس استطاعت خانوارها در بازار اجاره شکل گرفته و همین مساله رشد اجارهبها را در سطوح تورمی پایینتری نگه داشته است. او با تعمیم این تحلیل به بازار خرید مسکن تأکید میکند: به نظر میرسد اکنون همین تحلیل درباره قیمت مسکن نیز مطرح است؛ هرچند افزایش قیمت نهادهها طبیعتاً باید در قیمت تمامشده مسکن منعکس شود، اما انتظار میرود بند ناف قیمت مسکن از تورم عمومی و برخی قیاسهای دلاری بریده شود.
با وجود محدودیت تقاضا در بازار مصرفی، آثار تورم ساخت در همه بخشهای بازار مسکن یکسان نخواهد بود. بهویژه در پروژههای حمایتی که قیمت نهایی تا حد زیادی بر مبنای هزینه تمامشده تعیین میشود، افزایش قیمت مصالح و خدمات ساختمانی میتواند مستقیماً به افزایش آورده متقاضیان منجر شود. فرنام با اشاره به تفاوت وضعیت پروژههای ساختمانی در بخشهای مختلف بازار میگوید: نوع ساختوساز نیز میتواند در این زمینه متفاوت باشد. برای مثال، در پروژههای حمایتی که مسکن تقریباً بر مبنای هزینه تمامشده در اختیار متقاضی قرار میگیرد، پروژههایی که امروز آغاز میشوند یا در مرحله شروع قرار دارند، تورم بیشتری را تجربه میکنند؛ چراکه در این پروژهها بحث سود، زمین و حتی بخشی از هزینههای جواز عملاً از محاسبات خارج شده یا در حداقل ممکن در نظر گرفته شده است. بنابراین سهم و انعکاس تورم نهادههای ساختمانی در این پروژهها بیشتر و پررنگتر خواهد بود.
این پژوهشگر در این باره اضافه میکند: به همین دلیل مدل رایج مسکن حمایتی، بهویژه در قالب نهضت ملی مسکن، با دشواری بیشتری مواجه خواهد شد؛ زیرا هزینه تمامشده افزایش مییابد و استطاعت متقاضیان نیز محدودتر است. بنابراین باید مدلهای جایگزین و مکملی برای ترمیم این وضعیت در نظر گرفته شود. بنابراین، حتی اگر بازار عمومی مسکن با محدودیت رشد قیمت مواجه شود، متقاضیان پروژههای حمایتی ممکن است فشار بیشتری را از محل افزایش هزینههای ساخت تجربه کنند. این مساله ضرورت بازنگری در شیوه تأمین مالی، حمایت از متقاضیان و طراحی مدلهای اجرایی متناسب با توان اقتصادی خانوارها را برجسته میکند.
با کنار هم قرار دادن این متغیرها، چشمانداز بازار مسکن در سال آینده بیش از هر چیز به توان اقتصادی خانوارها و وضعیت متغیرهای کلان وابسته خواهد بود. افزایش هزینه تولید بهتنهایی نمیتواند تضمینکننده رشد قیمت فروش باشد؛ همانطور که کاهش قدرت خرید نیز الزاماً به معنای افت اسمی قیمتها نیست. فرنام با تأکید بر دشواری پیشبینی وضعیت بازار مسکن در سال آینده میگوید: پیشبینی همچنان کار بسیار سختی است و بهشدت به تحولات سیاسی و شرایط کلان اقتصادی وابستگی دارد، اما به نظر میرسد حتی در سناریوهای بدبینانه نیز تورم مسکن بهطور محسوس از تورم عمومی کمتر باشد؛ چراکه استطاعت خانوارها در این بازار به خط قرمز تبدیل شده است و تقاضایی وجود ندارد که بتواند با آن ارقام رشد کند.
او در ادامه به نقش بهبود شرایط اقتصادی در احیای سرمایهگذاری ساختمانی اشاره کرده و میافزاید: در شرایطی که بهبود فضای کسبوکار اتفاق بیفتد و استطاعت مردم تقویت شود، نگرانی سازندگان از اینکه پروژه را آغاز کنند اما در پایان با ریسک نبود خریدار مواجه شوند، کاهش پیدا میکند. در چنین شرایطی حتی با سودهای پایینتر نیز میتوان فعالیت ساختوساز را آغاز کرد. برآورد نهایی این پژوهشگر از سناریوهای پیشروی بازار نیز نشان میدهد: برآورد من این است که در سناریوهای مختلف، تورم مسکن میتواند از بازه نزدیک به صفر تا حداکثر نصف تورم عمومی متغیر باشد و میزان آن به استطاعت خانوارها بستگی دارد. البته اگر ریزش جدی در بازار ارز صورت بگیرد، ظرفیت رشد منفی قیمت مسکن نیز فراهم میشود.
آنچه از این تحلیل برمیآید، تفاوت میان مهار رشد قیمت مسکن و بهبود وضعیت بازار مسکن است. کاهش قدرت خرید خانوارها ممکن است اجازه ندهد افزایش هزینههای ساخت بهطور کامل در قیمت فروش منعکس شود، اما همین عامل میتواند سرمایهگذاری در ساختوساز را نیز تضعیف کند. به این ترتیب، پایین ماندن تورم مسکن لزوماً به معنای بهبود دسترسی خانوارها به مسکن یا افزایش عرضه نیست.
در واقع، بازار با دو مساله همزمان روبروست: از یک طرف خانوارها توان خرید واحدهای موجود را ندارند و از طرف دیگر سازندگان نیز با افزایش هزینهها و ریسک فروش مواجهاند. ادامه این روند میتواند فاصله میان نیاز واقعی جامعه به مسکن و میزان تولید واحدهای جدید را بیشتر کند. از این منظر، استطاعت خانوارها در سال ۱۴۰۶ نهتنها عامل تعیینکننده قیمتها، بلکه متغیری اثرگذار بر آینده سرمایهگذاری و عرضه مسکن خواهد بود. اگر قدرت خرید تقویت نشود، احتمال تداوم رکود معاملاتی و ساختمانی وجود دارد؛ حتی اگر تورم مسکن در مقایسه با تورم عمومی پایینتر بماند.
برای عضویت در کانال رصد روز کلیک کنید