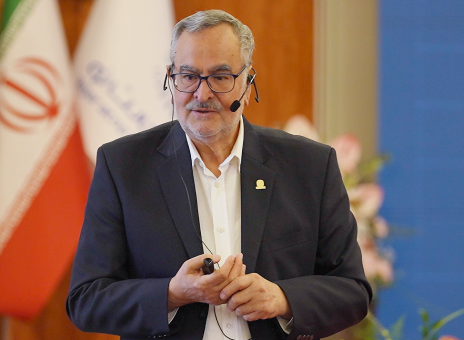
وی در تشریح وضعیت شرکت تا پایان سال ۱۴۰۳ اظهار کرد: تجارتنو در این دوره با وجود رشد حقبیمه تولیدی، با انباشت زیان و فشارهای مدیریتی و نظارتی مواجه بود. حقبیمه تولیدی شرکت از ۲.۶۸ همت در سال ۱۴۰۱ به ۳.۵۲ همت در سال ۱۴۰۲ و ۶.۵۵ همت در سال ۱۴۰۳ رسید؛ اما همزمان مانده زیان انباشته نیز به ترتیب به ۰.۵۰، ۱.۶۹ و ۱.۸۲ همت افزایش یافت.
به گفته فرشباف، ناهماهنگی در راهبری، محدودیتهای ناشی از زیان انباشته و فشارهای نظارتی، در کنار اولویت دادن به رشد پرتفوی بدون توجه کافی به کیفیت ریسک و نتیجه مالی، از مهمترین عوامل شکلگیری شرایط پیشین شرکت بود؛ شرایطی که ضرورت تغییر رویکرد و تمرکز بر سودآوری را بیش از پیش آشکار کرد.
بازگشت به سودآوری و کاهش زیان انباشته
رئیس هیئتمدیره بیمه تجارتنو با اشاره به اقدامات انجامشده در سالهای ۱۴۰۴ و ۱۴۰۵، تمرکز بر سودآوری، جبران تدریجی زیانهای گذشته و تقویت سرمایه را محور اصلی دوره اصلاح دانست.
بر اساس آمار ارائهشده، حقبیمه تولیدی شرکت در سال ۱۴۰۴ به ۷.۲۴ همت رسید و در ششماهه نخست سال ۱۴۰۵ نیز با ثبت ۹.۵۹ همت، از کل عملکرد سال قبل عبور کرد. وی در عین حال تأکید کرد که رقم ۹.۵۹ همت مربوط به عملکرد ششماهه است و نباید با عملکرد سالانه مقایسه مستقیم شود یا بهعنوان نتیجه نهایی سال ۱۴۰۵ در نظر گرفته شود.
در حوزه سودآوری نیز روند عملکرد شرکت تغییر محسوسی داشته است. زیان خالص ۰.۵۲ همتی در سال ۱۴۰۱ و ۱.۲۰ همتی در سال ۱۴۰۲، پس از کاهش به ۰.۱۲ همت در سال ۱۴۰۳، در سال ۱۴۰۴ به سود خالص ۰.۵۳ همتی تبدیل شد. همچنین شرکت در ششماهه نخست سال ۱۴۰۵ موفق به ثبت ۰.۲۲ همت سود خالص شد.
یکی دیگر از دستاوردهای مهم دوره اصلاح، کاهش مانده زیان انباشته شرکت است. این رقم که در پایان سال ۱۴۰۳ معادل ۱.۸۲ همت بود، در پایان سال ۱۴۰۴ به ۱.۲۹ همت و در شهریور ۱۴۰۵ به ۱.۰۷ همت رسید. به این ترتیب، زیان انباشته شرکت تا شهریور ۱۴۰۵ حدود ۴۱ درصد نسبت به پایان سال ۱۴۰۳ کاهش یافته است؛ هرچند جبران کامل آن همچنان در زمره اهداف پیشرو قرار دارد.
تقویت سرمایه و بهبود عملکرد سرمایهگذاری
دکتر فرشباف در ادامه، تقویت منابع مالی را یکی از الزامات پشتیبانی از تعهدات بیمهای و تداوم اصلاحات دانست. بر اساس گزارش ارائهشده، سرمایه شرکت از ۰.۶ همت در پایان سال ۱۴۰۳ به ۱.۵ همت سرمایه ثبتشده در سال ۱۴۰۴ افزایش یافته است. همچنین تا شهریور ۱۴۰۵، سرمایه ثبتشده شرکت ۱.۵ همت و منابع مرحله دوم افزایش سرمایه به میزان ۰.۹ همت در جریان ثبت بوده است؛ بنابراین مجموع سرمایه ثبتشده و منابع در جریان به ۲.۴ همت میرسد.
در بخش سرمایهگذاری نیز بازده سالانه از ۱۳.۲ درصد در سال ۱۴۰۲ به ۲۸.۶ درصد در سال ۱۴۰۳ و ۳۳.۴ درصد در سال ۱۴۰۴ افزایش یافته است. بازده سرمایهگذاری در ششماهه نخست سال ۱۴۰۵ نیز ۲۵.۶ درصد ثبت شده که در مقایسه با ۱۱.۴ درصد دوره مشابه، بهبود قابلتوجهی را نشان میدهد. درآمد سرمایهگذاری شرکت در این دوره نیز به ۱.۰۵ همت رسیده است.
وی با اشاره به وضعیت توانگری مالی شرکت تصریح کرد که نسبت توانگری بر اساس آییننامه ۶۹ معادل ۷۹ درصد و در سطح دو و بر اساس آییننامه ۱۱۰ معادل ۷۶ درصد و در سطح سه گزارش شده است. این دو عدد حاصل دو چارچوب محاسباتی متفاوت هستند و مقایسه آنها بهعنوان عملکرد دو سال متوالی صحیح نیست. تقویت سرمایه، کنترل ریسک تعهدات و حفظ سودآوری، از الزامات ارتقای توانگری مالی شرکت خواهد بود.
اصلاح ترکیب پرتفوی و کنترل ریسک
در بخش دیگری از این گزارش، تغییر ترکیب پرتفوی بیمهای شرکت و توجه بیشتر به کیفیت کسبوکار مورد تأکید قرار گرفت. سهم بیمههای زندگی از ۱۷.۴ درصد در سال ۱۴۰۱ به ۳۰.۸ درصد در سال ۱۴۰۴ افزایش یافته و در ششماهه نخست سال ۱۴۰۵ به ۴۸.۴۵ درصد رسیده است. در مقابل، سهم بیمه درمان از ۳۴.۴ درصد در سال ۱۴۰۱ به ۲۶.۵ درصد در سال ۱۴۰۴ کاهش یافته است.
همچنین کنترل خسارت بهعنوان یکی از اولویتهای اصلی دوره اصلاح معرفی شد. ضریب خسارت شرکت از ۹۸ درصد در سال ۱۴۰۳ به ۹۴ درصد در سال ۱۴۰۴ کاهش یافته و در ششماهه نخست سال ۱۴۰۵ به ۹۲ درصد رسیده است. با این حال، کنترل مستمر این شاخص و بهبود نتیجه فنی رشتههای مختلف همچنان ضروری است. در همین راستا، ضریب خسارت رشته مسئولیت با وجود کاهش همچنان ۱۰۵ درصد و ضریب خسارت بدنه ۱۰۳ درصد گزارش شده است.
افق ۱۴۰۷؛ رشد تابآور در شرایط عدم قطعیت
رئیس هیئتمدیره بیمه تجارتنو با اشاره به شرایط پیچیده اقتصادی، نوسانات بازار سرمایه، تغییر رفتار مشتریان و رقابت فزاینده در صنعت بیمه، تأکید کرد که برنامهریزی برای آینده دیگر صرفاً بر مبنای پیشبینی دقیق یک مسیر مشخص امکانپذیر نیست؛ بلکه شرکت باید توان مواجهه با سناریوهای مختلف و مدیریت شرایط غیرمنتظره را در خود تقویت کند.
بر همین اساس، حفظ ثبات و افزایش تابآوری، توسعه دانش و مهارت نیروی انسانی و آمادگی برای آیندههای متفاوت، از اولویتهای راهبردی تجارتنو در سالهای ۱۴۰۶ و ۱۴۰۷ عنوان شد.
مطابق اهداف ترسیمشده برای افق ۱۴۰۷، حفظ سهم ۱.۳ درصدی از بازار بیمه، معادل حدود ۴۱ همت حقبیمه تولیدی، دستیابی به سطح یک توانگری مالی بر اساس آییننامه حاکم، جبران کامل زیان انباشته و تحقق سودآوری پایدار، مهمترین شاخصهای هدفگذاریشده شرکت هستند.
توسعه بازار بیمههای خرد و تخصصی، نوآوری در محصولات بیمهای، تقویت برند و اعتماد مشتریان، توسعه کمی و کیفی شبکه فروش، جذب و حفظ سرمایه انسانی توانمند، چابکسازی ساختار و فرایندها و گسترش خدمات دیجیتال نیز از راهبردهای اصلی دستیابی به این اهداف به شمار میروند.
تأکید بر مسئولیت مدیران در تحقق اهداف
فرشباف در پایان، تحقق برنامههای راهبردی را مستلزم مسئولیتپذیری و پیگیری مستمر مدیران دانست و بر ضرورت تعیین اقدام، مسئول اجرا، موعد و شاخص ارزیابی برای هر برنامه تأکید کرد.
وی همچنین خواستار گزارش منظم انحراف از اهداف، ارائه همزمان دلایل عقبماندگی و اقدامات اصلاحی و پیوند دادن آموزش و ارزیابی منصفانه با بهبود عملکرد کارکنان شد.
او با قدردانی از تلاش همکاران در مسیر اصلاحات، تأکید کرد که حفظ دستاوردهای بهدستآمده و رفع ضعفهای باقیمانده نیازمند استمرار پیگیری و جدیت مدیریتی است؛ چراکه سودآوری پایدار، علاوه بر تقویت جایگاه شرکت در صنعت بیمه، زمینهساز افزایش ظرفیت آموزش، رشد حرفهای کارکنان و بهبود مزایای آنان خواهد بود.