احتیاط بورسهای جهان، صعود بورس ایران
در بازار سرمايه ايران، شاخص كل بورس تهران روز دوشنبه با يك صعود قدرتمند، از مرز ۵ ميليون و ۶۰۰ هزار واحد عبور كرد و به ركورد تاريخي تازهاي رسيد.

در بازار سرمايه ايران، شاخص كل بورس تهران روز دوشنبه با يك صعود قدرتمند، از مرز ۵ ميليون و ۶۰۰ هزار واحد عبور كرد و به ركورد تاريخي تازهاي رسيد.
به گزارش رصد روز، بازارهای مالی جهان در نخستین ساعات معاملاتی روز دوشنبه، تحتتأثیر مجموعهای از متغیرهای سیاسی، اقتصادی و ژئوپلیتیکی قرار گرفتند؛ متغیرهایی که در مرکز آنها تردید نسبت به آینده روابط ایران و ایالات متحده، سرنوشت تردد کشتیها در تنگه هرمز، مسیر قیمت نفت و انتظارات سرمایهگذاران از تصمیمهای آتی فدرال رزرو قرار دارد. در چنین فضایی، معاملات آتی شاخصهای سهام امریکا عمدتاً با نوسانی محدود اما متمایل به رشد آغاز شد، بازارهای آسیایی عملکردی مثبت به نمایش گذاشتند و بورس تهران نیز با جهشی قابلتوجه، رکورد تاریخی جدیدی را در کارنامه خود ثبت کرد. اگرچه بخشی از معاملهگران جهانی همچنان نسبت بهاحتمال دستیابی به توافقی که بتواند تنشهای منطقهای را کاهش دهد امیدوارند، اما اظهارات مقامهای ایرانی و امریکایی نشان میدهد مسیر مذاکرات همچنان با ابهامهای جدی مواجه است. همین ابهام، در کنار حساسیت بازار انرژی به وضعیت تنگه هرمز، باعث شده سرمایهگذاران بااحتیاط بیشتری داراییهای ریسکی را ارزیابی کنند.
معاملات آتی سهام امریکا در ساعات ابتدایی روز دوشنبه، در شرایطی افزایش یافت که بازارها همزمان اخبار مربوط به ایران، مذاکرات احتمالی و روند سیاست پولی امریکا را رصد میکردند. معاملات آتی شاخص ۵۰۰ S&P که به عنوان معیار اصلی سنجش وضعیت بازار سهام امریکا شناخته میشود، حدود ۰.۱۶ درصد رشد کرد. معاملات آتی شاخص فناوریمحور ۱۰۰ Nasdaqنیز با افزایش بیشتری همراه بود و ۰.۴۶ درصد بالا رفت. در مقابل، معاملات آتی شاخص میانگین صنعتی داوجونز در محدودهای نزدیک به سطح بدون تغییر نوسان داشت؛ موضوعی که از احتیاط سرمایهگذاران در برابر ریسکهای پیشروی بازار حکایت دارد. تفاوت عملکرد شاخصهای آتی میتواند نشاندهنده تداوم توجه سرمایهگذاران به سهام فناوری و شرکتهای رشدی باشد؛ شرکتهایی که در ماههای اخیر نقش مهمی در حفظ روند صعودی بازار امریکا ایفا کردهاند. فعالان بازار معتقدند واکنش محدود اما مثبت قراردادهای آتی، بیش از آنکه نشانهای از رفع کامل نگرانیها باشد، بازتابی از خوشبینی محتاطانه سرمایهگذاران است. از یک سو، کاهش نگرانیها درباره تشدید سیاستهای انقباضی فدرال رزرو، از بازار سهام حمایت کرده و ازسویدیگر، ابهامات ژئوپلیتیکی مانع از شکلگیری یک موج خرید قدرتمند شده است.
یکی از مهمترین محورهای توجه بازارهای جهانی، تحولات مرتبط با تنگه هرمز است؛ آبراهی راهبردی که بخش قابلتوجهی از تجارت جهانی انرژی از آن عبور میکند. ایران اعلام کرده است که به توافق با عمان برای بازگشایی این مسیر نزدیک میشود، اما همزمان مواضع تهران درباره مذاکرات مستقیم با ایالات متحده همچنان محتاطانه و همراه با شروط مشخص است. عباس عراقچی، وزیر امور خارجه ایران، روز یکشنبه تأکید کرد تا زمانی که امریکا به نقض تفاهمهای پیشین ادامه دهد و اقدامی برای جبران آنچه «تخلفات» خوانده شده انجام ندهد، زمینهای برای ازسرگیری مذاکرات وجود نخواهد داشت. این موضعگیری نشان میدهد که هرچند بحثهایی درباره کاهش تنش و گشایش مسیرهای دریایی مطرح است، اما اختلافهای سیاسی میان دو طرف همچنان حلنشده باقیماندهاند.
بازار نفت نیز به این تحولات واکنش نشان داد و بهای نفت خام وست تگزاس اینترمدیت، یا WTI، در معاملات اولیه روز دوشنبه بیش از یک درصد افزایش یافت. رشد قیمت نفت در چنین شرایطی قابلانتظار است، زیرا هرگونه اخلال، محدودیت یا حتی ابهام درباره تردد در تنگه هرمز میتواند بر عرضه جهانی نفت اثرگذار باشد. برای اقتصادهای واردکننده انرژی، افزایش بهای نفت میتواند نگرانیهایی درباره بازگشت فشارهای تورمی ایجاد کند. در سمت مقابل، کشورهای صادرکننده نفت و شرکتهای فعال در زنجیره انرژی، از رشد قیمتهای جهانی منتفع میشوند. از همین رو، تحولات هرمز تنها یک موضوع سیاسی یا امنیتی نیست، بلکه عاملی مستقیم در تعیین مسیر تورم، نرخ ارز، هزینه حملونقل و سودآوری شرکتهای انرژی در بازارهای مختلف به شمار میرود.
در سوی دیگر بازار، دادههای اقتصادی امریکا نیز نقش تعیینکنندهای در رفتار سرمایهگذاران دارند. سه شاخص اصلی والاستریت هفته گذشته بهترین عملکرد خود از ماه آوریل را ثبت کردند و شاخص ۵۰۰ S&P نیز هفته معاملاتی را در سطحی بیسابقه به پایان رساند. یکی از دلایل مهم این رشد، واکنش بازار به گزارش اشتغال بخش غیرکشاورزی امریکا در ماه ژوئیه بود.
بر اساس این گزارش، بازار کار امریکا برخلاف انتظار، نشانههایی از انقباض را نشان داد. این موضوع باعث شد بخشی از نگرانیها درباره تداوم افزایش نرخ بهره توسط فدرال رزرو کاهش یابد. بازارها معمولاً ضعف در دادههای اشتغال را از دو منظر ارزیابی میکنند: ازیکطرف، کاهش قدرت بازار کار میتواند نشانهای از کندشدن اقتصاد باشد؛ اما از طرف دیگر، ممکن است فشارهای دستمزدی و تورمی را کاهش دهد و دست بانک مرکزی را برای اتخاذ سیاستهای کمتر انقباضی بازتر کند.
بر اساس دادههای ابزار FedWatch گروه CME، معاملهگران بازار قراردادهای آتی نرخ بهره اکنون احتمال افزایش نرخ بهره توسط فدرال رزرو در نشست سپتامبر را حدود ۴۴ درصد برآورد میکنند. این در حالی است که این احتمال در هفته گذشته نزدیک به ۶۷ درصد بود. افت چشمگیر این برآورد نشان میدهد که سرمایهگذاران پس از انتشار دادههای اشتغال، سناریوی توقف یا کاهش شدت سیاستهای انقباضی را محتملتر از قبل میدانند.
باوجود تعدیل انتظارات نسبت به نرخ بهره، بازارها همچنان منتظر دادههای مهم تورمی در امریکا هستند. شاخص قیمت مصرفکننده و شاخص قیمت تولیدکننده، دو گزارش کلیدی این هفته خواهند بود که میتوانند مسیر انتظارات از تصمیم آتی فدرال رزرو را تغییر دهند.
شاخص قیمت مصرفکننده یا CPI، وضعیت تورم در سطح مصرفکننده را نشان میدهد و از مهمترین دادههای موردتوجه سیاستگذاران پولی است. شاخص قیمت تولیدکننده یا PPI نیز روند تغییر قیمتها در سطح تولید را منعکس میکند و میتواند تصویری اولیه از فشارهای تورمی آینده ارایه دهد. چنانچه این گزارشها از کاهش یا کنترل تورم حکایت کنند، احتمالاً فضای مثبتی برای سهام بهویژه شرکتهای فناوری ایجاد خواهد شد؛ زیرا نرخهای بهره پایینتر معمولاً ارزشگذاری سهام رشدی را تقویت میکند. اما اگر دادهها بالاتر از انتظار باشند، نگرانیها از طولانیشدن سیاستهای انقباضی و احتمال افزایش مجدد نرخ بهره میتواند دوباره بر بازار سایه بیندازد.
در کنار دادههای اقتصاد کلان، گزارش عملکرد مالی شرکتها نیز در کانون توجه والاستریت قرار دارد. در روزهای پیشرو، شرکتهایی که ارتباط نزدیکی با مصرفکننده دارند، از جمله On Holding و Cava Group، گزارشهای درآمدی خود را منتشر خواهند کرد. این گزارشها میتواند تصویری از وضعیت تقاضای مصرفکنندگان امریکایی، هزینههای خانوار و توان شرکتها برای حفظ حاشیه سود در فضای تورمی ارایه دهد. در بخش فناوری نیز گزارش شرکتهایی مانند Super Micro و CoreWeave موردتوجه بازار خواهد بود. اهمیت این شرکتها بهویژه در شرایطی افزایشیافته که سرمایهگذاران همچنان به موضوع هوش مصنوعی، زیرساختهای پردازشی، مراکز داده و تقاضا برای تجهیزات فناوری توجه ویژه دارند. هرگونه نشانه از رشد درآمد، افزایش سفارشها یا حفظ حاشیه سود در شرکتهای مرتبط با فناوری میتواند از روند صعودی شاخص نزدک حمایت کند. در مقابل، انتشار گزارشهای ضعیف یا ارایه چشمانداز محتاطانه از سوی مدیران شرکتها، ممکن است بخشی از خوشبینی موجود در سهام فناوری را تعدیل کند.
بازارهای سهام آسیا و اقیانوسیه روز دوشنبه با رشد قابلتوجهی به کار خود پایان دادند. به نظر میرسد بخش مهمی از این حرکت صعودی تحتتأثیر عملکرد مثبت بازار امریکا در پایان هفته گذشته و کاهش نگرانیها نسبت به نرخ بهره شکلگرفته است. شاخص Nikkei ۲۲۵ ژاپن با رشد ۲.۱ درصدی به سطح ۶۶ هزار و ۹۷۰ واحد رسید. شاخص Hang Seng هنگکنگ نیز یک درصد افزایش یافت. در کره جنوبی، شاخص Kospi حدود ۰.۶۵ درصد رشد کرد و شاخص شرکتهای کوچکتر، یعنی Kosdaq، جهشی ۷ درصدی را تجربه کرد؛ رشدی که توجه معاملهگران را به تحرکات بخشهای کوچکتر و پرریسکتر بازار کره جلب کرده است. در اروپا اما آغاز معاملات بااحتیاط بیشتری همراه بود. نگرانی سرمایهگذاران اروپایی نسبت به وضعیت مسیرهای کشتیرانی و احتمال اثرگذاری تنشهای منطقهای بر تجارت جهانی، هزینه حملونقل و قیمت انرژی، فضای بازار را محتاط نگه داشت. شاخص ۱۰۰ FTSE لندن حدود ۰.۱ درصد کاهش یافت، شاخص ۴۰ CAC فرانسه تقریباً بدون تغییر بود و شاخص DAX آلمان نیز ۰.۱ درصد رشد کرد.
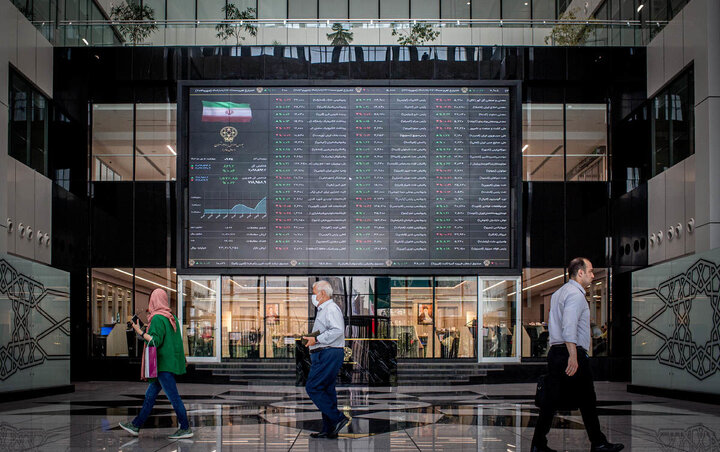
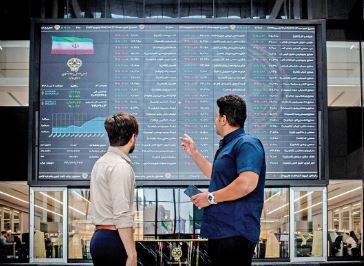
در بازار سرمایه ایران، شاخص کل بورس تهران روز دوشنبه با یک صعود قدرتمند، از مرز ۵ میلیون و ۶۰۰ هزار واحد عبور کرد و به رکورد تاریخی تازهای رسید. شاخص کل با افزایش ۹۴ هزار و ۲۱۳ واحدی، معادل رشد ۱.۶۹ درصدی، در سطح ۵ میلیون و ۶۵۴ هزار و ۱۷۷ واحد ایستاد. شاخص هموزن نیز که تصویر دقیقتری از وضعیت عمومیتر نمادهای کوچک و متوسط بازار ارایه میدهد، ۱۳ هزار و ۳۲۷ واحد رشد کرد و با افزایش ۰.۸۵ درصدی به ارتفاع یک میلیون و ۵۸۷ هزار و ۱۷۸ واحد رسید. هرچند رشد شاخص هموزن کمتر از شاخص کل بود، اما مثبتبودن آن نشان میدهد فضای خرید تنها محدود به تعداد اندکی از نمادهای بزرگ نبوده است.
ارزش سفارشهای خرید در پایان معاملات به ۱۱ هزار و ۶۶ میلیارد تومان رسید، درحالی که ارزش سفارشهای فروش حدود ۶۹۵ میلیارد تومان بود. این فاصله چشمگیر میان سفارشهای خریدوفروش، از غلبه تقاضا بر عرضه در بازار حکایت دارد. همچنین ۳۸۶ نماد با صف خرید و ۵۳ نماد با صف فروش معاملات خود را به پایان رساندند؛ آماری که برتری محسوس سمت تقاضا را تأیید میکند. ارزش معاملات خرد، شامل سهام، حقتقدم و صندوقهای سهامی، در روز دوشنبه ۱۹ مرداد ۱۴۰۵ به ۳۶ هزار و ۴۸۶ میلیارد تومان رسید.
افزایش ارزش معاملات در کنار ثبت رکورد شاخص میتواند نشانهای از حضور فعالتر نقدینگی در بازار باشد؛ بااینحال، تداوم این روند نیازمند بررسی جریان ورود و خروج پول حقیقی، وضعیت نرخ ارز، متغیرهای بودجهای، نرخ بهره و چشمانداز سودآوری شرکتهاست. در میان بازارهای عربی نیز بورس مسقط عملکرد قابلتوجهی ثبت کرده است. بر اساس دادههای مرکز ملی آمار و اطلاعات عمان، شاخص اصلی بورس مسقط تا پایان ژوئن ۲۰۲۶ با رشد ۶۶.۸ درصدی به ۷۵۰۷.۹ واحد رسید؛ درحالی که این شاخص در پایان ژوئن ۲۰۲۵ در سطح ۴۵۰۰.۹ واحد قرار داشت. ارزش اوراق بهادار معاملهشده در این بازار نیز با افزایشی چشمگیر، به ۶۹۲۳.۴۰۳ میلیون ریال عمانی رسید که رشد ۶۵۴.۸ درصدی را نسبت به دوره مشابه نشان میدهد.
شمار کل اوراق بهادار معاملهشده نیز با رشد ۳۳۷.۴ درصدی به ۲۳ هزار و ۱۵۷.۴۲۴ میلیون ورقه افزایش یافت. در سطح بخشی، شاخص بخش مالی به ۱۳ هزار و ۸۵ واحد، شاخص بخش صنعت به ۹۷۵۷ واحد و شاخص خدمات به ۳۰۵۰ واحد رسیده است. در بخش جریان سرمایه نیز سرمایهگذاران خارجی خرید خالص ۷۳.۸۷۷ میلیون ریال عمانی ثبت کردند، درحالی که سرمایهگذاران عمانی فروش خالص ۷۷۳ هزار ریال عمانی داشتند. سرمایهگذاران شورای همکاری خلیجفارس نیز فروش خالص ۶۶.۹۸۳ میلیون ریال عمانی و سرمایهگذاران عرب فروش خالص ۶.۱۲۱ میلیون ریال عمانی را ثبت کردند. در مجموع، بازارهای جهانی هفته را با ترکیبی از امید و احتیاط آغاز کردهاند؛ امید به کاهش فشارهای پولی در امریکا و احتمال گشایش در مسیرهای منطقهای، و احتیاط ناشی از ابهام در مذاکرات ایران و امریکا، وضعیت تنگه هرمز و دادههای تورمی پیشرو. در این میان، رکوردشکنی بورس تهران و رشد کمسابقه بورس مسقط، نشان میدهد بازارهای منطقهای نیز در حال تجربه دورهای مهم از تحرک نقدینگی و افزایش توجه سرمایهگذاران هستند .
برای عضویت در کانال رصد روز کلیک کنید