بورس در مسیر بلوغ / از افزایش ارزش معاملات تا افزایش تعداد معاملات
شواهد عيني از رشد همزمان كمي و كيفي در بازار سرمایه خبر میدهند.
شواهد عيني از رشد همزمان كمي و كيفي در بازار سرمایه خبر میدهند.
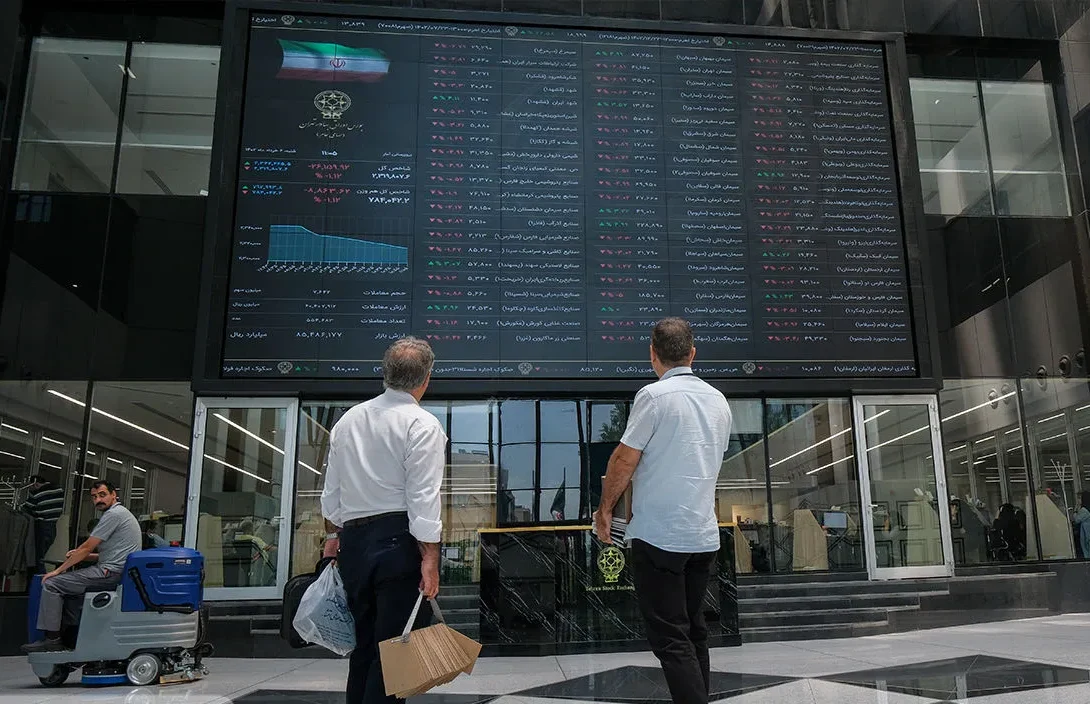
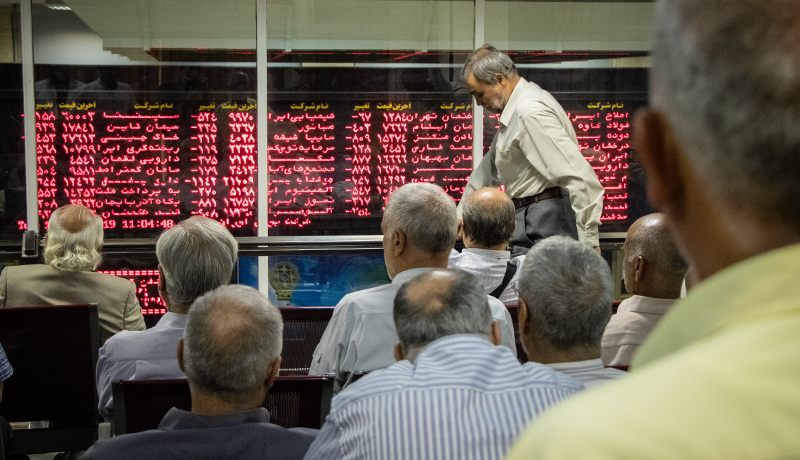
به گزارش رصد روز، بازار سرمایه در مقطعی حساس قرار دارد که میتوان آن را دوران بازگشت نقدینگی و گسترش مشارکت نامید. برخلاف ماههای گذشته، اکنون شواهد عینی نشان از رشد همزمان کمی و کیفی بازار دارد. میانگین ارزش معاملات که به مرز ۴۰ هزار میلیارد تومان رسیده و افزایش تعداد کدهای معاملاتی فعال به حدود ۷۰۰ هزار کد، نشاندهنده ورود لایههای جدیدی از سرمایهگذاران به چرخه معاملات است.
این رشد، تنها یک جهش موقت نیست، بلکه نشان از بازگشت اعتماد به زیرساختهای بازار دارد؛ هرچند که این اعتماد نیازمند مدیریت دقیق است تا از تکرار اشتباهات گذشته جلوگیری شود. تجربه تاریخی بازار ایران، بهویژه سالهای ۹۲ و ۹۹، درسهای بسیار مهمی برای فعالان بازار دارد. در آن دورهها، سوءمدیریت و عدم نظارت دقیق بر جریان نقدینگی، در کنار «خطای ذهنی» سهامداران حقیقی، منجر به سقوطهای دردناک شد.
سهامداران حقیقی در آن مقاطع، با تصور رسیدن به سودهای چند صد درصدی و نجومی، وارد بازیهای هیجانی شدند که در نهایت به ضررهای سنگین منجر شد. امروز، با توجه به اینکه هم سهامداران حقیقی و هم نهادهای حقوقی، تجربیات تلخ گذشته را از یاد نبردهاند، امید است که این دوره از رونق، به جای «شیدایی و توهم» به سمت یک «رشد ممتد و پایدار» حرکت کند.
در این راستا، مسوولیت سازمان بورس در نظارت بر اطلاعیههای ناشران و کنترل کیفیت عرضههای اولیه (که باید متناسب با عمق بازار باشد) دوچندان شده است. عوامل متعددی در پشت صحنه این روند صعودی در حال حرکت هستند. از جمله مهمترین آنها میتوان به موارد زیر اشاره کرد:
ثبات در نرخ بهره: صحبتهای اخیر مقامات اقتصادی (از جمله آقای همتی) مبنی بر عدم افزایش نرخ بهره، یکی از بزرگترین محرکهای مثبت برای بازار سرمایه بود. این سیگنال، ریسکهای مربوط به انتقال نقدینگی از بورس به سپردههای بانکی را به شدت کاهش داده و فضای روانی مثبت ایجاد کرده است. کاهش ریسکهای سیستماتیک: برخلاف سالهای گذشته، اثرات ناشی از «جنگهای روانی و اقتصادی» که همواره تهدیدی برای بازار بود، در حال خنثی شدن است. اقتصاد ایران در مواجهه با تحریمها و نوسانات ژئوپلیتیک تجربه بالایی کسب کرده و این پایداری، اجازه میدهد بازار بر اساس متغیرهای اقتصادی واقعی حرکت کند. با انتشار گزارشهای فروش ماه مردادماه در سامانه کدال، بازار وارد فاز جدیدی از تحلیل شده است. ما در حال حاضر شاهد یک «چرخش نقدینگی هوشمندانه» هستیم. نقدینگی از صنایعی که در دورههای گذشته رشد کردهاند، به سمت صنایعی که گزارشهای مالی بهتر یا پتانسیل رشد بیشتری نسبت به روند کلی بازار دارند، حرکت میکند. انتظار میرود با بررسی دقیق گزارشهای فصل دوم و تابستان، قیمتها به سمت ارزش واقعی شرکتها (Value-based pricing) بازگردد. با وجود تمام نکات مثبت، چالشهایی وجود دارد که میتواند مانند یک ترمز، مانع از رشد پایدار شود. معضل دامنه نوسان ۳ درصدی: یکی از بزرگترین دافعههای بازار در حال حاضر، محدودیت دامنه نوسان است. دامنه ۳ درصدی که در اصل برای مدیریت بحران طراحی شده بود، اکنون به یک مشکل مزمن تبدیل شده است. این محدودیت، بهویژه برای نسل جوان که به دنبال هیجان و نوسانات منطقی هستند، جذابیت بازار را از بین برده است. برای بازاری که در حال انجام عرضههای اولیهای با ارزشهای بسیار بالا (مانند تابان و فراتر از آن) است، این دامنه نوسان، با عقلانیت اقتصادی در تضاد است.
ضعف زیرساختهای نرمافزاری: بار دیگر ثابت شده است که زیرساختهای کارگزاریها و پلتفرمهای آنلاین در مواجهه با افزایش حجم و ارزش معاملات، دچار مشکل پردازش میشوند. عدم توانایی در پردازش به موقع و عادلانه معاملات، میتواند منجر به ایجاد بیعدالتی در میان فعالان شود.
کارمزدهای سنگین: نرخ کارمزدهای پرداختی توسط سهامداران حقیقی، به شدت بالا ارزیابی میشود. برای جذابتر شدن بازار، ضرورت دارد که کارمزدها بازنگری شده و به سطحی کاهش یابند که مانع از ورود نقدینگی جدید نشود. بازار سرمایه در مسیر درستی قرار دارد، اما این مسیر با چالشهای ساختاری همراه است. کاهش ضرایب اعتباری توسط کمیته ریسک برای حقیقیها و صندوقهای اهرمی، گامی بسیار مثبت در جهت مدیریت ریسک و آیندهنگری بود که باید با روند بازار بهروز شود. اگر سازمان بورس بتواند میان نظارت دقیق بر ناشران، اصلاح زیرساختهای فنی و تعدیل محدودیتهای نوسانی تعادل برقرار کند، این دوره از رونق میتواند به یک رشد ممتد و پایدار تبدیل شود که به سلامت کل اقتصاد کشور کمک خواهد کرد.
برای عضویت در کانال رصد روز کلیک کنید