بحران امروز مسکن، محصول تصمیمهای دیروز
مشكل اساسي بازار مسكن ايران فقط كمبود واحد مسكوني نيست؛ نوع واحدي كه ساخته ميشود نيز اهميت دارد.

مشكل اساسي بازار مسكن ايران فقط كمبود واحد مسكوني نيست؛ نوع واحدي كه ساخته ميشود نيز اهميت دارد.
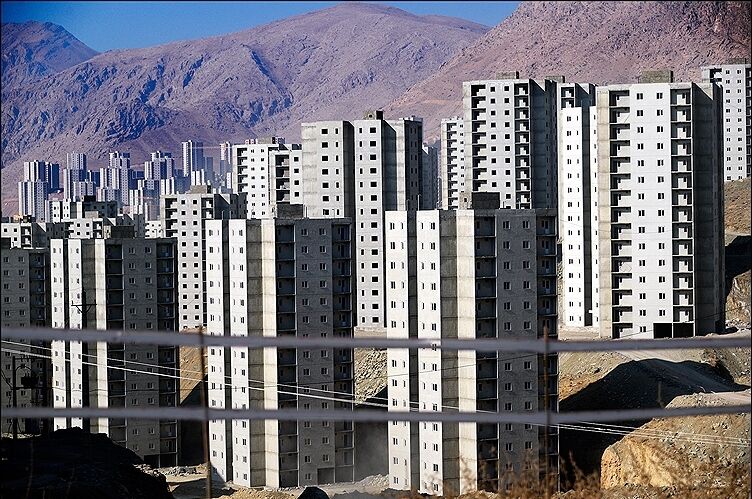
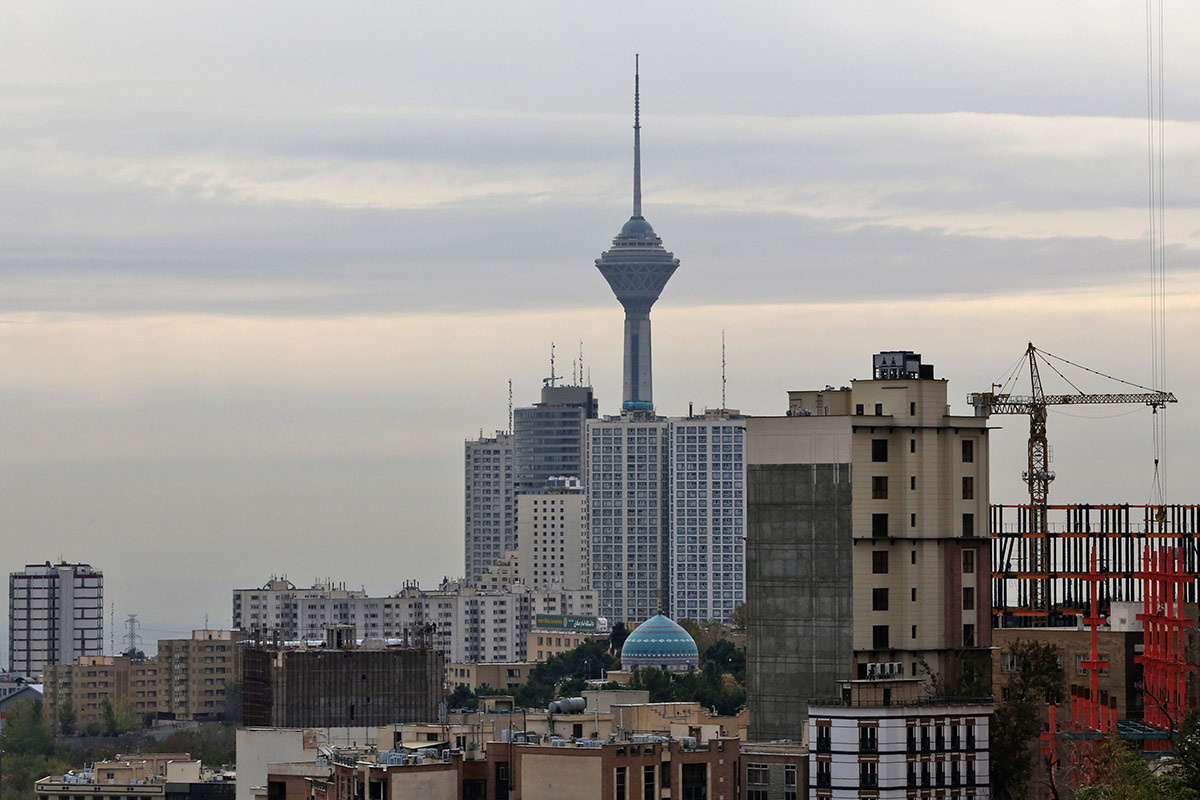
به گزارش رصد روز، بازار مسکن در شرایطی وارد نیمه دوم سال شده که از یک سو رشد بخش ساختمان در بهار به منفی ۶.۴ درصد رسیده و از سوی دیگر، فعالان بازار از ادامه معاملات و احتمال انتقال موج تورمی از بازارهای ارز و طلا به مسکن در ماههای آینده سخن میگویند؛ تناقضی که تصویر روشنی از وضعیت پیچیده این بازار ارایه میدهد: ساختمان ساخته میشود، اما لزوما خانهای که مردم بتوانند بخرند یا اجاره کنند تولید نمیشود. در همین شرایط، فرشید پورحاجت، دبیر کانون سراسری انبوهسازان، از یک مساله ریشهای سخن میگوید؛ عدم تناسب بخشی از واحدهای ساختهشده با توان مالی و نیاز واقعی خانوارها. به اعتقاد او، بخشی از این ناهماهنگی نه صرفا در رفتار سازندگان یا کاهش قدرت خرید خانوار، بلکه در مجموعهای از مقررات و ضوابط شهری شکل گرفته است؛ ضوابطی که در مواردی الگوی ساخت را به سمت واحدهای بزرگتر سوق داده و هزینه تولید مسکن را افزایش دادهاند.
مساله اما فقط چند مترمربع اضافه نیست. وقتی الگوی ساخت از الگوی تقاضا فاصله میگیرد، نتیجه میتواند افزایش همزمان خانههای خالی، کاهش استطاعت خرید و اجاره و تشدید فاصله میان آنچه سازنده تولید میکند و آنچه خانوار به آن نیاز دارد، باشد.
مشکل اساسی بازار مسکن ایران فقط کمبود واحد مسکونی نیست؛ نوع واحدی که ساخته میشود نیز اهمیت دارد.در شرایطی که قدرت خرید خانوارها کاهش یافته و بخش قابل توجهی از تقاضای جدید را خانوارهای جوان و زوجهای کمجمعیت تشکیل میدهند، تولید واحدهای بزرگ و گرانقیمت لزوماپاسخگوی تقاضای موثر بازار نیست.
پورحاجت صراحتا به همین موضوع اشاره میکند: همه سازندگان را به این سمت هدایت کردهایم که واحدهای بزرگمقیاس احداث کنند و دلیل اصلی این موضوع نیز تامین پارکینگ است. بخش اصلی اینکه چرا مردم نمیتوانند متناسب با نیاز خود واحد مسکونی دریافت کنند، بهخصوص قشر جوان، همین مساله است؛ زیرا امکان احداث واحدهای کوچکمتراژ را نداریم.این بخش از اظهارات او، در واقع یک نقد جدی به سیاست عرضه مسکن است. بازار زمانی میتواند به تعادل نزدیک شود که مشخصات کالای تولیدشده با قدرت خرید و نیاز مصرفکننده هماهنگ باشد. اگر سازنده به دلایل مختلف مجبور باشد محصولی تولید کند که بخش بزرگی از متقاضیان توان خرید یا اجاره آن را ندارند، افزایش تعداد واحدهای ساختهشده الزاما به معنای افزایش دسترسی مردم به مسکن نیست. به بیان سادهتر، ساخت مسکن بدون توجه به استطاعت خانوار میتواند به تولید «عرضه بدون مشتری موثر» منجر شود.
اظهارات دبیر کانون سراسری انبوهسازان یک نقطه مهم را برجسته میکند: الگوی زندگی خانوار ایرانی نیز تغییر کرده است. پورحاجت میگوید: ایرانیها دوست دارند در خانههای بزرگ و ویلایی زندگی کنند، اما امروز به دلیل شرایط و تغییر فرهنگ در حوزه آپارتماننشینی، شکل زندگی تغییر کرده است. بسیاری از خانوادهها امروز به دلایل مختلف علاقهمند شدهاند در آپارتمان زندگی کنند.
بنابراین سیاستگذاری مسکن نمیتواند صرفا بر اساس الگوی مطلوب چند دهه قبل طراحی شود. کاهش بعد خانوار، افزایش خانوارهای تکنفره و دو نفره، افزایش جمعیت سالمند و تغییر سبک زندگی، همگی میتوانند ترکیب تقاضای مسکن را تغییر دهند.
در چنین شرایطی، اصرار بر یک الگوی واحد برای تمام مناطق شهری، بدون توجه به تفاوت نیاز خانوارها، میتواند ناکارآمدی عرضه را افزایش دهد.
یکی از بحثبرانگیزترین پیشنهادهای مطرحشده از سوی پورحاجت، بازنگری در الزام پارکینگ است. او معتقد است این موضوع باید بر اساس شرایط واقعی هر منطقه و نیاز ساکنان مورد ارزیابی قرار گیرد.
به گزارش مهر، او تاکید میکند: به نظر میرسد باید در خصوص تامین پارکینگ تغییر وضعیت ایجاد شود. ضرورت ندارد تمام ساختمانها الزاما پارکینگ داشته باشند. جامعهای داریم که متاسفانه از نظر سنی رو به سالمندی است و بسیاری از افراد شاید اصلا ضرورتی برای داشتن خودرو نداشته باشند و به خودرو نیاز نداشته باشند. این پیشنهاد البته بدون پیششرط نیست. کاهش الزام پارکینگ در مناطقی که حملونقل عمومی ناکافی است، میتواند مشکلات دیگری ایجاد کند؛ از کمبود فضای پارک در معابر گرفته تا افزایش فشار بر شبکه شهری. به همین دلیل، مساله اصلی شاید حذف کامل الزام پارکینگ نباشد، بلکه تفکیک مقررات بر اساس موقعیت شهری باشد. ساختمانی در مجاورت مترو، اتوبوس و مراکز خدماتی با ساختمانی در منطقهای فاقد حملونقل عمومی، الزاما نیاز یکسانی به پارکینگ ندارد. اما اینجاست که حلقه دیگری از سیاستگذاری مسکن نمایان میشود: اگر پارکینگ کاهش یابد اما حملونقل عمومی توسعه پیدا نکند، سیاست جدید صرفا یک مشکل را از بخش مسکن به بخش حملونقل منتقل خواهد کرد.
پورحاجت نیز بر همین خلأ تاکید دارد: از سوی دیگر، باید حملونقل عمومی را تقویت میکردیم که این اتفاق نیفتاده است. این مساله باعث شده است بخشی از ظرفیت ساختوساز مسکن نیز تحت تاثیر ضوابط مربوط به پارکینگ قرار گیرد.
در سوی دیگر، تصویر بازار معاملات نیز با روایت کلاسیک «رکود کامل» تفاوت دارد. دبیر کانون سراسری انبوهسازان درباره وضعیت بازار میگوید: خیلیها دوست دارند بگویند بازار در رکود تورمی قرار دارد، اما امروز به نظر میرسد بازار در حال دنبال کردن روند خود است. البته نمیتوان بازار مسکن امروز را با دهه ۹۰ مقایسه کرد. واقعیت بازار ما همین است که امروز مشاهده میکنیم و حجم خرید و فروش نیز در همین سطح است. او در ادامه تاکید میکند: نمیتوان گفت امروز بازار مسکن بهصورت رکودی است. حجم معاملات شاید نسبت به دهه ۹۰ بسیار کمتر باشد، اما معاملات همچنان در حال انجام است و به نظر میرسد تورم، محتملترین گزینه در ماههای آینده در حوزه مسکن باشد.
یکی دیگر از نکات قابل توجه در اظهارات دبیر کانون انبوهسازان، پیشبینی اثرگذاری تحولات بازارهای موازی بر مسکن است.
پورحاجت میگوید: تورم در بازار مسکن با تاخیر نسبت به سایر بازارها خود را نشان میدهد و آثار افزایش نرخ دلار و طلا در یکی، دو ماه گذشته، طی ماههای آینده در بازار مسکن نمایان خواهد شد.
منطق این تحلیل آن است که مسکن برخلاف داراییهایی مانند ارز و طلا، بازار کندتری دارد و تغییر قیمتها در آن معمولا با فاصله زمانی بیشتری منعکس میشود. با این حال، تحقق چنین اثری به عوامل متعددی از جمله قدرت خرید، حجم معاملات، هزینه ساخت و انتظارات سرمایهگذاران بستگی دارد.
در واقع اگر قدرت خرید خانوار به اندازهای کاهش یافته باشد که بخش بزرگی از تقاضا توان ورود به بازار را نداشته باشد، افزایش هزینه ساخت الزاما به همان نسبت به افزایش معاملات منجر نخواهد شد.
در این میان، کاهش ۶.۴ درصدی رشد بخش ساختمان در بهار نسبت به مدت مشابه سال قبل، بخش دیگری از پازل را تکمیل میکند؛ بخشی که از منظر فعالان ساختوساز به افزایش ریسک سرمایهگذاری مربوط است.
دبیر کانون سراسری انبوهسازان درباره این موضوع میگوید: بخش قابلتوجهی از این موضوع را میتوان ناشی از افزایش ریسک سرمایهگذاری در حوزه مسکن و ساختمان دانست. ما بارها تاکید کردهایم که ریسک سرمایهگذاری در بازار مسکن بهشدت افزایش یافته است. او یکی از مصادیق این ریسک را طولانی شدن فرآیند صدور مجوز میداند: یک نمونه آن، این است که دریافت پروانه ساختمانی امروز حدود یک سال زمان میبرد. همین زمانبر بودن فرآیند صدور پروانه ساختمان برای بخش خصوصی ایجاد مشکل میکند و در نهایت تاثیر خود را در میزان رشد بخش ساختمان نشان خواهد داد.
برای سازنده، زمان فقط یک متغیر اداری نیست؛ زمان طولانیتر یعنی خواب سرمایه، افزایش هزینه تامین مالی و افزایش ریسک تغییر قیمت نهادههای ساختمانی. بنابراین حتی اگر تقاضا در بازار وجود داشته باشد، پیچیده و طولانی بودن فرآیند تولید میتواند عرضه جدید را محدود کند.
در نهایت، روایت بازار مسکن را نمیتوان به یک متغیر محدود کرد. نه پارکینگ به تنهایی عامل گرانی است، نه سازندگان به تنهایی مسوول کاهش استطاعت خرید هستند و نه معاملات محدود را میتوان معادل رونق دانست.
آنچه امروز دیده میشود، حاصل انباشت مجموعهای از سیاستها، مقررات و شرایط اقتصادی است که در طول سالها روی یکدیگر اثر گذاشتهاند.
پورحاجت در جمعبندی این وضعیت میگوید: امروز سرمایهگذاری در بازار مسکن بسیار پر از پیچوخم است و صنعت ساختمان شرایط خوبی ندارد. به نظر میرسد با وجود تلاشهای وزارت راه و شهرسازی، شرایط همچنان مناسب نیست.
او در نهایت تاکید میکند: شرایطی که امروز در بازار مسکن رخ داده، حاصل سیاستهای ۱۰ تا ۱۵ سال گذشته است که در بازار مسکن شکل گرفته و امروز شرایط خوبی را ایجاد نکرده است. سرمایهگذار تمایل به سرمایهگذاری ندارد و شرایط صنعت ساختمان نیز بیش از گذشته سخت و پیچیده شده است. بحران مسکن را نمیتوان تنها با افزایش تعداد واحدهای ساختهشده حل کرد. اگر واحدهای جدید با توان مالی خانوارها، تغییر ترکیب جمعیتی، اندازه خانوار و الگوی جدید زندگی هماهنگ نباشند، افزایش عرضه روی کاغذ الزاما به معنای افزایش دسترسی مردم به مسکن نیست.
از سوی دیگر، اگر سیاستگذار همزمان با الزامهای متعدد ساختوساز، هزینه زمین، عوارض، زمان صدور مجوز و هزینه تامین مالی را نادیده بگیرد، انتظار کاهش قیمت مسکن دشوار خواهد بود.
بنابراین مساله اصلی بازار مسکن امروز را شاید بتوان در یک پرسش خلاصه کرد: آیا سیاستگذاری مسکن برای ساخت «خانه» طراحی شده یا برای ساخت «واحد ساختمانی»؟
پاسخ به این پرسش تعیین میکند که آیا ساختوساز آینده میتواند به تقاضای واقعی جامعه پاسخ دهد یا همچنان شاهد وضعیتی خواهیم بود که در آن، از یک سو خانوارها با کاهش قدرت خرید مواجهند و از سوی دیگر، بخشی از واحدهای ساختهشده مشتری موثر ندارند.
برای عضویت در کانال رصد روز کلیک کنید